


Elezioni di medio termine Usa: l’impatto sui mercati valutari e sul dollaro statunitense

Punti chiave:
- Lo stallo legislativo derivante da un governo diviso tende in genere a stabilizzare le aspettative di mercato. Esso pone un limite alla spesa pubblica di grande entità e alle riforme politiche di ampia portata.
- La politica monetaria della Federal Reserve e i differenziali dei tassi di interesse restano i fattori determinanti per le quotazioni del dollaro statunitense, più dei più ampi cicli politico-fiscali legati alle elezioni.
- I cambiamenti nel controllo del Congresso influenzano direttamente l’autorità esecutiva in materia di commercio e applicazione delle tariffe doganali, aumentando la volatilità delle principali coppie valutarie quali EUR/USD, USD/CAD e USD/MXN.
Dinamiche delle elezioni di medio termine e fattori macroeconomici
Comprendere le elezioni di medio termine statunitensi e il loro potenziale impatto sui mercati è importante per i trader forex che monitorano i mercati macroeconomici. L’esito determina le priorità legislative, la politica commerciale, la spesa fiscale e le riforme fiscali. I cambiamenti nel controllo dei partiti possono portare a una situazione di stallo legislativo o a importanti cambiamenti politici, influenzando il sentiment di mercato, i rendimenti dei titoli di Stato e la quotazione del dollaro statunitense nei mercati valutari globali.
È importante notare che, sebbene le elezioni di medio termine statunitensi rivestano un ruolo chiave, rappresentano solo uno dei tanti fattori che determinano i tassi di cambio del dollaro statunitense. Una matrice più ampia di fondamentali macroeconomici influenza pesantemente i movimenti valutari, in particolare la politica monetaria della Federal Reserve, la pubblicazione dei dati sull’inflazione, i dati sull’occupazione non agricola e i rapporti sull’occupazione, gli sviluppi geopolitici globali e la stabilità economica internazionale complessiva.
Gestione del rischio e pregiudizi politici
Per eliminare i pregiudizi politici quando si opera in occasione di grandi eventi politici come le elezioni di medio termine, è necessario passare dalle preferenze partitiche personali a una strategia oggettiva e basata su regole, incentrata interamente su vari parametri quali i prezzi di mercato, la liquidità e la distribuzione di probabilità. Un errore comune consiste nel proiettare le proprie preferenze politiche sul mercato, presupponendo che la vittoria di un candidato favorito stimolerà automaticamente i titoli azionari o rafforzerà il dollaro, mentre in realtà i mercati spesso reagiscono all’eliminazione dell’incertezza più che al partito vincente.
Per neutralizzare i pregiudizi emotivi, i trader possono creare una matrice a doppio scenario che delinei piani concreti di reazione del mercato per entrambi gli esiti, utilizzando metriche quantificabili quali la volatilità implicita, la profondità del libro degli ordini e i differenziali di rendimento dei tassi d’interesse, anziché commenti politici. L’impostazione di rigorosi parametri di rischio prima dell’evento – ad esempio la riduzione della dimensione delle posizioni; l’analisi di strutture grafiche su time frame più ampi; l’attesa della formazione iniziale dei prezzi post-elettorali per definire una chiara tendenza direzionale – aiuta a garantire che l’esecuzione delle operazioni rimanga guidata dall’andamento dei prezzi piuttosto che da convinzioni di parte.
Composizione del Congresso e dinamiche di volatilità del mercato valutario
Storicamente, nel periodo che precede le elezioni più importanti, l’aumento dell’incertezza spesso fa salire la volatilità implicita su diversi strumenti finanziari e sul dollaro statunitense. Una volta concluse le votazioni e emersa una maggiore chiarezza politica, i premi di rischio tendono a dissolversi.
Una vittoria schiacciante di un unico partito offre all’amministrazione il margine di manovra per promuovere una spesa espansiva, riforme fiscali o importanti revisioni normative. Tali fattori sostengono in genere i rendimenti dei titoli del Tesoro USA e alimentano un orientamento rialzista per il dollaro. Al contrario, l’esito di gran lunga più comune, ovvero un Congresso diviso, porta a una situazione di stallo legislativo. Lo stallo limita gli stimoli fiscali aggressivi; tuttavia, fornisce condizioni politiche prevedibili che tendono a stabilizzare il sentiment di rischio, riportando l’attenzione principale degli operatori del mercato valutario sulle aspettative relative al percorso dei tassi della Federal Reserve e sui dati economici fondamentali.
Volatilità di mercato e andamenti dell’ATR durante le elezioni di medio termine
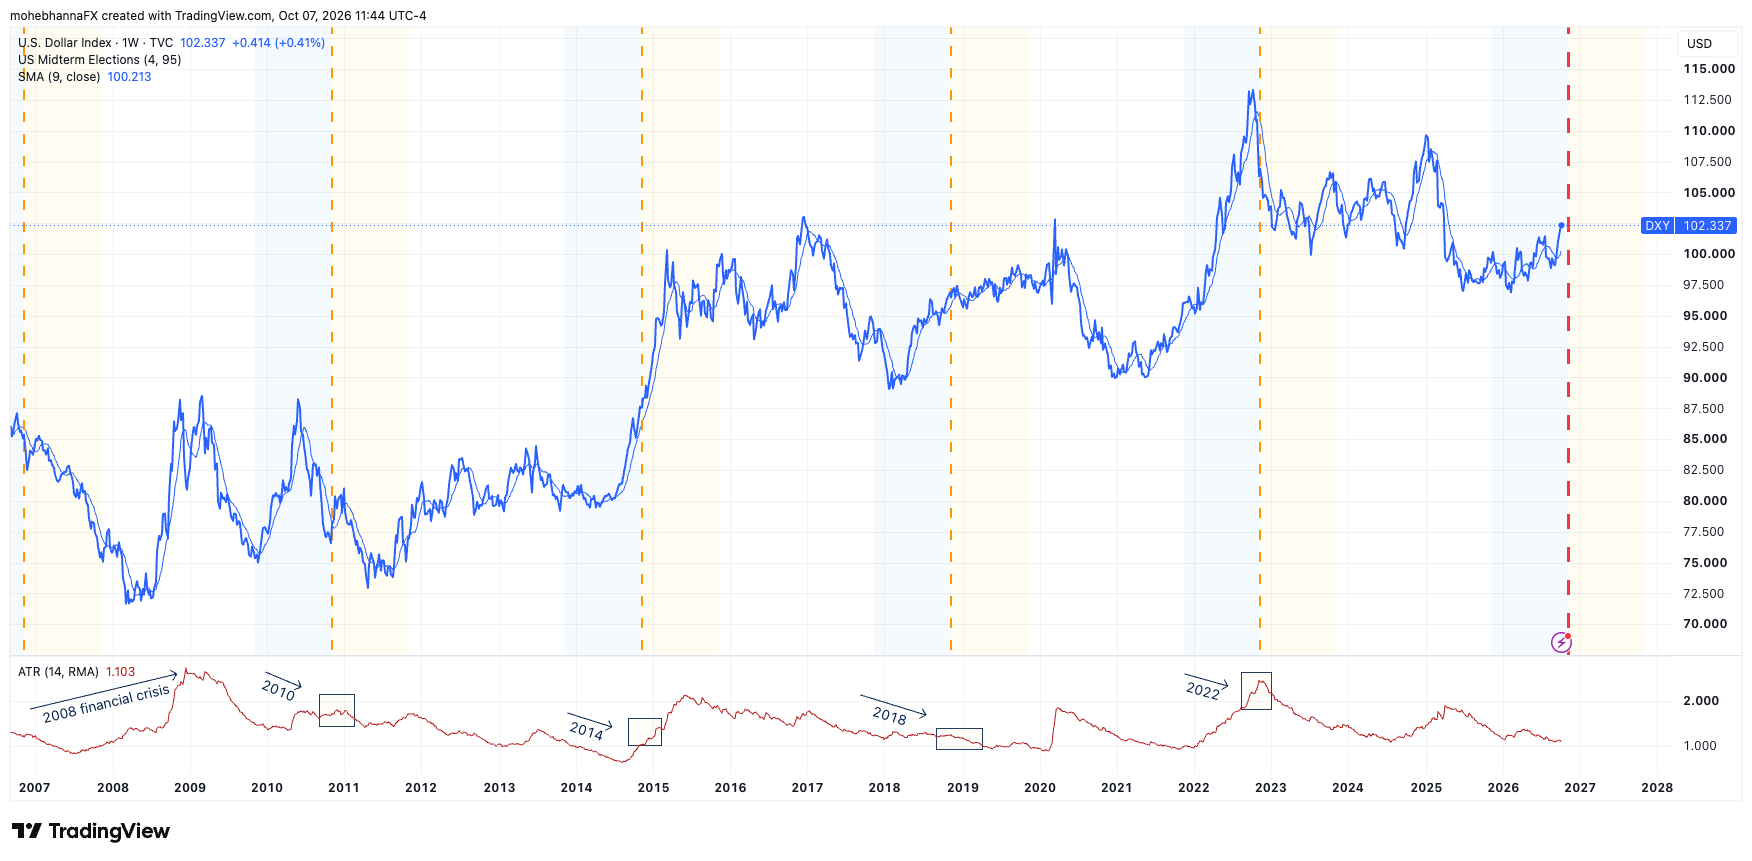
Nel periodo precedente alle elezioni di medio termine statunitensi (contrassegnate dalle linee verticali arancioni), l’indicatore Average True Range (ATR) sull’indice del dollaro USA DXY si è mantenuto costantemente nell’intervallo compreso tra 1.000 e 2.000, come indicato dalle frecce relative agli anni 2010, 2014 e 2018.
La volatilità di mercato nel 2022 è risultata insolitamente elevata rispetto ai normali cicli elettorali, determinata principalmente da gravi venti contrari sul fronte macroeconomico piuttosto che dalla sola incertezza politica. L’inflazione complessiva, che ha raggiunto i massimi degli ultimi 40 anni, ha costretto la Federal Reserve a una campagna aggressiva di rialzi dei tassi, con quattro aumenti consecutivi di 75 punti base tra giugno e novembre 2022. Questa stretta monetaria aggressiva ha spinto l’indice del dollaro statunitense (DXY) a massimi pluridecennali; di conseguenza l’indicatore Average True Range (ATR) ha registrato un forte aumento, raggiungendo livelli di picco vicini a 2.500, mentre i mercati valutari e obbligazionari ridefinivano continuamente le aspettative sui tassi terminali della Fed in un contesto di più ampio rischio elettorale.
Interazione tra politica monetaria e fiscale e dollaro statunitense
La politica monetaria (gestita dalla Federal Reserve) e la politica fiscale (di competenza del Congresso e della Casa Bianca) interagiscono dinamicamente per definire i tassi di interesse, le aspettative di inflazione e i flussi di capitale; tali fattori determinano direttamente il valore del dollaro statunitense. Quando il Congresso attua una politica fiscale espansiva, come consistenti tagli fiscali o un aumento della spesa federale, stimola la domanda interna; ciò può alimentare un rialzo dell’inflazione e spingere al rialzo il debito pubblico.
In risposta, la Federal Reserve inasprisce la politica monetaria alzando il tasso di riferimento per contenere l’inflazione. Questo mix di politiche – «fiscale espansiva/monetaria restrittiva» – spinge al rialzo i rendimenti dei titoli del Tesoro statunitense, attirando capitali esteri verso gli asset denominati in dollari e rafforzando il biglietto verde. Al contrario, un contesto fiscale restrittivo – come l’austerità o lo stallo politico – rallenta la crescita economica; in questo scenario la Fed ha margine per attuare un allentamento monetario, abbassando i tassi di interesse o acquistando obbligazioni. La riduzione dei differenziali di rendimento rispetto ad altre banche centrali può quindi indebolire il dollaro statunitense. In definitiva, l’andamento del dollaro dipende dal fatto che le politiche monetarie e fiscali si rafforzino a vicenda o agiscano in direzioni opposte, determinando il rendimento reale rispetto alle valute estere.
Comprendere lo stallo elettorale di metà mandato
Si verifica una situazione di stallo post-elezioni di medio termine quando le elezioni di medio termine dividono il controllo del governo federale statunitense tra i partiti politici, lasciando in genere un partito alla guida della Casa Bianca e il partito avversario al controllo della Camera dei Rappresentanti, del Senato o di entrambi. Questa divisione rende quasi impossibile l’approvazione di leggi di grande portata, poiché i principali progetti di legge di spesa, la riforma fiscale e le revisioni delle politiche richiedono un compromesso bipartisan che raramente si concretizza. Per i mercati finanziari e dei cambi, lo stallo di fatto “congela” la politica fiscale, eliminando la minaccia di improvvisi aumenti delle imposte o di una massiccia spesa in deficit. Ne deriva un contesto politico prevedibile e gli operatori tornano a concentrarsi sui dati economici e sulle azioni delle banche centrali.
Casi di studio storici: elezioni di medio termine del 2018 e del 2022
Caso di studio 1: Elezioni di medio termine del 2018 (amministrazione Trump)
- Esito elettorale: i Democratici hanno riconquistato il controllo della Camera dei Rappresentanti, interrompendo il dominio repubblicano che durava da due anni, mentre i Repubblicani hanno ampliato la loro maggioranza al Senato.
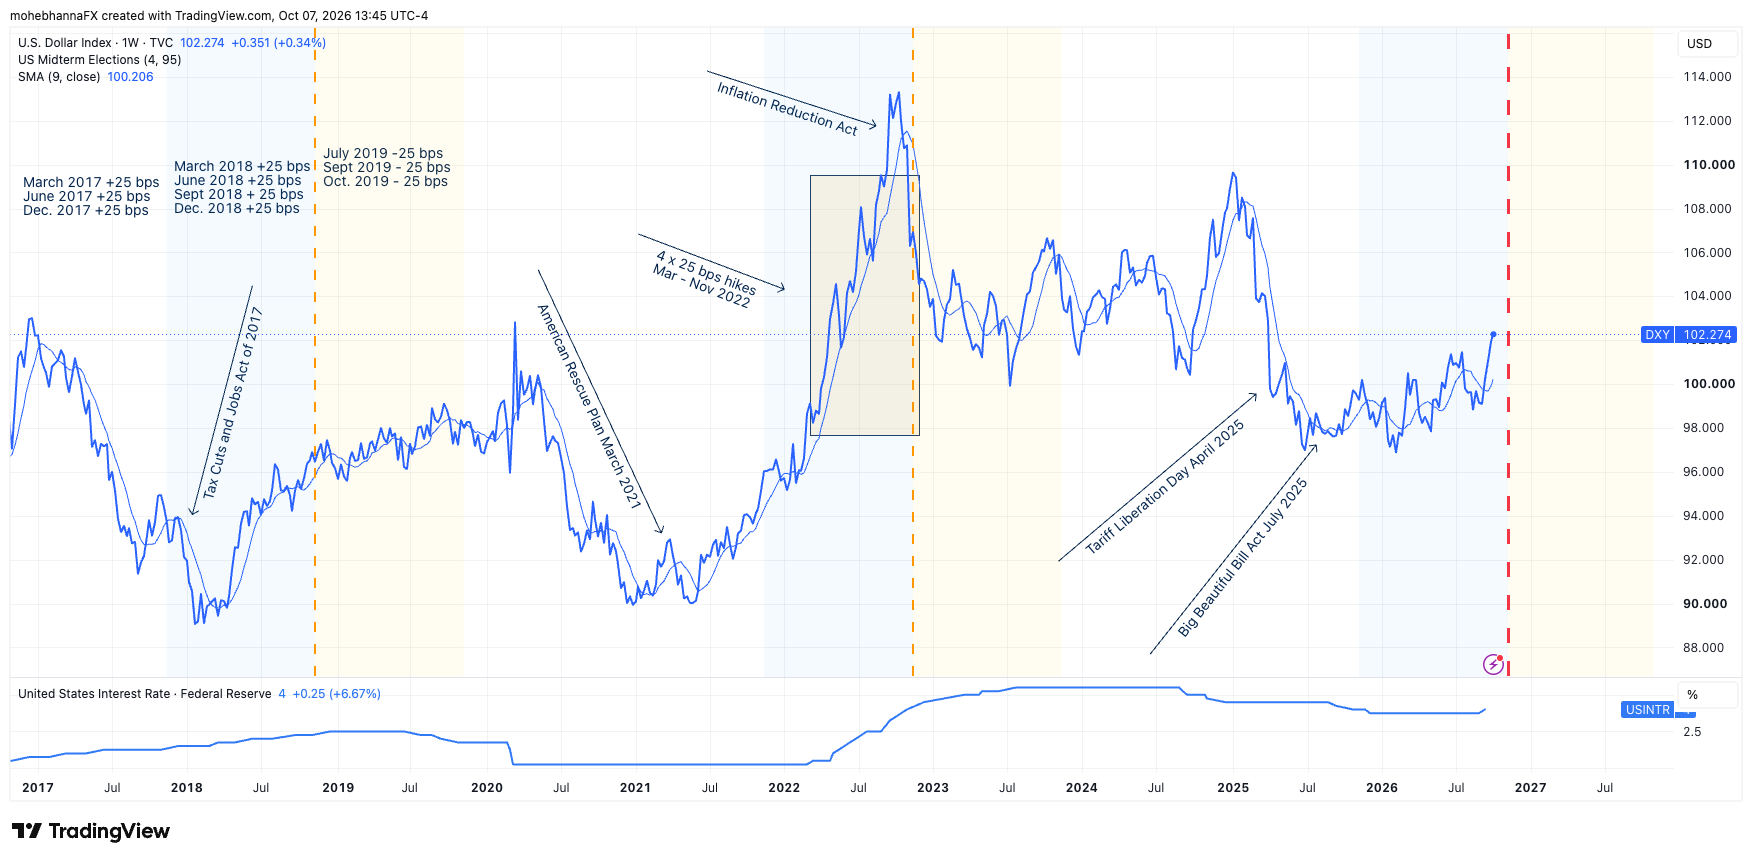
- Cambiamento nella politica fiscale: la vittoria dei Democratici alla Camera ha di fatto posto fine alla prospettiva di ulteriori tagli fiscali in quel momento o di un’ulteriore espansione fiscale unilaterale a seguito del massiccio «Tax Cuts and Jobs Act» del 2017. Ha inoltre introdotto un’intensa supervisione congressuale, una politica di rischio calcolato sul bilancio¹ e una chiusura del governo federale della durata record di 35 giorni² a causa del finanziamento del muro di confine tra la fine del 2018 e l’inizio del 2019.
- Impatto sui mercati e sui cambi: prima del voto, le attese di una proroga dei tagli fiscali avevano spinto al rialzo i rendimenti dei titoli del Tesoro e sostenuto il dollaro. Il ritorno a un governo diviso ha limitato lo stimolo fiscale; la politica commerciale (dazi) è diventata lo strumento principale dell’esecutivo. La rimozione di ulteriori venti favorevoli sul fronte fiscale, unita alle crescenti preoccupazioni sulla crescita globale, ha portato la Federal Reserve a sospendere il ciclo di rialzi dei tassi d’interesse all’inizio del 2019. Di conseguenza, il dollaro statunitense ha perso lo slancio al rialzo, entrando in un andamento laterale e circoscritto rispetto alle principali valute.
Caso di studio 2: Elezioni di medio termine del 2022 (amministrazione Biden)
- Esito elettorale: i repubblicani hanno ottenuto una stretta maggioranza alla Camera dei Rappresentanti, mentre i democratici hanno mantenuto il controllo del Senato.
- Cambiamento di rotta nella politica fiscale: questa divisione ha posto fine ai pacchetti di stimolo fiscale su larga scala attuati durante i primi due anni dell’amministrazione Biden (come l’Inflation Reduction Act e l’American Rescue Plan). Il governo diviso ha portato alla crisi del tetto del debito del 2023³, una situazione ad alto rischio che è stata infine risolta dal Fiscal Responsibility Act del 2023⁴, che ha posto un tetto alla spesa federale per due anni.
- Impatto sui mercati valutari e finanziari: l’esclusione di nuovi ingenti interventi di spesa pubblica è stata accolta positivamente dai mercati valutari, preoccupati per l’inflazione record e per i consistenti deficit di bilancio statunitensi. Lo stallo politico ha limitato le aspettative sulle future emissioni di debito, riducendo in parte la pressione al rialzo sui rendimenti dei titoli del Tesoro a lungo termine. Il fattore principale alla base del rapido ritorno del dollaro alla campagna aggressiva di rialzo dei tassi da parte della Federal Reserve, volta a contenere l’inflazione, è stata la tendenza del dollaro a seguire le aspettative sui tassi della Fed piuttosto che i timori di natura fiscale legati alle elezioni.
Dazi e politica commerciale
Le imminenti elezioni di medio termine del 2026 potrebbero modificare in modo significativo la traiettoria della politica commerciale statunitense e dell’applicazione dei dazi. Questo avverrebbe principalmente attraverso un cambio di controllo del Congresso e attraverso limiti legislativi all’autorità esecutiva in materia commerciale. Ai sensi della Costituzione degli Stati Uniti, il Congresso detiene l’autorità primaria di stabilire e riscuotere i dazi. Tuttavia, la legislazione passata ha delegato ampi poteri di emergenza al Presidente per imporre dazi unilaterali per motivi di sicurezza nazionale o economici.
Se le elezioni di medio termine dovessero portare a un governo diviso – con il partito di opposizione alla guida di una delle due camere – il Congresso potrà influenzare la politica commerciale tramite diversi meccanismi chiave. Tra questi figurano deroghe legislative mirate; un controllo aggressivo da parte delle commissioni; il riscontro elettorale derivante dai dazi di ritorsione che incidono sui principali settori di esportazione.
Al contrario, un governo unificato allineato alla Casa Bianca consente ai dazi esistenti di rimanere in vigore, di ampliarsi nella portata o di essere applicati in modo aggressivo nelle controversie in corso con una resistenza legislativa minima.
Tuttavia, è possibile una continuità dei dazi tra le diverse amministrazioni. Dopo la transizione del 2020, il presidente Biden ha mantenuto in gran parte i dazi ai sensi della Sezione 301 sulle importazioni cinesi originariamente stabiliti dall’amministrazione Trump, riflettendo un ampio consenso bipartisan volto a proteggere i settori industriali critici degli Stati Uniti. Anziché revocare queste restrizioni, l’amministrazione ha mantenuto in vigore i dazi su circa 300 miliardi di dollari di merci cinesi.
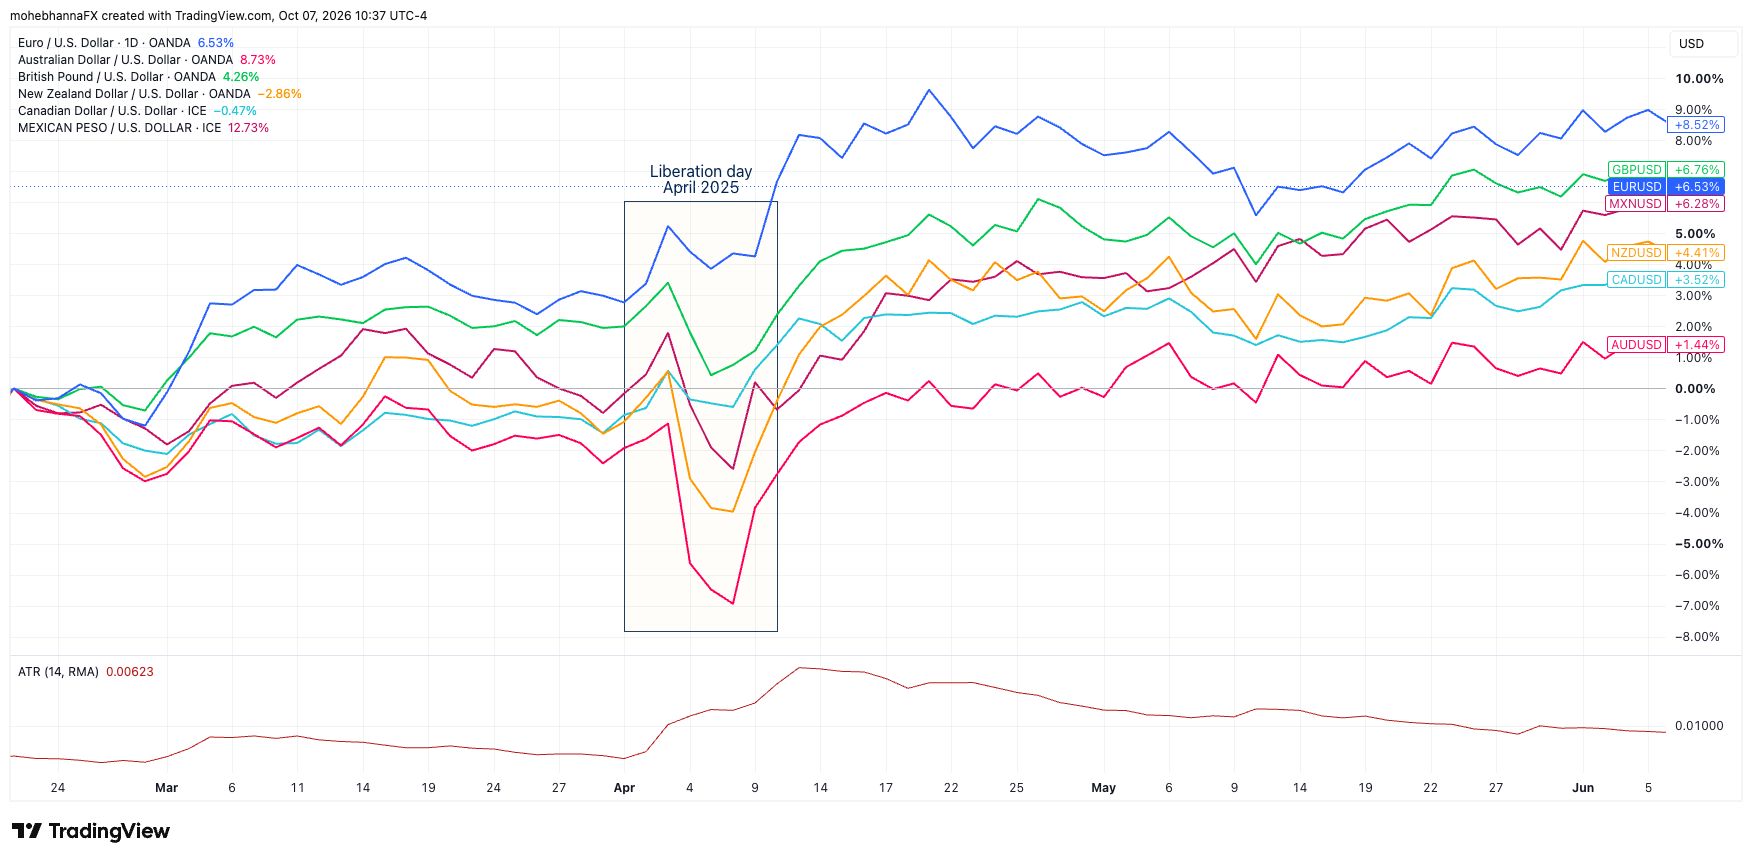
Se l’esito delle elezioni di medio termine dovesse modificare la politica commerciale, Cina, Messico, Canada e Unione Europea risulterebbero i più esposti. Questi Paesi registrano elevati volumi commerciali con gli Stati Uniti e mostrano diretta sensibilità alle misure commerciali previste dalla legge. L’attenzione torna così sulle coppie di valute EUR/USD, USD/CAD e USD/MXN.
Impatto geopolitico e sui mercati energetici
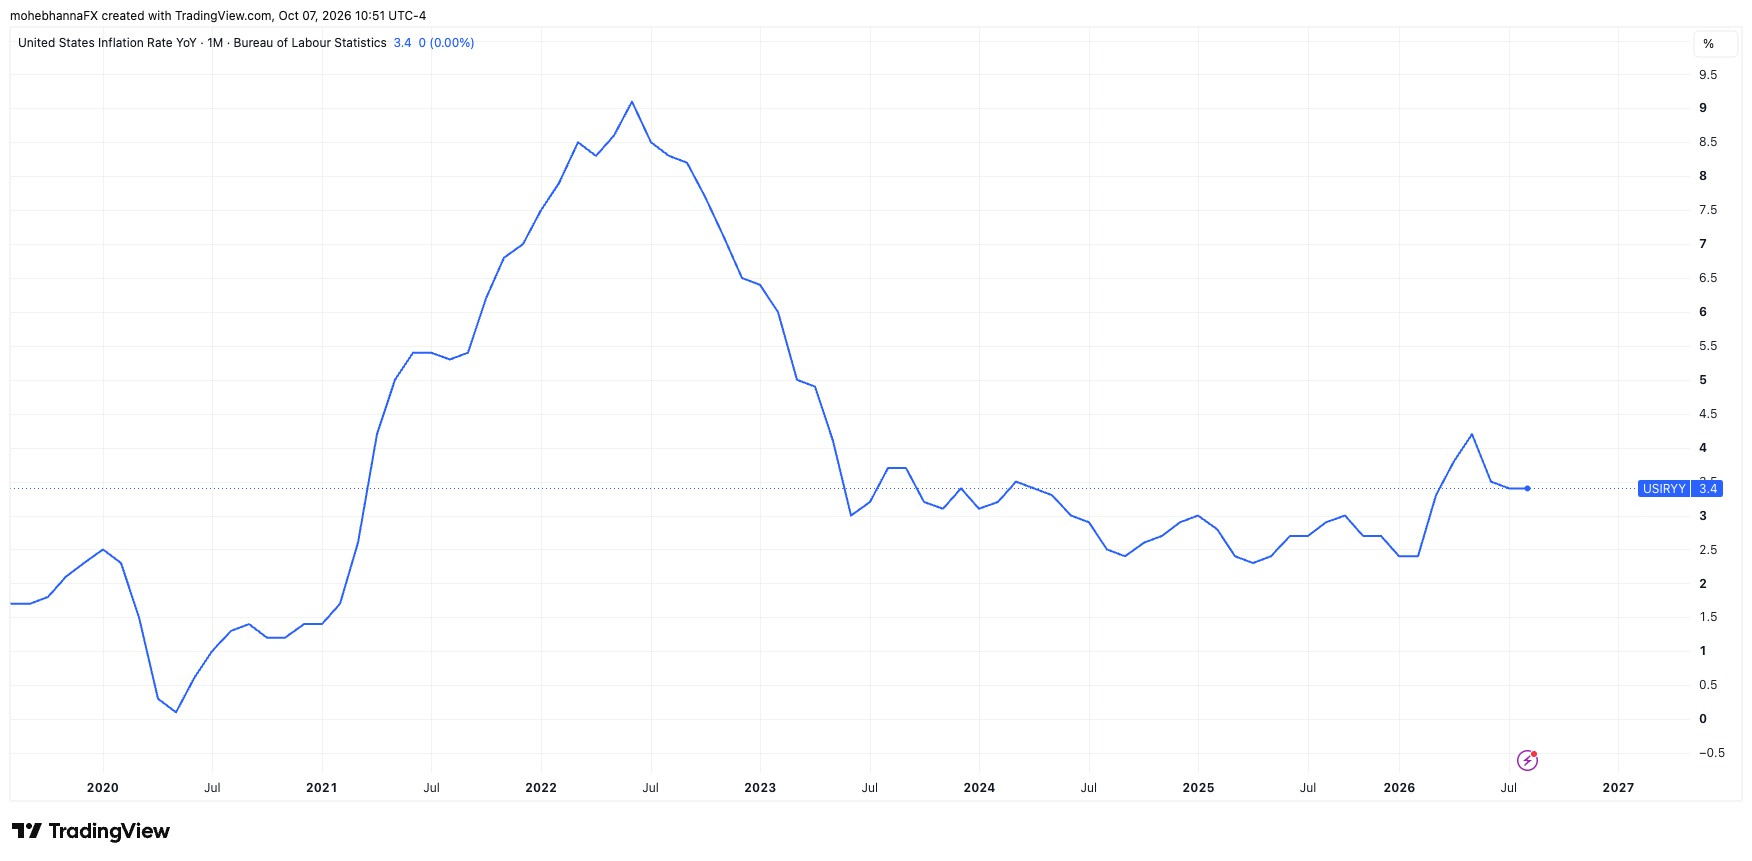
Sebbene il presidente degli Stati Uniti detenga l’autorità primaria in materia di politica estera e operazioni militari in qualità di comandante in capo, le elezioni di medio termine possono influenzare in modo significativo la politica estera statunitense e i conflitti in Medio Oriente attraverso i vincoli di bilancio del Congresso, il controllo sui poteri bellici e gli incentivi elettorali. Qualsiasi azione del Congresso dipenderebbe probabilmente dall’evoluzione della situazione sul campo nel corso del tempo.
Dallo scoppio del conflitto in Medio Oriente, i prezzi elevati del petrolio greggio e del gas naturale a livello globale hanno trasmesso una pressione inflazionistica persistente all’intera economia. Poiché l’energia è un fattore fondamentale per i trasporti, l’industria manifatturiera e le catene di approvvigionamento agricole, i costi energetici sostenuti hanno mantenuto elevati gli indici di inflazione complessiva e aumentato il costo di base dei beni e dei servizi essenziali.
Ne deriva un paradosso economico in vista delle elezioni di medio termine: gli indicatori macroeconomici tradizionali, quali la robusta crescita del PIL, la bassa disoccupazione e gli utili aziendali stabili, segnalano un’economia in buona salute; al contempo, gli elettori subiscono l’impatto immediato dell’aumento del costo della vita alla pompa di benzina e alla cassa del supermercato. Storicamente, quando l’inflazione elevata erode gli aumenti salariali reali, l’opinione degli elettori tende a dare molto più peso al potere d’acquisto delle famiglie che ai dati sulla crescita economica complessiva, rendendo le pressioni sul costo della vita una variabile fondamentale per i candidati al Congresso in lizza.
Conclusione
In sintesi, le elezioni di medio termine statunitensi rappresentano un momento critico per i mercati valutari, introducendo volatilità a breve termine e modificando il panorama fiscale a lungo termine. Sebbene i cicli elettorali inizialmente generino incertezza e premi di rischio elevati, il tipico verificarsi di una situazione di stallo legislativo spesso stabilizza le aspettative di mercato, limitando le grandi riforme politiche e l’espansione fiscale. In definitiva, gli operatori valutari devono bilanciare i segnali politici delle elezioni di medio termine con i principali fattori macroeconomici – in particolare la politica monetaria della Federal Reserve, i differenziali dei tassi di interesse e i dati economici sottostanti – che rimangono le forze dominanti che guidano la traiettoria del dollaro statunitense.
Note a piè di pagina
2 https://apnews.com/article/30769167ab7a4ef9adf880d020b775dd ↩
3 https://www.conference-board.org/publications/2023- US- debt- ceiling- crisis ↩
4 https://www.congress.gov/bill/118th-congress/house-bill/3746/summary/00 ↩
I contenuti qui riportati sono forniti esclusivamente a scopo informativo e didattico. Il presente materiale non costituisce una consulenza in materia di investimenti, né una raccomandazione o un suggerimento su alcuna strategia di investimento e non rappresenta un servizio di consulenza finanziaria. OANDA declina ogni responsabilità in merito a eventuali decisioni di investimento adottate sulla base di tali contenuti. Gli investimenti comportano il rischio di perdita del capitale. I rendimenti passati non costituiscono una garanzia di risultati futuri.
Ultimi post del blog:


Apertura conto veloce, inizia a investire oggi
Scopri come superare la concorrenza
Apri un conto

