


Anteprima dei risultati finanziari di Alphabet per il terzo trimestre: la crescita dell’IA riuscirà a superare l’impennata degli investimenti in conto capitale?

Rimani sempre un passo avanti con Kelvin Wong, analista di mercato senior di OANDA. Grazie alle più recenti analisi tecniche e agli approfondimenti di mercato, diventare un trader più esperto non è mai stato così facile.
Punti chiave:
- Google Cloud è il principale motore di crescita; gli investitori valuteranno se la rapida espansione dei ricavi guidata dall’intelligenza artificiale sarà accompagnata da margini solidi e da una buona generazione di liquidità.
- Gli investimenti in conto capitale (Capex) e il flusso di cassa libero rappresentano i principali rischi per la valutazione, soprattutto se Alphabet dovesse aumentare nuovamente la spesa senza prove più evidenti di un miglioramento dei rendimenti derivanti dall’IA.
- Da un punto di vista tecnico, 359,44 rappresenta il livello di resistenza chiave; una rottura al di sotto di 300,44 potrebbe esporre il titolo a 270,70 e segnalare un deterioramento più marcato del principale trend rialzista.
Leggi gli articoli precedenti sulla stagione degli utili: Anteprima degli utili di Meta per il terzo trimestre: i rendimenti dell’IA possono giustificare l’impennata della spesa per le infrastrutture?
Anteprima degli utili del terzo trimestre di Alphabet
In vista della pubblicazione dei risultati del terzo trimestre 2026, prevista per mercoledì prossimo, Alphabet (GOOGL) affronta una prova cruciale: verificare che la crescente domanda di elaborazione per l’intelligenza artificiale (IA) possa sostenere la rapida crescita di Google Cloud. Tale crescita deve al contempo compensare le crescenti preoccupazioni relative alla spesa per le infrastrutture, al flusso di cassa libero e alla redditività.
Alphabet dovrebbe pubblicare i risultati del terzo trimestre dopo la chiusura del mercato statunitense mercoledì 28 ottobre 2026, con la teleconferenza sugli utili prevista per le 16:30 ora della costa orientale.1
Sulla base delle aspettative di mercato, emerge una divergenza di fondo: i ricavi dovrebbero crescere di quasi il 25% su base annua, raggiungendo 127,92 miliardi di dollari; la crescita dell’utile per azione (EPS) è invece stimata in un aumento di appena il 5,6% su base annua, a 3,02 dollari.2
Tale divario sottolinea l’attenzione del mercato sul rischio che i costi delle infrastrutture di intelligenza artificiale stiano iniziando a diluire la crescita degli utili sottostanti. Anche i confronti relativi all’utile per azione (EPS) richiedono cautela, poiché i risultati del secondo trimestre di Alphabet includevano plusvalenze legate agli investimenti di entità insolitamente elevata.
A seguito della debolezza dei titoli tecnologici legati all’IA dall’inizio di ottobre, gli investitori si chiedono sempre più spesso se gli impegni di spesa in conto capitale così aggressivi genereranno rendimenti sufficienti a giustificare le elevate valutazioni.
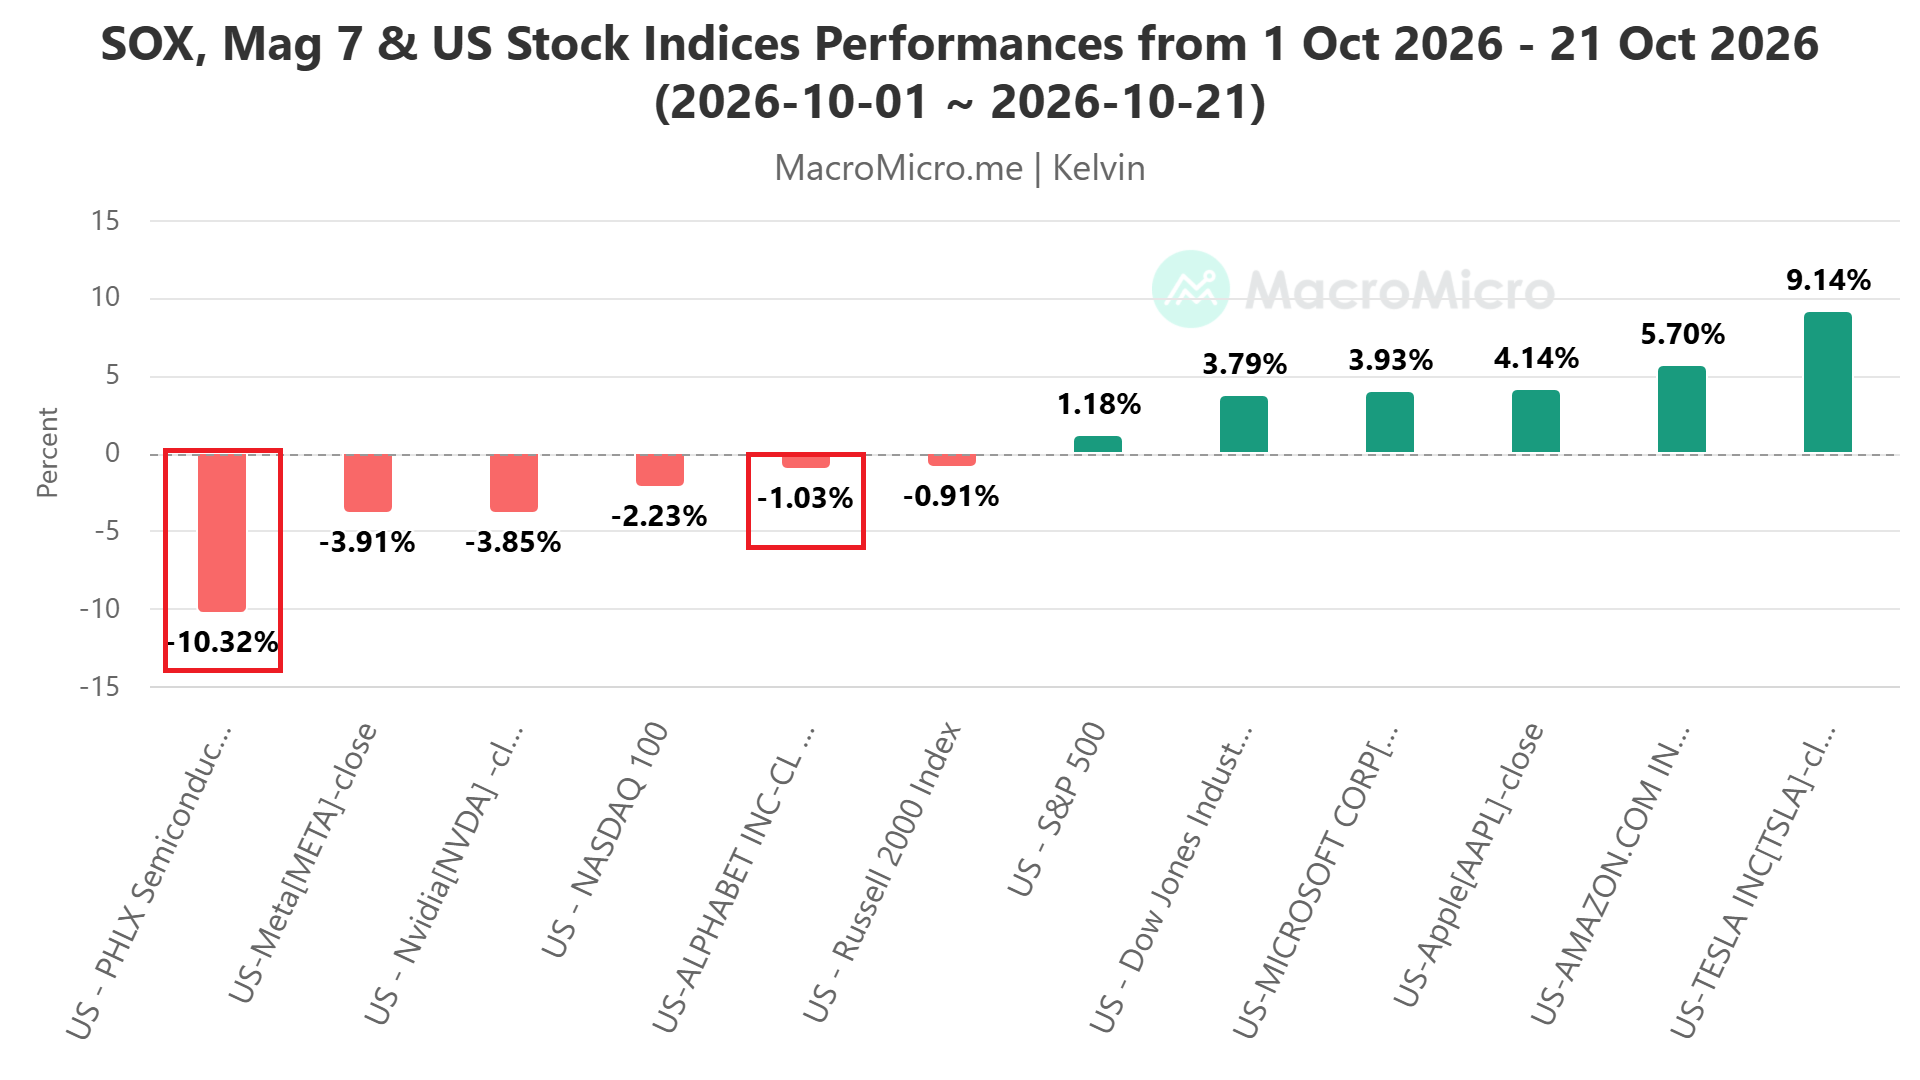
Le azioni di Alphabet hanno registrato una perdita dell’1,03% dall’inizio di ottobre al 21 ottobre 2026, riflettendo una più ampia debolezza dei titoli tecnologici legati all’IA, con il colosso Nvidia e l’indice settoriale statunitense PHLX Semiconductor in calo rispettivamente del 3,85% e del 10,32% (vedi Fig. 1).
In vista della pubblicazione dei risultati del terzo trimestre di Alphabet, i mercati delle opzioni scontano un’oscillazione di circa ±6,4% delle azioni Alphabet (GOOGL) al 21 ottobre 2026, quasi in linea con la media decennale dell’oscillazione massima registrata nel giorno della pubblicazione dei risultati, pari al 6,6%, secondo i dati di EarningsWatcher.3
Fattori fondamentali chiave
In questo contesto, la reazione del titolo Alphabet ai risultati finanziari dipenderà probabilmente da sei fattori fondamentali chiave.
1. Google Cloud: il principale catalizzatore della crescita degli utili
Nel secondo trimestre del 2026 i ricavi di Google Cloud sono cresciuti dell’82% su base annua, raggiungendo 24,8 miliardi di dollari, grazie all’infrastruttura AI aziendale, alle soluzioni AI per le imprese e ai servizi cloud di base. La crescita di Cloud ha superato in modo significativo l’espansione del 24% dei ricavi dell’intero gruppo.4
È importante sottolineare che il cloud si è affermato come il canale più evidente per monetizzare il boom delle infrastrutture di IA. Il segmento beneficia della crescente domanda di Google Cloud Platform, dei carichi di lavoro legati a Gemini e delle sue unità di elaborazione Tensor (TPU) proprietarie.
J.P. Morgan ha recentemente alzato il proprio obiettivo di prezzo per Alphabet da 420 a 425 dollari, prevedendo che i ricavi di Google Cloud nel terzo trimestre raddoppino approssimativamente rispetto allo stesso periodo dell’anno precedente.5
2. Pubblicità su Google Search: l’IA può rafforzare il suo core business anziché minarlo?
Google Search rimane il principale motore di profitto di Alphabet e un’importante fonte di finanziamento per la sua espansione nell’IA, che richiede ingenti investimenti di capitale.
Nel secondo trimestre i ricavi dei servizi Google sono cresciuti del 15% su base annua, raggiungendo 94,5 miliardi di dollari, grazie a un aumento del 17% dei ricavi da Google Search e da altre forme di pubblicità; i ricavi pubblicitari di YouTube sono invece cresciuti del 13%.4
Gli operatori presteranno probabilmente attenzione al fatto che le esperienze di ricerca basate sull’IA, tra cui le “AI Overviews” e l’integrazione di Gemini, stiano generando un maggiore coinvolgimento e un’attività di ricerca commerciale più intensa. Tali innovazioni, secondo gli analisti, non dovrebbero compromettere la tradizionale monetizzazione pubblicitaria.
Il mercato è particolarmente sensibile al rischio che i servizi di IA conversazionale possano distogliere gli utenti dalle query di ricerca convenzionali e ridurre il numero di opportunità pubblicitarie redditizie.
3. Spese in conto capitale e flusso di cassa libero: il principale rischio di valutazione
Alphabet ha rivisto al rialzo le previsioni di spesa in conto capitale per l’intero 2026 di 15 miliardi di dollari, portandole a un intervallo tra 195 e 205 miliardi di dollari a seguito dei risultati del secondo trimestre, a riflesso dell’accelerazione degli investimenti nell’elaborazione AI, nei data center e nelle infrastrutture di rete.⁶
L’aumento degli investimenti avviene in un contesto di crescenti preoccupazioni sulla sostenibilità del ciclo di investimenti nell’IA. Nei primi sei mesi del 2026 Alphabet ha già registrato 80,6 miliardi di dollari di spese in conto capitale, a fronte dei 39,6 miliardi dello stesso periodo del 2025.7
Particolarmente preoccupante è il fatto che Alphabet abbia riportato un flusso di cassa libero negativo di circa 5,9 miliardi di dollari nel secondo trimestre, nonostante la forte crescita dei ricavi.
Gli operatori si concentreranno su tre domande:
- se le previsioni di spesa per il 2026 verranno nuovamente aumentate,
- se il management prevede un ulteriore aumento sostanziale nel 2027;
- se i ricavi generati dall’intelligenza artificiale riusciranno a superare la crescita dei costi infrastrutturali?
4. Margini operativi: la crescita dell’IA si sta traducendo in una maggiore redditività?
L’utile operativo di Alphabet nel secondo trimestre è aumentato del 30% su base annua, con il margine operativo che si è ampliato di due punti percentuali, attestandosi al 34%.4
Tuttavia, l’aumento degli ammortamenti, del fabbisogno energetico, delle spese per il personale e dei costi infrastrutturali potrebbe erodere gradualmente la leva operativa man mano che entrerà in funzione la nuova capacità dei data center.
Gli investitori presteranno particolare attenzione alla redditività operativa di Google Cloud e al margine operativo consolidato di Alphabet per verificare che la rapida espansione dei ricavi legati all’IA si traduca in una crescita sostenibile degli utili.
Un’ulteriore complicazione è rappresentata dalle plusvalenze da investimenti di Alphabet. L’utile per azione (EPS) di 9,11 dollari USA riportato nel secondo trimestre ha ricevuto un sostegno significativo dalle plusvalenze da investimenti non operative; l’EPS sottostante, al netto di tali plusvalenze, si è attestato a circa 2,85 dollari USA.⁸
5. Gemini, TPU e monetizzazione dell’IA aziendale
Al di là dei dati di fatturato del Cloud riportati in primo piano, gli investitori valuteranno se la strategia di IA integrata verticalmente di Alphabet stia generando un vantaggio competitivo sostenibile.
L’infrastruttura TPU proprietaria di Alphabet costituisce un’alternativa alle GPU di Nvidia; i modelli Gemini e i servizi di IA per l’impresa offrono ulteriori opportunità di monetizzazione su Google Cloud, Workspace e sui prodotti di consumo.
Nel secondo trimestre Alphabet ha iniziato a contabilizzare ricavi dalle vendite dirette di TPU; il portafoglio ordini del segmento Cloud avrebbe raggiunto 514 miliardi di dollari USA.8
Tale elemento rappresenta un potenziale motore di crescita: Alphabet può infatti trarre vantaggio non solo dalla gestione della propria infrastruttura di IA, ma anche dalla fornitura di capacità di calcolo e di hardware specializzato a clienti esterni.
6. Previsioni future e condizioni macroeconomiche
Alphabet presenta i risultati in un periodo di elevata incertezza sui tassi di interesse statunitensi, sull’inflazione e sulla sostenibilità degli investimenti nelle infrastrutture di IA.
La recente debolezza dei titoli tecnologici e dei semiconduttori è stata amplificata dai timori relativi all’aumento dei rendimenti dei titoli del Tesoro e alla possibilità di un’ulteriore stretta monetaria da parte della Federal Reserve.9
Questo contesto crea due rischi distinti per Alphabet:
- l’aumento dei tassi di interesse accresce il tasso di attualizzazione applicato agli utili futuri, pesando potenzialmente sui multipli di valutazione anche se la performance operativa dovesse rimanere solida;
- l’inflazione persistente e i prezzi più elevati dell’energia potrebbero far aumentare i costi operativi dei data center; al contempo, potrebbero frenare i budget pubblicitari delle aziende e la spesa tecnologica delle imprese.
Allo stesso tempo, un’economia statunitense resiliente e investimenti aziendali sostenuti nell’IA potrebbero fornire un vento favorevole in grado di controbilanciare sia la pubblicità su Google Search sia Google Cloud.
Implicazioni sul prezzo delle azioni: stime solide per il quarto trimestre; la resilienza della pubblicità; commenti ottimistici sulla spesa per l’IA potrebbero sostenere una ripresa del titolo Alphabet. Al contrario, una domanda pubblicitaria più debole; l’accelerazione dei costi infrastrutturali; o commenti più cauti da parte del management potrebbero rafforzare le recenti pressioni di vendita sui titoli tecnologici legati all’IA.
Conclusione fondamentale: ciò che conta di più per gli operatori
La reazione ai risultati del terzo trimestre di Alphabet dipenderà probabilmente da quattro fattori chiave: la crescita di Google Cloud; la resilienza della pubblicità su Search; gli investimenti in IA; l’andamento del margine operativo. Le previsioni future giocheranno un ruolo decisivo nel determinare la direzione del titolo dopo la pubblicazione dei risultati.
Lo scenario rialzista prevede risultati nettamente superiori alle attese; un’accelerazione della crescita dei ricavi di Google Cloud; una domanda resiliente di pubblicità sui motori di ricerca; un miglioramento della monetizzazione dell’IA, sostenuti da previsioni stabili sugli investimenti e da margini operativi solidi.
Tale combinazione rafforzerebbe il vantaggio competitivo di Alphabet nelle infrastrutture di IA e potrebbe innescare un’ulteriore espansione della valutazione.
Lo scenario ribassista non è necessariamente legato a utili deludenti; piuttosto, a segnali che indicano un aumento della spesa per le infrastrutture di IA più rapido rispetto a ricavi e redditività.
Un rallentamento della crescita del Cloud; una minore monetizzazione della ricerca; una compressione dei margini; oppure un ulteriore aumento sostanziale delle previsioni di spesa in conto capitale per il 2027 potrebbero innescare pressioni di vendita, soprattutto in un contesto di maggiore attenzione ai rendimenti degli investimenti nell’IA.
Concentriamoci ora sulle prospettive a medio termine del prezzo delle azioni di Alphabet dal punto di vista dell’analisi tecnica.
Analisi tecnica: il trend rialzista principale di GOOGL è a rischio
Dopo aver toccato il massimo storico intraday a 408,61 il 18 maggio 2026, Alphabet (GOOGL) ha registrato un calo correttivo del 22,9%, scendendo il 23 luglio 2026 a 314,90.
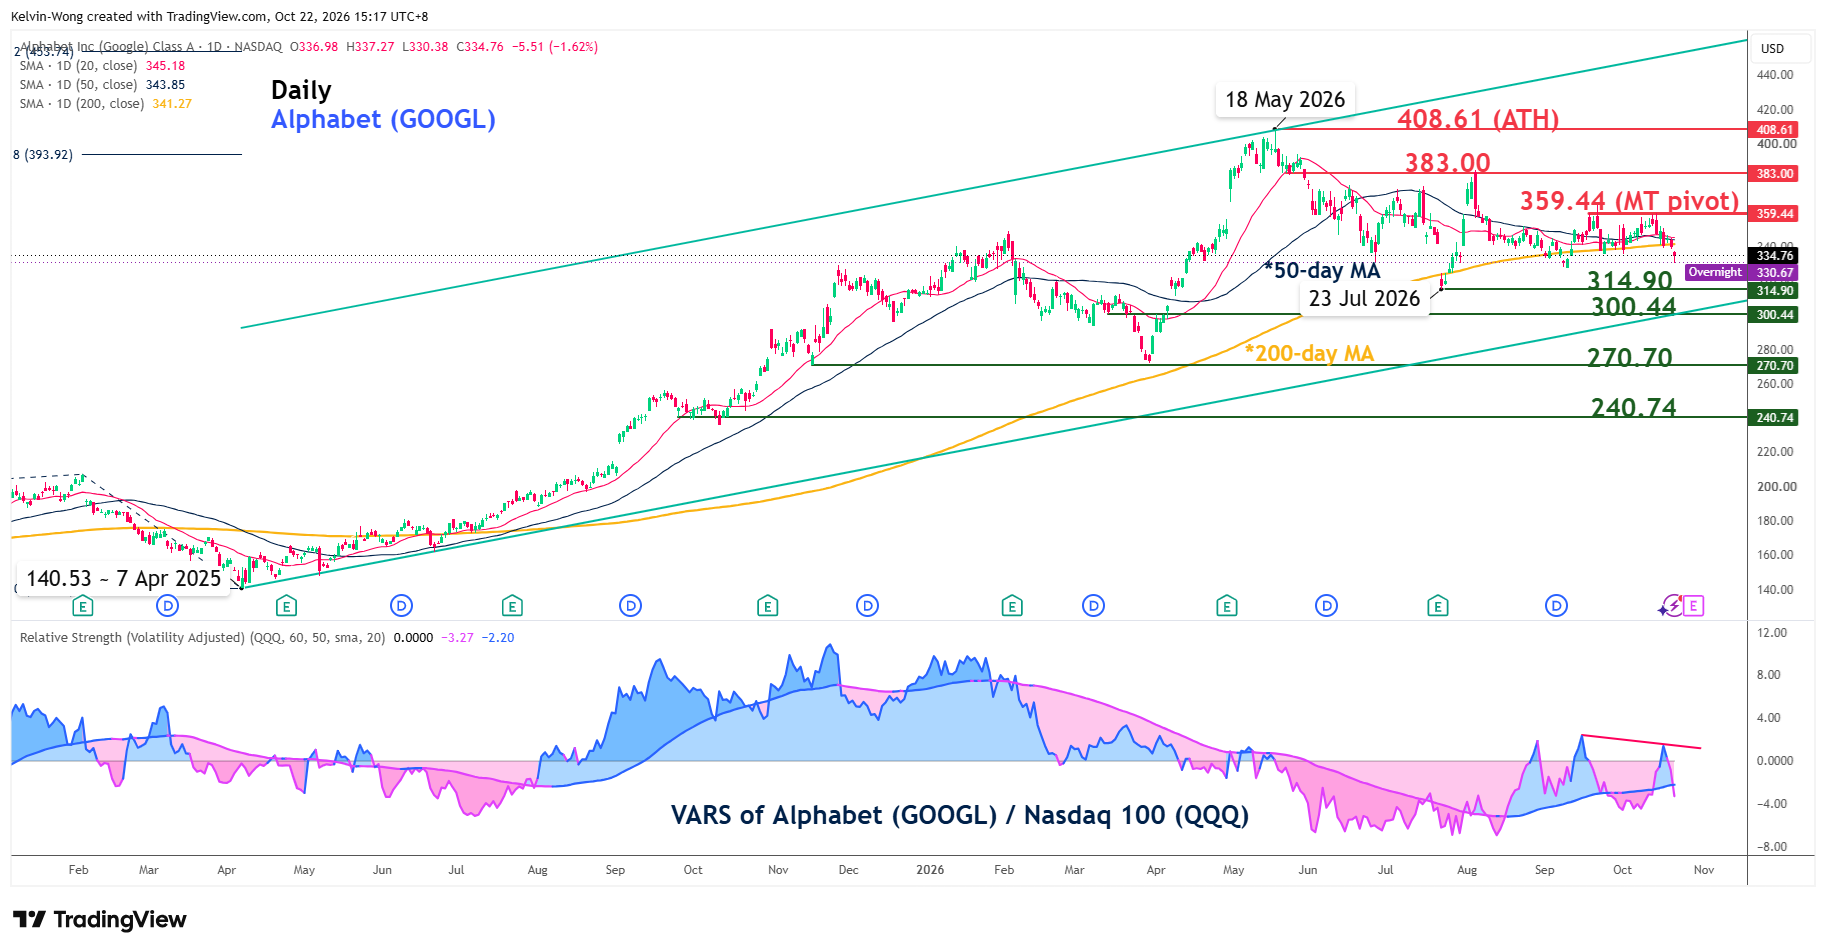
L’andamento più recente del titolo suggerisce che i ribassisti abbiano probabilmente il controllo e che la quotazione sia esposta a un rischio crescente di rottura al ribasso della fase rialzista in atto dal minimo di 140,53 registrato il 7 aprile 2025.
Il titolo ha violato al ribasso le medie mobili a 50 e 200 giorni.
Inoltre, la forza relativa corretta per la volatilità (VARS) di GOOGL rispetto al fondo negoziato in borsa Nasdaq 100 (QQQ) ha registrato un andamento al ribasso dal 16 ottobre 2026, indicando un’ulteriore potenziale sottoperformance di GOOGL rispetto al Nasdaq 100.
Da monitorare la resistenza di medio termine a 359,44 per confermare l’orientamento ribassista su GOOGL. Una rottura al di sotto del supporto a 300,44 – che coincide con il limite inferiore del principale canale ascendente – potrebbe innescare un ulteriore movimento correttivo di diverse settimane, con il prossimo supporto di medio termine a 270,70.
D’altra parte, un superamento seguito da una chiusura giornaliera oltre 359,44 invaliderebbe l’orientamento ribassista; la prossima resistenza di medio termine si colloca a 383,00, prima di un possibile ritest del massimo storico intraday a 408,61.
Il contenuto qui riportato ha esclusivamente scopo didattico e informativo. Il presente materiale non costituisce un consiglio di investimento né una raccomandazione o un suggerimento relativo a alcuna strategia di investimento, e non fornisce servizi di consulenza in materia di investimenti. OANDA non è responsabile per eventuali decisioni di investimento prese sulla base di questo contenuto. Investire comporta il rischio di perdita di capitale. I rendimenti passati non garantiscono risultati futuri.
Note a piè di pagina
2. https://www.marketbeat.com/earnings/reports/2026-10-28-alphabet-inc-stock/?utm_source=chatgpt.com
3. https://earnings-watcher.com/wiki/googl-earnings-october-2026
4. https://www.sec.gov/Archives/edgar/data/1652044/000165204426000066/googexhibit991q22026.htm
5. https://www.barrons.com/articles/google-alphabet-stock-ai-slump-1aa9c42e
7. https://www.sec.gov/Archives/edgar/data/1652044/000165204426000071/goog-20260630.htm
8. https://www.investors.com/news/technology/google-stock-google-earnings-cloud-growth-q22026
Ultimi post del blog:


Apertura conto veloce, inizia a investire oggi
Scopri come superare la concorrenza
Apri un conto

