


Impact des élections de mi-mandat américaines sur les marchés des changes et le dollar américain

Points clés à retenir :
- L'impasse législative résultant d'un gouvernement divisé contribue généralement à stabiliser les anticipations des marchés. Elle limite les dépenses budgétaires importantes ; elle freine également les réformes politiques majeures.
- La politique monétaire de la Réserve fédérale et les écarts de taux d’intérêt demeurent les principaux moteurs de l’évolution du dollar américain, bien plus que les cycles politico-budgétaires plus larges liés aux élections.
- Les changements de majorité au Congrès ont une incidence directe sur le pouvoir exécutif en matière de commerce et d’application des droits de douane. Cette incertitude accentue la volatilité des principales paires de devises, telles que l’EUR/USD, l’USD/CAD et l’USD/MXN.
Dynamique des élections de mi-mandat et facteurs macroéconomiques
Il est important pour les traders sur le marché des changes qui suivent les marchés macroéconomiques de bien comprendre les élections de mi-mandat américaines et leur impact potentiel sur les marchés. Le résultat de ces élections détermine les priorités législatives ; la politique commerciale ; les dépenses budgétaires ; ainsi que les réformes fiscales. Les changements dans la répartition du pouvoir entre les partis peuvent entraîner une impasse législative ou des changements politiques majeurs, ce qui a un impact sur le sentiment des marchés, les rendements des obligations d’État et la cotation du dollar américain sur les marchés mondiaux des devises.
Il convient toutefois de rappeler que, si les élections de mi-mandat jouent un rôle clé, elles ne constituent qu’un facteur parmi d’autres influençant les taux de change du dollar américain. Un ensemble plus large de fondamentaux macroéconomiques pèse fortement sur les mouvements des devises, notamment la politique monétaire de la Réserve fédérale ; la publication des données sur l’inflation ; les chiffres de l’emploi non agricole et les rapports sur l’emploi ; les développements géopolitiques mondiaux ; ainsi que la stabilité économique internationale globale.
Gestion des risques et biais politique
Pour éliminer tout parti pris politique lors du trading d’événements politiques majeurs tels que les élections de mi-mandat, il convient de remplacer les préférences partisanes personnelles par une stratégie objective, fondée sur des règles et entièrement axée sur divers paramètres tels que les cours du marché, la liquidité et la distribution de probabilité. Un piège courant consiste à projeter ses préférences politiques sur les cours, en supposant par exemple qu’une victoire du candidat favori fera automatiquement monter les actions ou le dollar, alors que les marchés réagissent souvent davantage à la résolution de l’incertitude qu’à l’identité du vainqueur.
Pour neutraliser les biais émotionnels, les opérateurs peuvent établir une matrice à deux scénarios. Ce document définit des plans de réaction concrets pour chaque issue, en s’appuyant sur des indicateurs quantifiables tels que la volatilité implicite, la profondeur du carnet d’ordres et les écarts de rendement des taux d’intérêt, plutôt que sur des commentaires politiques. La définition de paramètres de risque stricts avant l’événement, tels que la réduction de la taille des positions, l’analyse de structures graphiques sur des horizons temporels plus longs et l’attente de la découverte initiale des prix après l’élection pour établir une orientation claire, contribue à garantir que l’exécution des transactions reste guidée par l’évolution des cours plutôt que par des convictions partisanes.
Composition du Congrès et dynamique de la volatilité des devises
Historiquement, à l’approche d’élections majeures, une incertitude accrue entraîne souvent une hausse de la volatilité implicite sur différents instruments financiers et sur le dollar américain. Une fois le scrutin terminé et la situation politique clarifiée, les primes de risque ont tendance à se dissiper.
Une victoire écrasante d’un seul parti donne à l’administration la marge de manœuvre nécessaire pour mettre en œuvre des dépenses expansionnistes, des réformes fiscales ou des remaniements réglementaires majeurs. Ces mesures renforcent généralement les rendements des bons du Trésor américain et alimentent une tendance haussière pour le dollar américain. À l’inverse, le scénario de loin le plus courant, à savoir un Congrès divisé, entraîne une impasse législative. Si cette impasse freine les mesures de relance budgétaire agressives, elle offre en revanche des conditions politiques prévisibles qui tendent à stabiliser le sentiment de risque. L’attention des traders se reporte alors sur les anticipations concernant la trajectoire des taux de la Réserve fédérale et sur les données économiques fondamentales.
Volatilité des marchés et tendances de l’ATR pendant les élections de mi-mandat
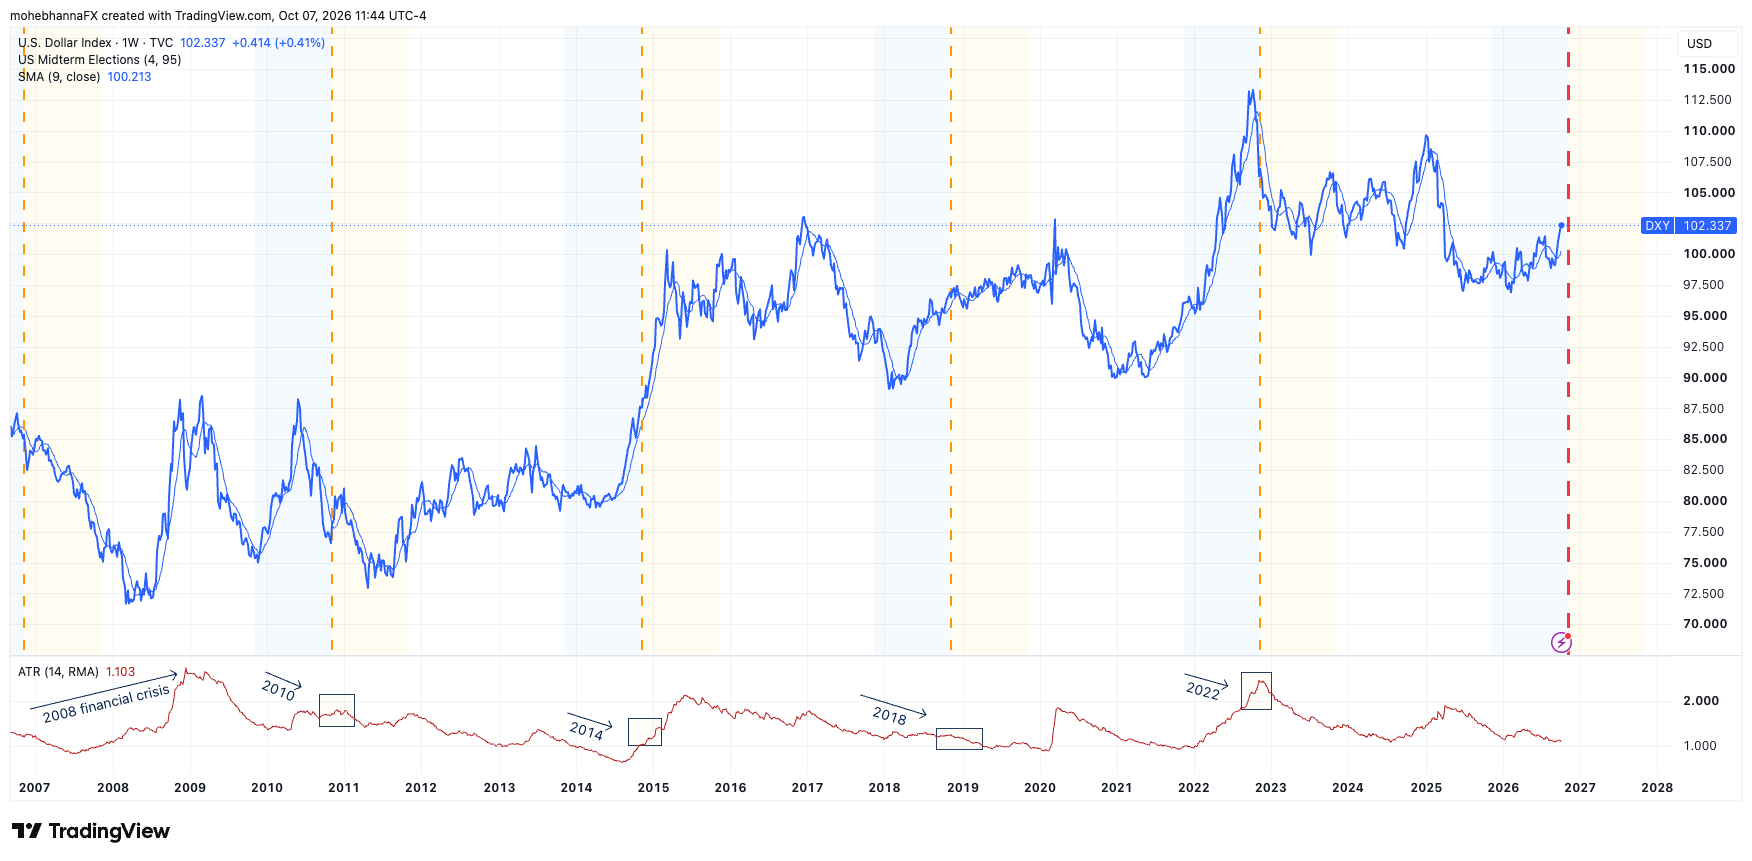
À l’approche des élections de mi-mandat américaines (marquées par les lignes verticales orange), l’indicateur Average True Range (ATR) de l’indice du dollar américain DXY évolue systématiquement dans une fourchette comprise entre 1 000 et 2 000, comme l’indiquent les flèches pour les années 2010, 2014 et 2018.
La volatilité des marchés en 2022 a été inhabituellement élevée par rapport aux cycles électoraux habituels, principalement en raison de vents contraires macroéconomiques sévères plutôt que de la seule incertitude politique. L’inflation globale, qui a atteint des sommets inégalés depuis quarante ans, a contraint la Réserve fédérale à mener une campagne agressive de hausse des taux, avec quatre hausses consécutives de 75 points de base entre juin et novembre 2022. Ce resserrement monétaire agressif a propulsé l’indice du dollar américain (DXY) à des sommets inégalés depuis plusieurs décennies. L’indicateur Average True Range (ATR) a ainsi atteint des niveaux records proches de 2 500, alors que les marchés des devises et des obligations réévaluaient en permanence leurs anticipations concernant le taux terminal de la Fed dans un contexte de risque électoral plus général.
Interaction entre la politique monétaire et la politique budgétaire et le dollar américain
La politique monétaire, pilotée par la Réserve fédérale, et la politique budgétaire, gérée par le Congrès et la Maison Blanche, interagissent de manière dynamique pour façonner les taux d’intérêt, les anticipations d’inflation et les flux de capitaux. Ces facteurs déterminent directement la valeur du dollar américain. Lorsque le Congrès adopte une politique budgétaire expansionniste, telle que d’importantes baisses d’impôts ou une augmentation des dépenses fédérales, la demande intérieure s’en trouve stimulée. Cette situation peut alimenter une hausse de l’inflation et faire grimper l’endettement public.
En réaction, la Réserve fédérale resserre souvent sa politique monétaire en relevant le taux des fonds fédéraux afin de contenir l’inflation. Ce dosage de politiques – « budgétaire accommodante / monétaire restrictive » – fait grimper les rendements des bons du Trésor américain, attirant les capitaux étrangers vers les actifs libellés en dollars et renforçant ainsi le billet vert. À l’inverse, un environnement budgétaire restrictif – austérité ou blocage politique – freine la croissance. La Fed dispose alors d’une marge de manœuvre pour mettre en œuvre un assouplissement monétaire, en abaissant les taux d’intérêt ou en rachetant des obligations. Cette politique réduit les écarts de rendement par rapport aux autres banques centrales et peut affaiblir le dollar américain. En fin de compte, l’évolution du dollar dépend de l’interaction entre les politiques monétaire et budgétaire ; elle détermine le rendement réel par rapport aux devises étrangères.
Comprendre l’impasse électorale des élections de mi-mandat
Une impasse électorale lors des élections de mi-mandat survient lorsque ces élections divisent le contrôle du gouvernement fédéral américain entre les partis politiques. Cette situation laisse généralement un parti à la tête de la Maison Blanche et le parti d’opposition aux commandes de la Chambre des représentants, du Sénat, ou des deux. Cette division rend l’adoption de lois majeures pratiquement impossible. Les grands projets de loi de dépenses, les réformes fiscales et les remaniements politiques nécessitent un compromis bipartite qui se concrétise rarement. Pour les marchés financiers et des changes, cette impasse « gèle » en substance la politique budgétaire ; elle élimine la menace d’augmentations soudaines d’impôts ou de dépenses déficitaires massives. Elle crée ainsi un environnement politique prévisible et ramène l’attention principale des traders sur les données économiques et les actions des banques centrales.
Études de cas historiques : les élections de mi-mandat de 2018 et 2022
Étude de cas n° 1 : élections de mi-mandat de 2018 (administration Trump)
- Résultat des élections : les démocrates ont repris le contrôle de la Chambre des représentants, mettant fin à deux ans de triplé républicain, tandis que les républicains ont renforcé leur majorité au Sénat.
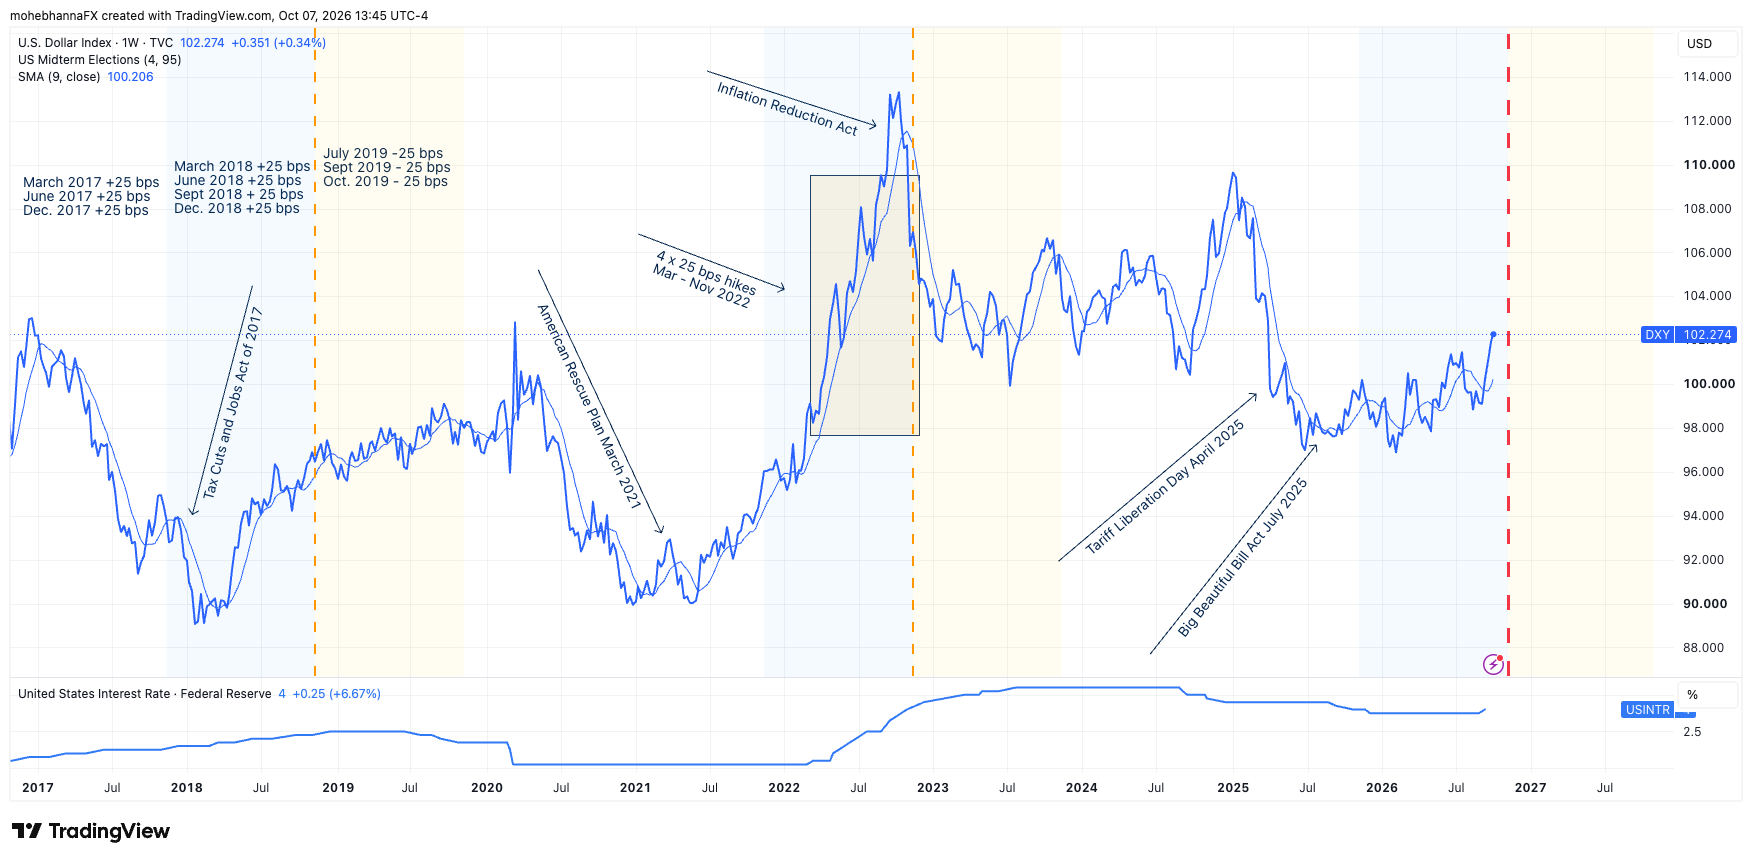
- Changement de politique budgétaire : la victoire des démocrates à la Chambre a mis fin aux perspectives de nouvelles baisses d’impôts et à toute expansion budgétaire unilatérale après l’adoption du vaste « Tax Cuts and Jobs Act » de 2017. Elle a également entraîné un contrôle parlementaire intense ; une gestion budgétaire au bord du précipice¹ ; ainsi qu’un arrêt des services fédéraux d’une durée record de 35 jours² fin 2018/début 2019, lié au financement du mur frontalier.
- Impact sur les marchés et les changes : Avant le scrutin, l’anticipation d’une prolongation des baisses d’impôts avait fait progresser les rendements des bons du Trésor et soutenu le dollar. Le retour d’un gouvernement divisé a mis un frein aux mesures de relance budgétaire ; il a aussi placé la politique commerciale – notamment les droits de douane – au rang de principal outil de l’exécutif. La disparition de nouveaux facteurs budgétaires favorables, conjuguée à des inquiétudes croissantes concernant la croissance mondiale, a conduit la Réserve fédérale à suspendre son cycle de hausse des taux d’intérêt début 2019. En conséquence, le dollar américain a perdu son élan haussier d’origine budgétaire, entrant dans une phase de consolidation latérale face aux principales devises.
Étude de cas n° 2 : Élections de mi-mandat de 2022 (administration Biden)
- Résultat des élections : les républicains ont remporté une faible majorité à la Chambre des représentants, tandis que les démocrates ont conservé le contrôle du Sénat.
- Changement de politique budgétaire : cette division a mis un terme aux plans de relance budgétaire à grande échelle mis en œuvre au cours des deux premières années de l’administration Biden (tels que l’Inflation Reduction Act et l’American Rescue Plan). La division du gouvernement a conduit à l’impasse très médiatisée de 2023 sur le plafond de la dette³, qui a finalement été résolue par la loi sur la responsabilité budgétaire de 2023⁴, plafonnant les dépenses fédérales pendant deux ans.
- Impact sur les marchés des changes et les marchés financiers : la disparition de toute perspective de nouvelles dépenses publiques majeures a été bien accueillie par les marchés des changes, préoccupés par une inflation record et des déficits budgétaires américains élevés. L’impasse politique a limité les anticipations concernant les futures émissions de dette, atténuant ainsi une partie de la pression à la hausse sur les rendements des bons du Trésor à long terme. Le principal facteur à l’origine du retour rapide du dollar américain vers la campagne agressive de hausse des taux menée par la Réserve fédérale pour maîtriser l’inflation a été la tendance du dollar à suivre les anticipations de taux de la Fed plutôt que les craintes budgétaires liées aux élections.
Droits de douane et politique commerciale
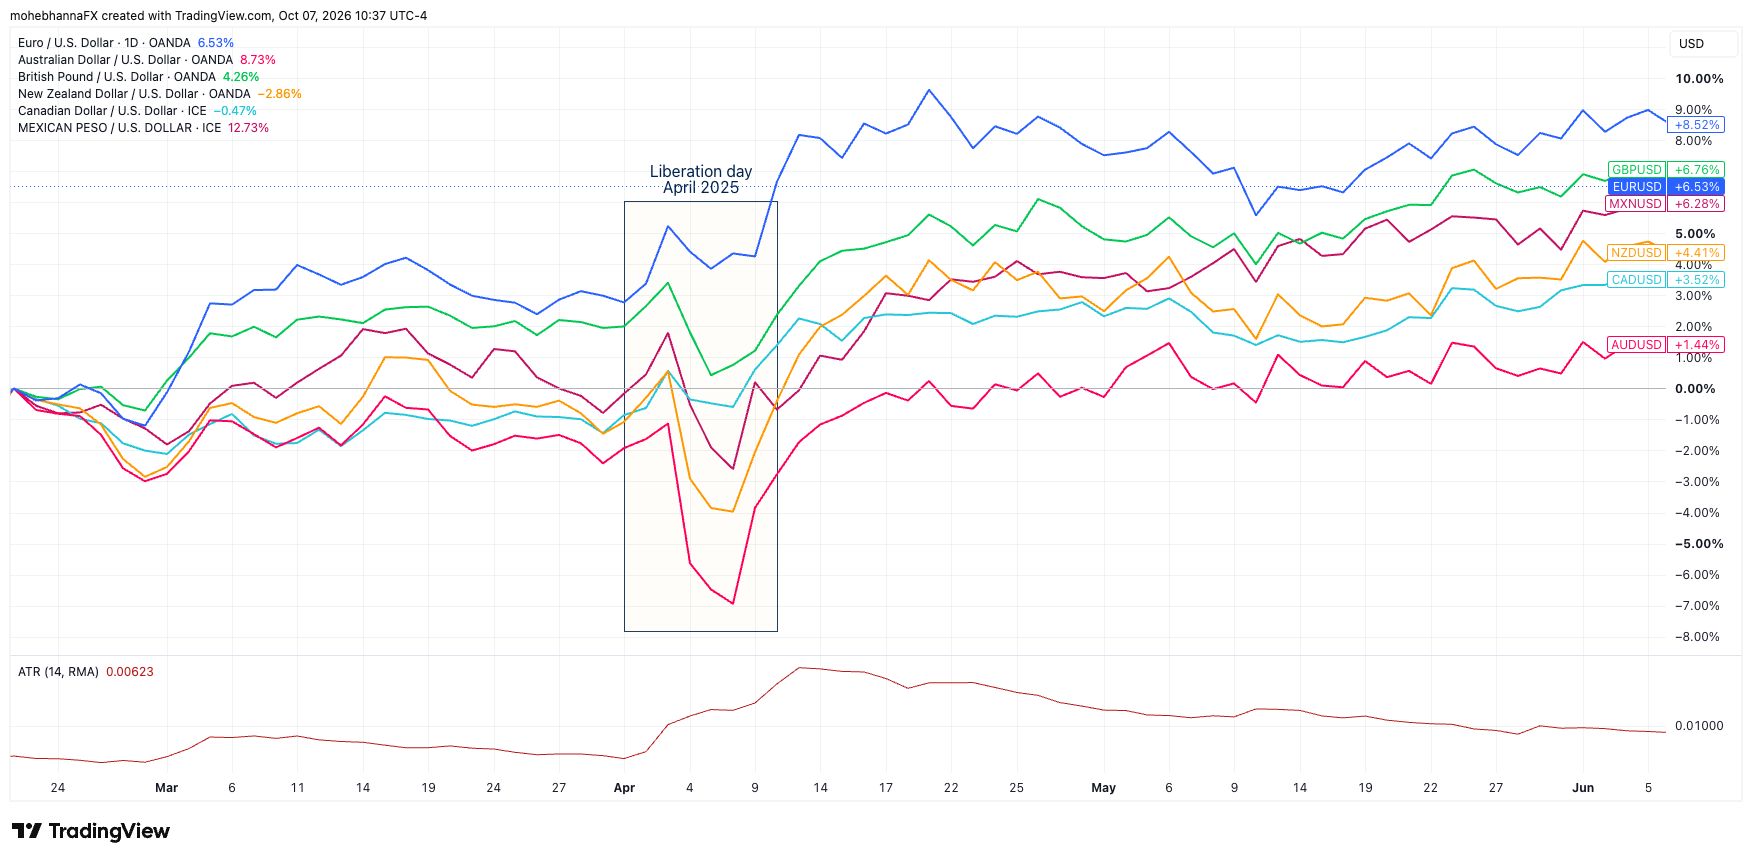
Les prochaines élections de mi-mandat de 2026 pourraient modifier considérablement la trajectoire de la politique commerciale américaine et de l’application des droits de douane, principalement en modifiant le contrôle exercé par le Congrès et en imposant des limites législatives aux pouvoirs de l’exécutif en matière commerciale. En vertu de la Constitution américaine, le Congrès détient le pouvoir principal de fixer et de percevoir les droits de douane ; toutefois, la législation antérieure a délégué de larges pouvoirs d’urgence au président pour imposer des droits de douane unilatéraux pour des raisons de sécurité nationale ou économiques.
Si les élections de mi-mandat aboutissent à un gouvernement divisé – dans lequel le parti d’opposition prend le contrôle de l’une ou l’autre des chambres –, le Congrès pourra influencer la politique commerciale par plusieurs mécanismes clés. Il pourra recourir à des dérogations législatives ciblées ; exercer un contrôle rigoureux via les commissions parlementaires ; ou encore s’appuyer sur les retombées électorales liées aux droits de douane de rétorsion affectant des secteurs d’exportation clés.
À l’inverse, un gouvernement unifié aligné sur la Maison Blanche permet aux droits de douane existants de rester en place, d’étendre leur champ d’application ou d’être déployés de manière agressive dans le cadre de différends en cours, avec une opposition législative minimale.
Cela dit, la continuité des droits de douane d’une administration à l’autre reste possible. Après la transition de 2020, le président Biden a largement maintenu les droits de douane de la section 301 sur les importations chinoises, initialement instaurés par l’administration Trump, reflétant un large consensus bipartisan visant à protéger les industries américaines stratégiques. Plutôt que de lever ces restrictions, l’administration a maintenu les droits de douane sur environ 300 milliards de dollars de marchandises chinoises.
Si les résultats des élections de mi-mandat modifient la politique commerciale, la Chine, le Mexique, le Canada et l’Union européenne sont les plus exposés. Leurs volumes d’échanges élevés avec les États-Unis et leur sensibilité directe aux mesures commerciales réglementaires les placent en première ligne. L’attention se recentre alors sur des paires de devises telles que l’EUR/USD, l’USD/CAD et l’USD/MXN.
Impact géopolitique et sur les marchés de l’énergie
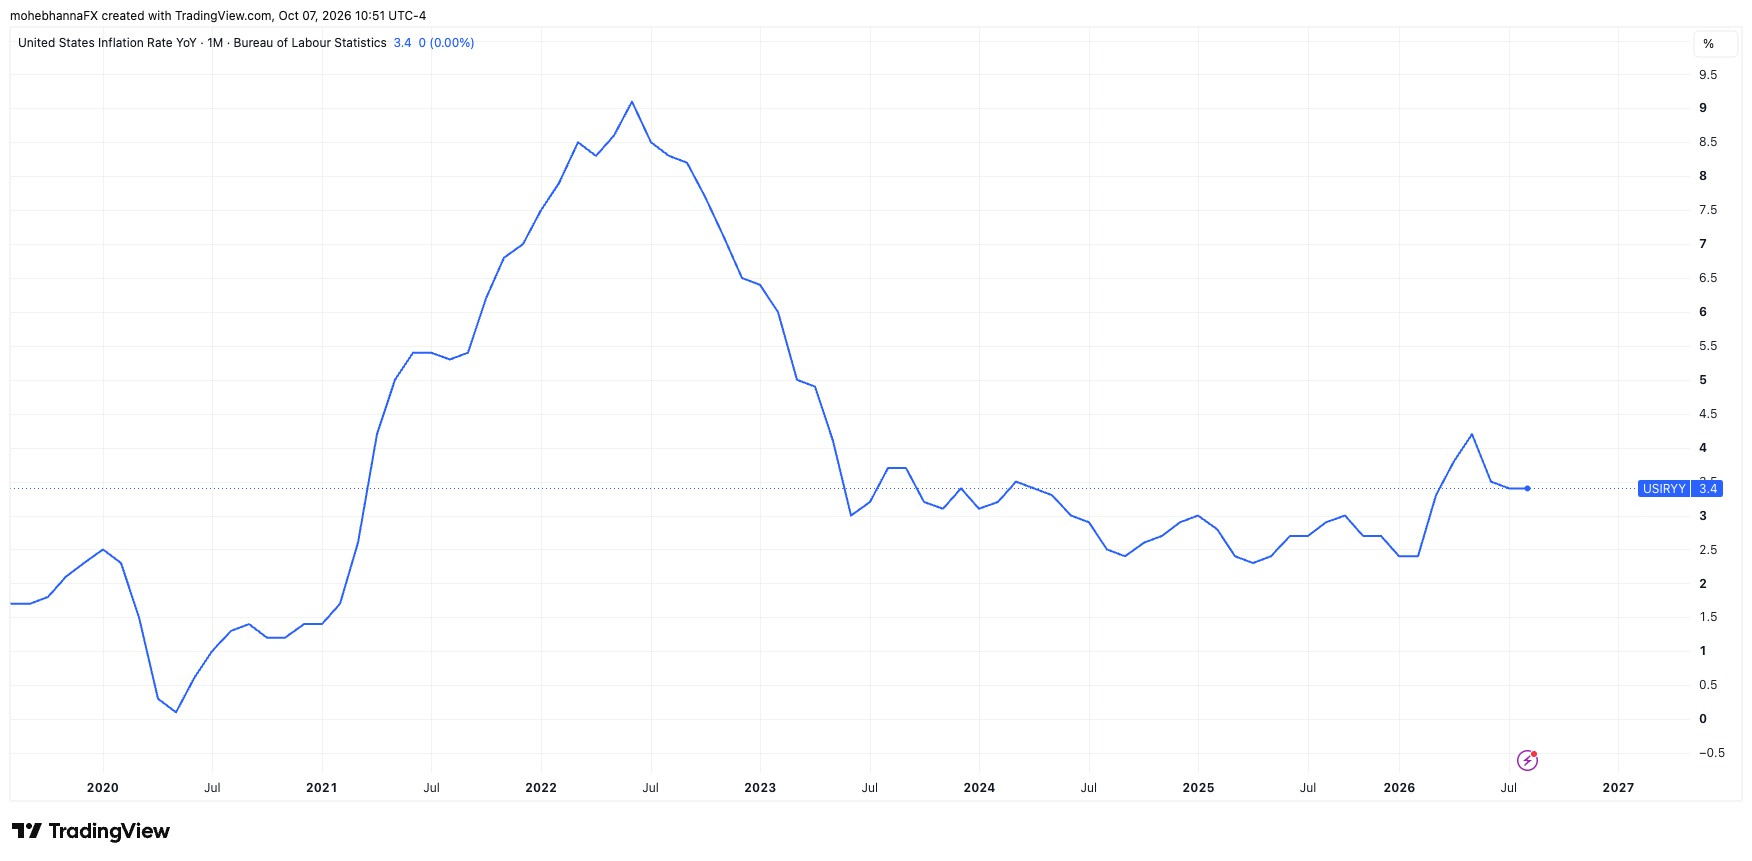
Bien que le président américain détienne l’autorité principale en matière de politique étrangère et d’opérations militaires en tant que commandant en chef, les élections de mi-mandat peuvent influencer de manière significative la politique étrangère américaine et les conflits au Moyen-Orient par le biais des contraintes budgétaires du Congrès, du contrôle des pouvoirs de guerre et des incitations électorales. Toute action du Congrès dépendra probablement de l’évolution de la situation sur le terrain au fil du temps.
Depuis le début du conflit au Moyen-Orient, la hausse des prix mondiaux du pétrole brut et du gaz naturel exerce une pression inflationniste persistante sur l’ensemble de l’économie. L’énergie étant un intrant fondamental pour les chaînes d’approvisionnement des transports, de l’industrie manufacturière et de l’agriculture, le niveau élevé et durable des coûts énergétiques a maintenu les indicateurs d’inflation globale à un niveau élevé et a fait grimper le coût de base des biens et services essentiels.
Il en résulte un paradoxe économique frappant à l’approche des élections de mi-mandat. Les indicateurs macroéconomiques traditionnels, tels qu’une croissance robuste du PIB, un faible taux de chômage et des bénéfices d’entreprise stables, témoignent d’une économie en bonne santé. Dans le même temps, les électeurs lambda subissent les conséquences immédiates d’une hausse du coût de la vie à la pompe et à la caisse des supermarchés. Historiquement, lorsque l’inflation élevée érode les gains salariaux réels, l’opinion des électeurs tend à accorder bien plus d’importance au pouvoir d’achat des ménages qu’aux chiffres de la croissance économique globale, faisant ainsi des pressions liées au coût de la vie une variable déterminante pour les candidats au Congrès en lice.
Conclusion
En résumé, les élections de mi-mandat américaines constituent un tournant critique pour les marchés des changes, introduisant une volatilité à court terme et modifiant le paysage budgétaire à long terme. Si les cycles électoraux suscitent dans un premier temps de l’incertitude et des primes de risque élevées, l’émergence typique d’une impasse législative stabilise souvent les anticipations du marché en limitant les réformes politiques majeures et l’expansion budgétaire. En fin de compte, les opérateurs de change doivent mettre en balance les signaux politiques émanant des élections de mi-mandat et les principaux facteurs macroéconomiques — notamment la politique monétaire de la Réserve fédérale, les écarts de taux d’intérêt et les données économiques sous-jacentes — qui restent les forces dominantes guidant la trajectoire du dollar américain.
Notes de bas de page
2 https://apnews.com/article/30769167ab7a4ef9adf880d020b775dd ↩
3 https://www.conference-board.org/publications/2023- US- debt- ceiling- crisis ↩
4 https://www.congress.gov/bill/118th-congress/house-bill/3746/summary/00 ↩
Le contenu présenté ici est fourni à titre éducatif et informatif uniquement. Il ne s'agit pas d'un conseil en investissement, d'une recommandation ou d'une suggestion de stratégie, et n'est pas un service de conseil en investissement. Les courtiers OANDA ne sont pas responsables des décisions d’investissement que vous prenez sur la base de ces informations. Investir comporte toujours un risque de perte de capital. Les performances passées ne garantissent pas les résultats futurs.
Derniers articles de blog :


Ouverture de compte rapide, commencez à investir maintenan
Deux types de comptes sont disponibles : Actions/ETF et CFD
Ouvrez un compte

