


Einfluss der US-Zwischenwahlen auf Devisenmärkte und US-Dollar

Das Wichtigste auf einen Blick:
- Ein durch eine geteilte Regierung bedingter legislativer Stillstand stabilisiert in der Regel die Markterwartungen. Er begrenzt umfangreiche fiskalische Ausgaben; er begrenzt auch politische Umwälzungen.
- Die Geldpolitik der Federal Reserve und die Zinsdifferenzen bleiben die dominierenden Einflussfaktoren für die Bewertung des US-Dollars. Von Wahlen getriebene finanzpolitische Zyklen spielen eine geringere Rolle.
- Veränderungen in der Mehrheitsverteilung im Kongress wirken sich direkt auf die Exekutivgewalt in Bezug auf Handel und die Durchsetzung von Zöllen aus. Dadurch steigt die Volatilität bei wichtigen Währungspaaren wie EUR/USD, USD/CAD und USD/MXN.
Dynamik der Zwischenwahlen und makroökonomische Einflussfaktoren
Das Verständnis der US-Zwischenwahlen und ihrer potenziellen Auswirkungen auf den Markt ist für Devisenhändler, die die Makromärkte beobachten, von Bedeutung. Das Ergebnis prägt die legislativen Prioritäten, die Handelspolitik, die Staatsausgaben und Steuerreformen. Verschiebungen in der Parteikontrolle können zu einem legislativen Stillstand oder zu erheblichen politischen Veränderungen führen, was sich auf die Marktstimmung, die Renditen von Staatsanleihen und die Bewertung des US-Dollars auf den globalen Devisenmärkten auswirkt.
Zwar spielen die US-Zwischenwahlen eine Schlüsselrolle, sie sind jedoch nur einer von vielen Faktoren, die die Wechselkurse des US-Dollars beeinflussen. Eine breitere Matrix makroökonomischer Fundamentaldaten wirkt sich stark auf Währungsbewegungen aus. Dazu zählen insbesondere die Geldpolitik der Federal Reserve, die Veröffentlichung von Inflationsdaten, Berichte über die Beschäftigungszahlen außerhalb der Landwirtschaft sowie globale geopolitische Entwicklungen und die allgemeine internationale wirtschaftliche Stabilität.
Risikomanagement und politische Voreingenommenheit
Um politische Voreingenommenheit beim Handel im Zusammenhang mit wichtigen politischen Ereignissen wie den Zwischenwahlen zu vermeiden, ist es ratsam, von persönlichen parteipolitischen Präferenzen zu einer objektiven, regelbasierten Strategie überzugehen, die sich ausschließlich auf verschiedene Parameter wie Marktpreise, Liquidität und Wahrscheinlichkeitsverteilung konzentriert. Viele Marktteilnehmer übertragen ihre politischen Präferenzen auf die Kursentwicklung. Sie gehen davon aus, dass der Sieg einer bevorzugten Partei automatisch die Aktienkurse steigen lässt oder den Dollar stärkt. In Wirklichkeit reagieren die Märkte jedoch meist auf die Auflösung der Unsicherheit selbst, nicht auf das Ergebnis.
Um emotionale Voreingenommenheit zu minimieren, empfiehlt sich eine Szenariomatrix mit konkreten Handelsplänen für beide Ausgänge; dabei sollten quantifizierbare Kennzahlen wie implizite Volatilität, Orderbuchtiefe und Zinsdifferenziale herangezogen werden, nicht politische Kommentare. Die Festlegung strenger Risikoparameter vor dem Ereignis – wie die Reduzierung der Positionsgröße, die Berücksichtigung von Chartstrukturen in längeren Zeitrahmen und das Abwarten der ersten Kursfindung nach der Wahl, um eine klare Richtungsneigung zu erkennen – trägt dazu bei, dass die Handelsausführung weiterhin von der Kursentwicklung und nicht von parteipolitischen Überzeugungen bestimmt wird.
Kongresszusammensetzung und Devisenvolatilität
Historisch gesehen führt die erhöhte Unsicherheit im Vorfeld wichtiger Wahlen häufig zu einem Anstieg der impliziten Volatilität bei verschiedenen Finanzinstrumenten und beim US-Dollar. Sobald die Wahl abgeschlossen ist und politische Klarheit eintritt, dürften sich die Risikoprämien wieder auflösen.
Ein Erdrutschsieg einer einzigen Partei verschafft der Regierung Spielraum für expansive Ausgaben, Steuerreformen oder umfassende regulatorische Umgestaltungen. Dies stützt in der Regel die Renditen von US-Staatsanleihen und befeuert ein Bullen-Szenario für den USD. Das weitaus häufigere Ergebnis – ein gespaltener Kongress – führt hingegen zu einer legislativen Blockade. Aggressive fiskalische Anreize werden begrenzt. Zugleich sorgen vorhersehbare politische Rahmenbedingungen für eine Stabilisierung des Risikosentiments. Der Fokus der Devisenhändler richtet sich damit wieder auf die Erwartungen zum Leitzinspfad der Federal Reserve und auf die wichtigsten Wirtschaftsdaten.
Marktvolatilität und ATR-Trends während der Zwischenwahlen
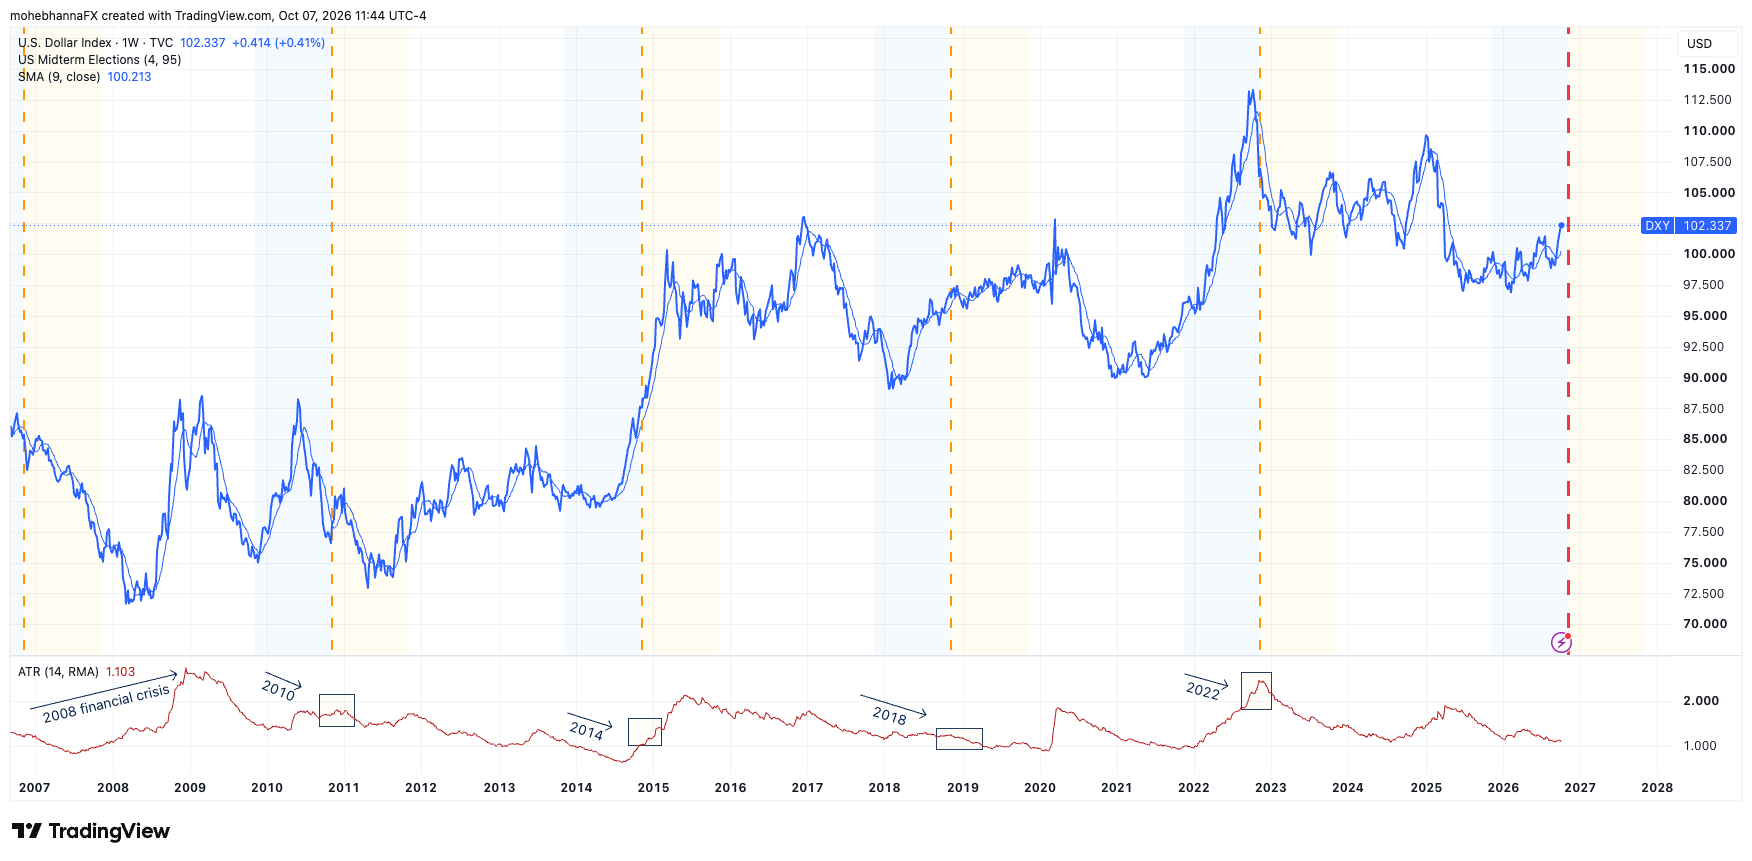
Im Vorfeld der US-Zwischenwahlen (markiert durch die vertikalen orangefarbenen Linien) bewegt sich der Average True Range (ATR)-Indikator für den US-Dollar-Index DXY durchweg innerhalb der Spanne von 1.000 bis 2.000, wie die Pfeile für die Jahre 2010, 2014 und 2018 zeigen.
Die Marktvolatilität im Jahr 2022 lag im Vergleich zu üblichen Wahlzyklen ungewöhnlich hoch. Grund dafür waren vor allem starke makroökonomische Gegenwinde und nicht allein politische Unsicherheit. Die auf ein 40-Jahres-Hoch steigende Gesamtinflation zwang die Federal Reserve zu einer aggressiven Zinserhöhungsrunde. Zwischen Juni und November 2022 erfolgten vier aufeinanderfolgende Zinserhöhungen um jeweils 75 Basispunkte. Diese aggressive geldpolitische Straffung trieb den US-Dollar-Index (DXY) auf Mehrjahreshochs. Zugleich stieg der Average True Range (ATR) auf Spitzenwerte nahe 2.500, da die Devisen- und Anleihemärkte die Erwartungen zum Endzins der Fed vor dem Hintergrund eines allgemeinen Wahlrisikos kontinuierlich neu bewerteten.
Wechselwirkungen zwischen Geld- und Fiskalpolitik und dem US-Dollar
Die Geldpolitik (unter Kontrolle der Federal Reserve) und die Fiskalpolitik (unter Leitung des Kongresses und des Weißen Hauses) wirken dynamisch zusammen und prägen Zinssätze, Inflationserwartungen und Kapitalströme. Diese Faktoren bestimmen den Wert des US-Dollars direkt. Beschließt der Kongress eine expansive Fiskalpolitik – etwa umfangreiche Steuersenkungen oder höhere Bundesausgaben – stimuliert dies die Binnennachfrage. Das kann die Inflation steigen lassen und die Staatsverschuldung erhöhen.
Als Reaktion darauf strafft die Notenbank häufig die Geldpolitik, indem sie den Leitzins anhebt, um die Inflation in Schach zu halten. Diese Kombination aus lockerer Fiskal- und straffer Geldpolitik treibt die Renditen von US-Staatsanleihen in die Höhe, zieht ausländisches Kapital in auf Dollar lautende Vermögenswerte und stärkt den Greenback. Umgekehrt hat die Fed Spielraum für geldpolitische Lockerungsmaßnahmen – wie Zinssenkungen oder Anleihekäufe –, wenn ein restriktives fiskalpolitisches Umfeld (beispielsweise Sparmaßnahmen oder eine Pattsituation) das Wirtschaftswachstum bremst. Dadurch werden die Renditedifferenzen gegenüber anderen Zentralbanken verringert, was den US-Dollar potenziell schwächen könnte. Letztendlich hängt die Entwicklung des Dollars davon ab, ob sich Geld- und Fiskalpolitik gegenseitig verstärken oder in entgegengesetzte Richtungen ziehen, was wiederum die Realrendite im Verhältnis zu ausländischen Währungen bestimmt.
Pattsituation nach Zwischenwahlen verstehen
Ein politischer Stillstand nach den Zwischenwahlen tritt ein, wenn die Kontrolle über die US-Bundesregierung nach den Zwischenwahlen zwischen den politischen Parteien aufgeteilt wird. In der Regel kontrolliert eine Partei das Weiße Haus, während die gegnerische Partei die Kontrolle über das Repräsentantenhaus, den Senat oder beide Kammern ausübt. Diese Aufteilung macht die Verabschiedung wichtiger Gesetze nahezu unmöglich. Große Ausgabenvorhaben, Steuerreformen und politische Umgestaltungen erfordern parteiübergreifende Kompromisse, die selten zustande kommen. Für die Finanz- und Devisenmärkte „friert“ eine Pattsituation im Wesentlichen die Finanzpolitik ein, wodurch die Gefahr plötzlicher Steuererhöhungen oder massiver Defizitausgaben beseitigt wird. Dies schafft ein vorhersehbares politisches Umfeld und lenkt den Hauptfokus der Händler wieder auf Wirtschaftsdaten und die Maßnahmen der Zentralbanken.
Historische Fallstudien: Zwischenwahlen 2018 und 2022
Fallstudie 1: Zwischenwahlen 2018 (Trump-Regierung)
- Wahlergebnis: Die Demokraten eroberten die Kontrolle über das Repräsentantenhaus zurück und beendeten damit die zweijährige „Trifecta“ der Republikaner, während die Republikaner ihre Mehrheit im Senat ausbauten.
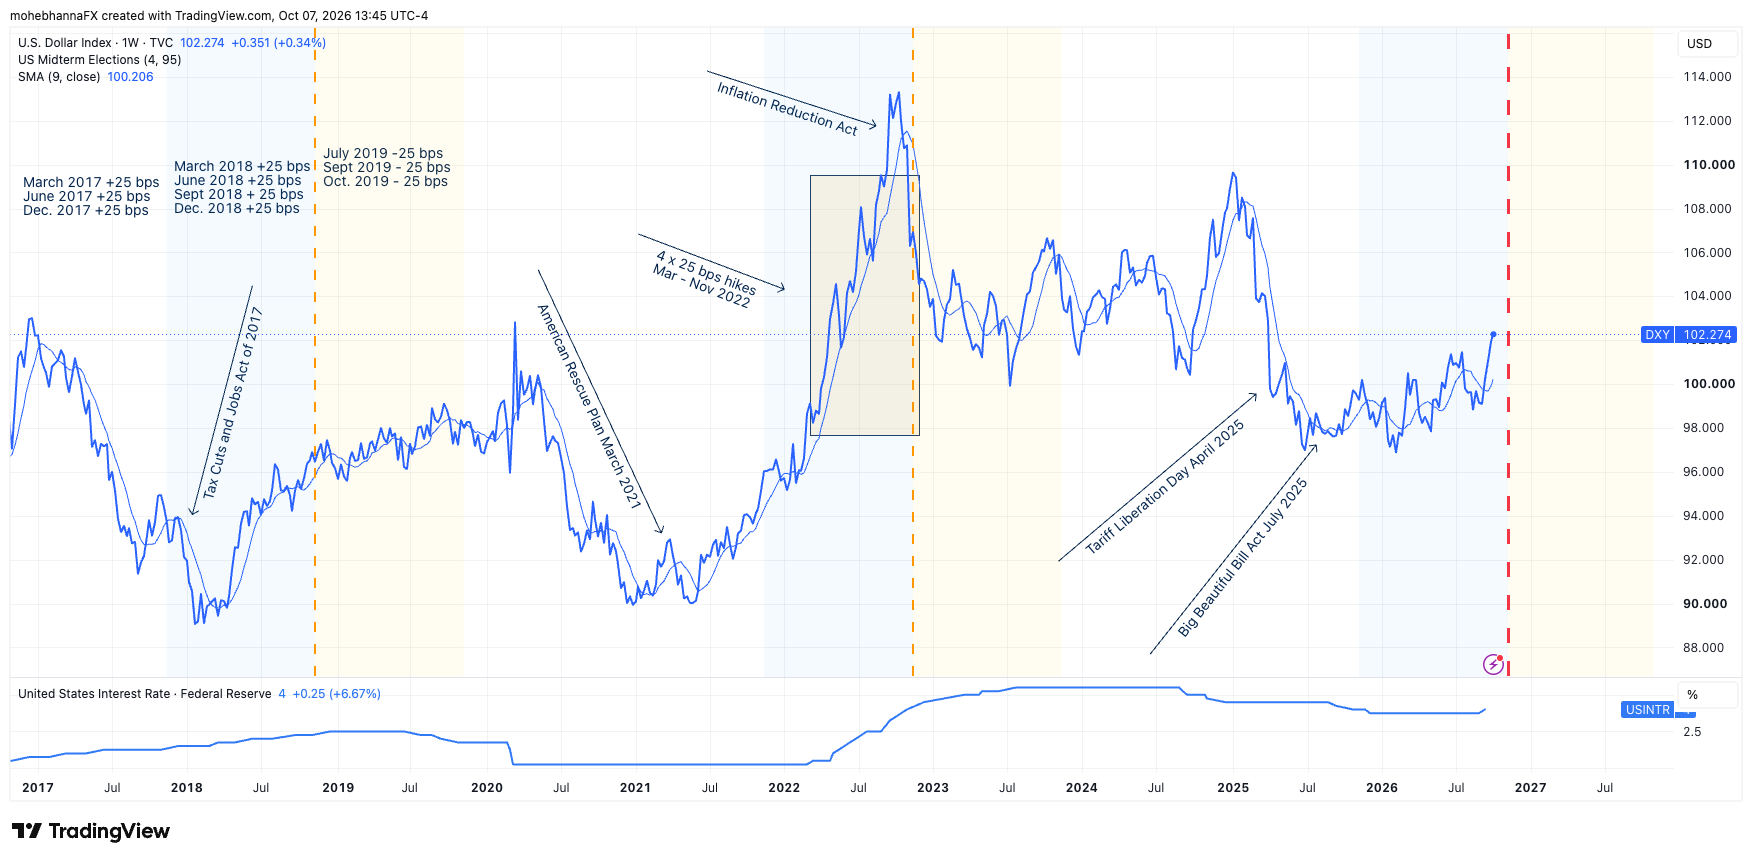
- Wende in der Finanzpolitik: Der Sieg der Demokraten im Repräsentantenhaus beendete faktisch die Aussicht auf weitere Steuersenkungen zu diesem Zeitpunkt oder auf eine weitere einseitige fiskalische Expansion im Anschluss an das umfangreiche „Tax Cuts and Jobs Act“ von 2017. Er führte zudem zu einer intensiven Kontrolle durch den Kongress, zu einem Haushaltspoker¹ und zu einem 35 Tage andauernden, rekordlangen Stillstand der Bundesregierung² Ende 2018/Anfang 2019 wegen der Finanzierung der Grenzmauer.
- Auswirkungen auf Devisen und Märkte: Vor der Wahl hatten Erwartungen auf eine Verlängerung der Steuersenkungen die Renditen von US-Staatsanleihen steigen lassen und den Dollar unterstützt. Die Rückkehr zu einer geteilten Regierung begrenzte die fiskalischen Impulse; die Handelspolitik (Zölle) rückte als wichtigstes Instrument der Exekutive in den Vordergrund. Der Wegfall weiterer fiskalischer Impulse und wachsende globale Wachstumssorgen veranlassten die Federal Reserve Anfang 2019 dazu, ihren Zinserhöhungszyklus zu unterbrechen. Infolgedessen verlor der US-Dollar seinen fiskalischen Aufwärtsschwung und bewegte sich gegenüber den wichtigsten Währungen in einer seitwärts gerichteten Handelsspanne.
Fallstudie 2: Zwischenwahlen 2022 (Biden-Regierung)
- Wahlergebnis: Die Republikaner errangen eine knappe Mehrheit im Repräsentantenhaus, während die Demokraten die Kontrolle über den Senat behielten.
- Wende in der Finanzpolitik: Diese Aufteilung beendete die groß angelegten fiskalischen Konjunkturpakete, wie sie in den ersten beiden Jahren der Biden-Regierung zu beobachten waren (z. B. der „Inflation Reduction Act“ und der „American Rescue Plan“). Die geteilte Regierung führte zu der hochbrisanten Pattsituation um die Schuldenobergrenze im Jahr 2023³, die letztendlich durch den „Fiscal Responsibility Act“ von 2023⁴ gelöst wurde, der die Bundesausgaben für zwei Jahre begrenzte.
- Auswirkungen auf Devisen- und Finanzmärkte: Der Wegfall weiterer Staatsausgaben wurde von den Devisenmärkten begrüßt, da diese wegen Rekordinflation und hoher US-Defizite verunsichert waren. Die Pattsituation dämpfte die Erwartungen an künftige Anleiheemissionen und nahm damit einen Teil des Aufwärtsdrucks von den Renditen langfristiger US-Staatsanleihen. Hauptgrund für die rasche Rückkehr des US-Dollars zur aggressiven Zinserhöhungskampagne der Federal Reserve zur Eindämmung der Inflation war die Tendenz des Dollars, eher den Zinserwartungen der Fed zu folgen als den durch die Wahlen ausgelösten fiskalpolitischen Befürchtungen.
Zölle und Handelspolitik
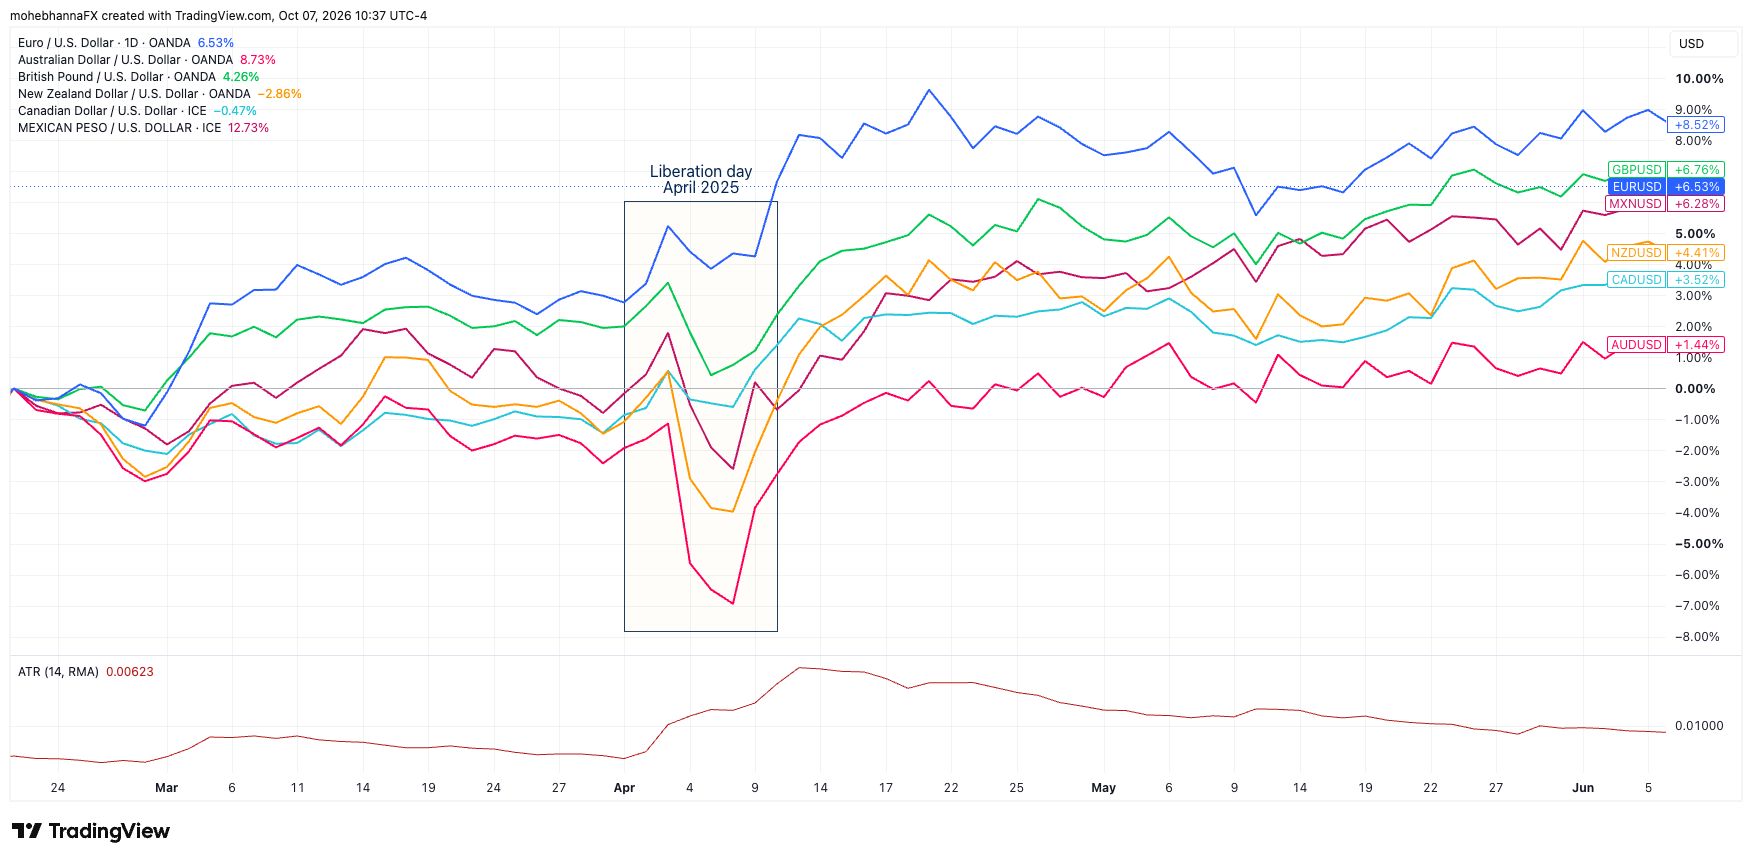
Die bevorstehenden Zwischenwahlen 2026 könnten den Kurs der US-Handelspolitik und der Zolldurchsetzung erheblich verändern. Dies geschieht vor allem durch eine Verlagerung der Aufsicht durch den Kongress und durch gesetzliche Beschränkungen der Handelsbefugnisse der Exekutive. Gemäß der US-Verfassung liegt die primäre Befugnis zur Festsetzung und Erhebung von Zöllen beim Kongress. Frühere Gesetze haben dem Präsidenten jedoch weitreichende Notfallbefugnisse übertragen, um aus Gründen der nationalen Sicherheit oder aus wirtschaftlichen Gründen einseitige Zölle zu verhängen.
Kommt es bei den Zwischenwahlen zu einer geteilten Regierung, bei der die Oppositionspartei die Kontrolle über eine Kammer erlangt, kann der Kongress die Handelspolitik über mehrere zentrale Mechanismen beeinflussen. Dazu zählen gezielte gesetzgeberische Aufhebungen, intensive Ausschussaufsicht und Rückmeldungen der Wählerschaft aufgrund von Vergeltungszöllen, die wichtige Exportbranchen betreffen.
Im Gegensatz dazu ermöglicht eine mit dem Weißen Haus verbündete Regierung, dass bestehende Zölle fest verankert bleiben, in ihrem Umfang ausgeweitet oder in laufenden Streitigkeiten mit minimalem Widerstand seitens des Gesetzgebers aggressiv eingesetzt werden.
Dennoch ist auch eine Kontinuität der Zölle über verschiedene Regierungen hinweg möglich. Nach dem Regierungswechsel 2020 behielt Präsident Biden die ursprünglich von der Trump-Regierung festgelegten „Section 301“-Zölle auf chinesische Importe weitgehend bei, was einen breiten parteiübergreifenden Konsens zum Schutz kritischer US-Industrien widerspiegelte. Anstatt diese Beschränkungen zurückzunehmen, behielt die Regierung die Zölle auf chinesische Waren im Wert von rund 300 Milliarden US-Dollar bei.
Ändert sich nach den Zwischenwahlen die Handelspolitik, sind China, Mexiko, Kanada und die Europäische Union am stärksten betroffen. Sie weisen ein hohes Handelsvolumen mit den USA auf und sind direkt von gesetzlichen Handelsmaßnahmen abhängig. Das lenkt die Aufmerksamkeit erneut auf Währungspaare wie EUR/USD, USD/CAD und USD/MXN.
Auswirkungen auf Geopolitik und Energiemarkt
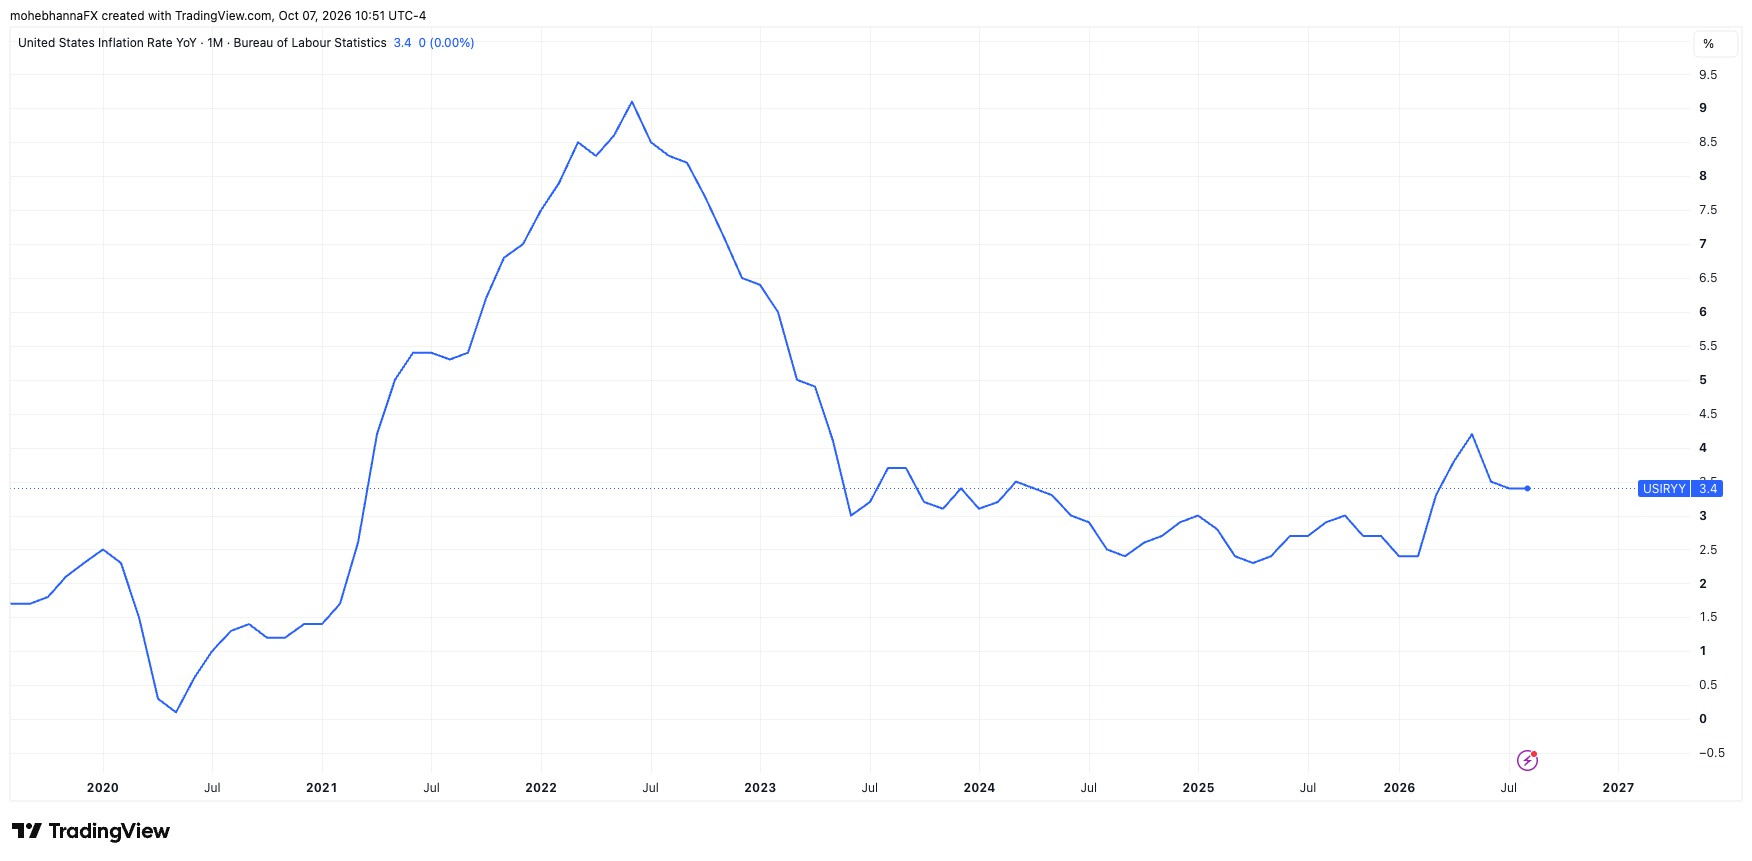
Zwar liegt die Hauptzuständigkeit für Außenpolitik und militärische Operationen als Oberbefehlshaber beim US-Präsidenten. Die Zwischenwahlen können die US-Außenpolitik und Konflikte im Nahen Osten jedoch erheblich beeinflussen – etwa durch Haushaltsbeschränkungen des Kongresses, die Kontrolle der Kriegsbefugnisse und wahlpolitische Anreize. Jegliches Vorgehen des Kongresses würde wahrscheinlich davon abhängen, wie sich die Lage vor Ort im Laufe der Zeit entwickelt.
Seit dem Ausbruch des Nahost-Konflikts üben die weltweit gestiegenen Rohöl- und Erdgaspreise anhaltenden Inflationsdruck auf die Gesamtwirtschaft aus. Energie ist ein grundlegender Faktor für Transport, verarbeitendes Gewerbe und landwirtschaftliche Lieferketten. Daher haben anhaltend hohe Energiekosten die Gesamtinflationsraten auf einem hohen Niveau gehalten und die Grundkosten für lebenswichtige Güter und Dienstleistungen in die Höhe getrieben.
Das Ergebnis ist ein auffälliges wirtschaftliches Paradoxon: Traditionelle makroökonomische Indikatoren wie ein robustes BIP-Wachstum, niedrige Arbeitslosigkeit und stabile Unternehmensgewinne deuten auf eine solide Wirtschaftslage hin. Gleichzeitig erleben die Wähler im Alltag unmittelbar die Belastung durch höhere Lebenshaltungskosten an der Tankstelle und an der Kasse im Supermarkt. Historisch gesehen gewichtet die Wählerstimmung die Kaufkraft der Haushalte stärker als offizielle Wirtschaftswachstumszahlen, wenn hohe Inflation die Reallohnzuwächse untergräbt. Dadurch werden die Lebenshaltungskosten zu einer entscheidenden Variable für die Kongresskandidaten.
Fazit
Zusammenfassend stellen die US-Zwischenwahlen einen kritischen Wendepunkt für die Devisenmärkte dar. Sie bringen kurzfristige Volatilität mit sich und verändern die langfristige fiskalische Landschaft. Wahlzyklen lösen zunächst Unsicherheit und erhöhte Risikoprämien aus. Das typischerweise auftretende legislative Patt stabilisiert jedoch oft die Markterwartungen, indem es größere politische Umwälzungen und fiskalische Expansionen begrenzt. Letztlich müssen Devisenhändler die politischen Signale der Zwischenwahlen gegen die primären makroökonomischen Treiber abwägen – insbesondere die Geldpolitik der Federal Reserve, Zinsdifferenzen und die zugrunde liegenden Wirtschaftsdaten –, die nach wie vor die dominierenden Kräfte sind, die den Kurs des US-Dollars bestimmen.
Fußnoten
2 https://apnews.com/article/30769167ab7a4ef9adf880d020b775dd ↩
3 https://www.conference-board.org/publications/2023-US-debt-ceiling-crisis ↩
4 https://www.congress.gov/bill/118th-congress/house-bill/3746/summary/00 ↩
Die hier enthaltenen Informationen dienen ausschließlich Bildungs- und Informationszwecken. Dieses Material stellt weder eine Anlageberatung noch eine Empfehlung oder einen Vorschlag für eine Anlagestrategie dar und dient nicht der Erbringung von Anlageberatungsleistungen. OANDA übernimmt keine Verantwortung für Anlageentscheidungen, die auf der Grundlage dieser Inhalte getroffen werden. Anlagen sind mit dem Risiko eines Kapitalverlusts verbunden. Die Wertentwicklung in der Vergangenheit ist keine Garantie für zukünftige Ergebnisse.
Neueste Blog-Beiträge:


Schnelle Kontoeröffnung und Sie können mit dem Investieren beginnen
Entdecken Sie, wie Sie der Konkurrenz davon eilen können
Eröffnen Sie ein Konto

