


Anteprima dei risultati finanziari di Meta per il terzo trimestre: i rendimenti derivanti dall’intelligenza artificiale possono giustificare il forte aumento della spesa per le infrastrutture?

I risultati del terzo trimestre di Meta metteranno alla prova la capacità degli ingenti investimenti nell'infrastruttura per l'intelligenza artificiale di tradursi in una maggiore monetizzazione e in una crescita degli utili; l'obiettivo è evitare di esercitare una pressione eccessiva sui margini e sul flusso di cassa.
Punti chiave
- La pubblicità rimane il principale motore di utili di Meta; gli investitori chiedono sempre più spesso prove che gli strumenti di intelligenza artificiale possano aumentare la monetizzazione. Tali prove devono anche giustificare la rapida crescita della spesa per le infrastrutture.
- Gli investimenti in conto capitale (Capex), i margini e il flusso di cassa libero rappresentano i principali rischi, soprattutto se il management dovesse segnalare un ulteriore aumento consistente della spesa legata all’IA in vista del 2027.
- Dal punto di vista tecnico, 653,17 rappresenta il supporto chiave; una rottura al rialzo sopra 734,84 potrebbe riaprire la strada verso 777,60/793,70.
In vista della pubblicazione dei risultati del terzo trimestre 2026, attesi per mercoledì, Meta Platforms (META) affronta una prova cruciale. Il mercato verificherà se gli investimenti nell’intelligenza artificiale (IA) stanno generando rendimenti sufficienti a giustificare la forte crescita della spesa per le infrastrutture. In caso contrario, il premio di valutazione potrebbe non essere sostenibile.
La società comunicherà i risultati dopo la chiusura del mercato statunitense mercoledì 21 ottobre 2026 e terrà la conference call sugli utili alle 16:30 ora della costa orientale.
Le azioni di Meta hanno registrato un calo del 2,82% dall’inizio di ottobre fino al 19 ottobre 2026, riflettendo una più ampia debolezza dei titoli tecnologici legati all’IA; inoltre, Meta ha sottoperformato rispetto a molte delle sue controparti dei “Magnifici Sette”, quali Alphabet (+1,76%), Apple (+3,82%), Tesla (+3,94%), Microsoft (+4,04%) e Amazon (+5,73%) (vedi Fig. 1).
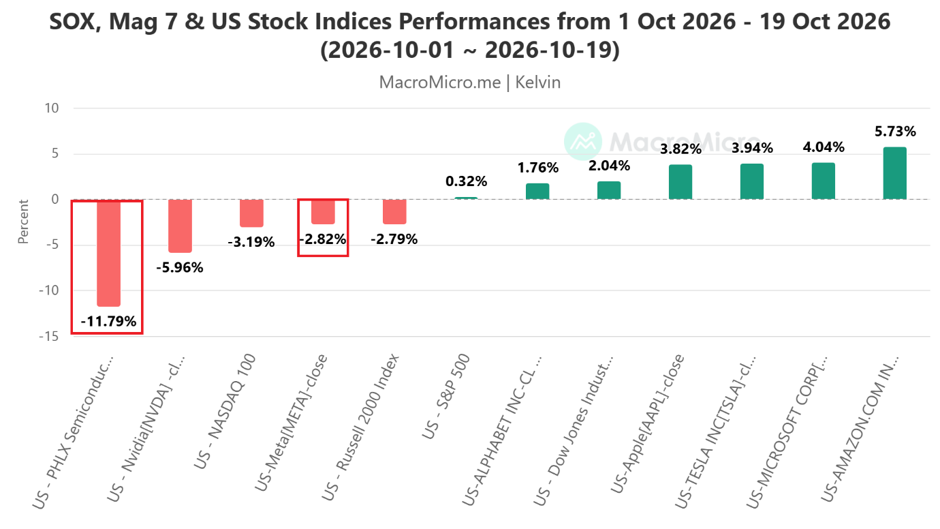
Gli investitori si chiedono sempre più spesso se l’aumento degli investimenti in conto capitale si tradurrà in una crescita sostenibile degli utili. Il calo fa seguito alle crescenti preoccupazioni sul finanziamento delle infrastrutture per l’IA, con i titoli del settore dei semiconduttori che subiscono anch’essi pressioni di vendita.
Il mercato prevede un aumento del 23,6% su base annua dei ricavi di Meta nel terzo trimestre, a 63,34 miliardi di dollari, e un utile per azione nel terzo trimestre pari a 6,532 dollari.
Inoltre, i mercati delle opzioni scontano una variazione degli utili di circa ±7,1%, al di sotto della variazione media decennale di Meta nel giorno di pubblicazione degli utili, pari a ±10,4%, il che suggerisce una reazione inferiore alla norma.³
In questo contesto, la reazione del titolo Meta ai risultati finanziari dipenderà probabilmente dalla crescita dei ricavi pubblicitari; dalla monetizzazione dell’intelligenza artificiale; dai margini operativi; dalle previsioni sugli investimenti per il 2027; dal flusso di cassa libero.
Evidenziamo ora sette fattori fondamentali che gli investitori dovrebbero monitorare.
1. Crescita dei ricavi pubblicitari: il principale motore degli utili
L’attività pubblicitaria di Meta, che comprende Facebook, Instagram, Reels e le altre piattaforme, rimane la principale fonte di ricavi e di generazione di liquidità.
Il consenso sulle entrate del terzo trimestre, pari a 63,34 miliardi di dollari, rappresenta una crescita su base annua di circa il 23,6%, vicina alla fascia alta dell’intervallo previsto dal management, compreso tra 61 e 64 miliardi di dollari.⁴
Gli investitori valuteranno se gli strumenti pubblicitari basati sull’intelligenza artificiale stiano migliorando la qualità delle raccomandazioni, il targeting e i tassi di conversione in misura sufficiente da sostenere prezzi e impressioni più elevati.
2. Monetizzazione dell’IA: Meta riuscirà a convertire gli investimenti in ricavi?
La strategia di monetizzazione dell’IA di Meta sta assumendo un’importanza sempre maggiore per la sua valutazione, soprattutto in seguito al lancio dell’assistente IA Muse e ai continui investimenti nell’automazione pubblicitaria.
Secondo le ultime rilevazioni, Muse avrebbe già superato i due milioni di utenti giornalieri; resta tuttavia cruciale dimostrare una conversione significativa in ricavi.5
Il mercato valuterà l’adozione da parte degli utenti, i potenziali modelli di abbonamento o di commercializzazione, la domanda da parte delle imprese e l’entità con cui i miglioramenti dell’IA sostengono l’attuale attività pubblicitaria.
3. Spese in conto capitale: il principale rischio per la valutazione
Secondo le attuali previsioni riportate nel comunicato sui risultati finanziari del secondo trimestre 2026, diffuso a luglio, le stime sulle spese in conto capitale di Meta per l’intero anno 2026 sono comprese tra 130 e 145 miliardi di dollari, inclusi i pagamenti del capitale relativi ai contratti di leasing finanziario. Si tratta di un rialzo nella fascia inferiore del precedente intervallo di spesa previsto, compreso tra 125 e 145 miliardi di dollari, poiché l’azienda sta potenziando l’infrastruttura di calcolo per l’IA e la capacità dei data center.4
È importante sottolineare che il mercato non si concentra più esclusivamente sul fatto che la domanda di infrastrutture per l’IA rimanga forte. Gli investitori chiedono sempre più spesso prove che i rendimenti di questi investimenti possano giustificarne i costi di finanziamento e di gestione.
S&P Global ha recentemente evidenziato crescenti preoccupazioni riguardo agli impegni finanziari degli hyperscaler legati all’IA e alla sostenibilità degli investimenti infrastrutturali.6
4. Margini operativi e crescita delle spese: redditività sotto pressione
Per l’intero esercizio 2026, Meta ha previsto spese operative comprese tra 165 e 169 miliardi di dollari. La crescita è legata all’aumento dei costi infrastrutturali, alle spese di ricerca e sviluppo legate all’IA e alle spese legali.4
La questione cruciale è se i forti ricavi pubblicitari possano continuare a generare una leva operativa sufficiente ad assorbire tali costi.
La direzione aveva precedentemente indicato che l’utile operativo per l’intero anno 2026 avrebbe dovuto superare i livelli del 2025. Gli operatori valuteranno se tale prospettiva rimanga realizzabile e, cosa ancora più importante, di quanto potrebbero aumentare ulteriormente i costi operativi nel 2027.
5. Flusso di cassa libero: sostenibilità del ciclo di investimenti nell’IA
Il flusso di cassa libero si sta affermando come uno degli indicatori più importanti della flessibilità finanziaria di Meta.
Nonostante la forte redditività pubblicitaria, i consistenti impegni di spesa in conto capitale di Meta potrebbero continuare ad assorbire una quota crescente del flusso di cassa operativo.
Gli investitori cercheranno segnali che la crescita del flusso di cassa operativo possa alla fine superare quella degli investimenti in infrastrutture. Ciò consentirebbe a Meta di mantenere i rendimenti per gli azionisti senza compromettere le proprie ambizioni nel campo dell’IA.
6. Previsioni future: il catalizzatore potenzialmente più importante dopo la pubblicazione degli utili
Le previsioni del management sui ricavi del quarto trimestre e le stime preliminari di spesa per il 2027 potrebbero avere un’influenza maggiore sull’andamento del prezzo delle azioni rispetto ai dati riportati per il terzo trimestre.
Gli operatori presteranno attenzione alla resilienza della domanda pubblicitaria in vista delle festività di fine anno; valuteranno inoltre la capacità di Meta di mantenere la propria traiettoria di crescita nonostante l’aumento dei costi infrastrutturali.
7. Posizionamento di mercato e più ampia ondata di vendite nel settore dell’IA
I risultati di Meta giungono in un momento delicato per i titoli tecnologici statunitensi.
Il Nasdaq 100 e il comparto dei semiconduttori hanno recentemente mostrato segni di debolezza, in un contesto di crescenti timori sulla spesa per le infrastrutture di IA e sulla sostenibilità del ciclo di investimenti.
Implicazioni per il prezzo delle azioni: la pubblicazione di utili superiori alle attese potrebbe attirare un rinnovato interesse all’acquisto su Meta e sul più ampio settore tecnologico legato all’IA. Tuttavia, previsioni deludenti potrebbero accelerare la pressione di vendita, in particolare se gli investitori considerassero la traiettoria di spesa di Meta come un’ulteriore prova dell’indebolimento dei rendimenti sugli investimenti nell’IA.
Conclusione fondamentale: ciò che conta di più per i trader
Il mercato sta distinguendo sempre più chiaramente tra le società che traggono vantaggio dagli investimenti nell’IA e quelle che ne generano rendimenti finanziari misurabili.
Per Meta la pubblicità rimane il motore degli utili, mentre la spesa per le infrastrutture di IA rappresenta il principale rischio di valutazione.
Lo scenario rialzista presuppone una crescita dei ricavi pubblicitari; margini operativi resilienti; prove convincenti che l’adozione dell’IA si stia traducendo in una maggiore monetizzazione, senza un ulteriore aumento sostanziale della spesa prevista.
Al contrario, anche un utile superiore alle attese potrebbe non sostenere il titolo se il management segnalasse un’accelerazione dei costi legati all’IA; un flusso di cassa libero più debole; oppure una visibilità limitata sui ricavi fino al 2027.
Concentriamoci ora sulle prospettive plurimensili di Meta e sui livelli chiave da monitorare dal punto di vista dell’analisi tecnica.
Analisi tecnica: seguito positivo dopo il breakout rialzista dal range discendente di 13 mesi
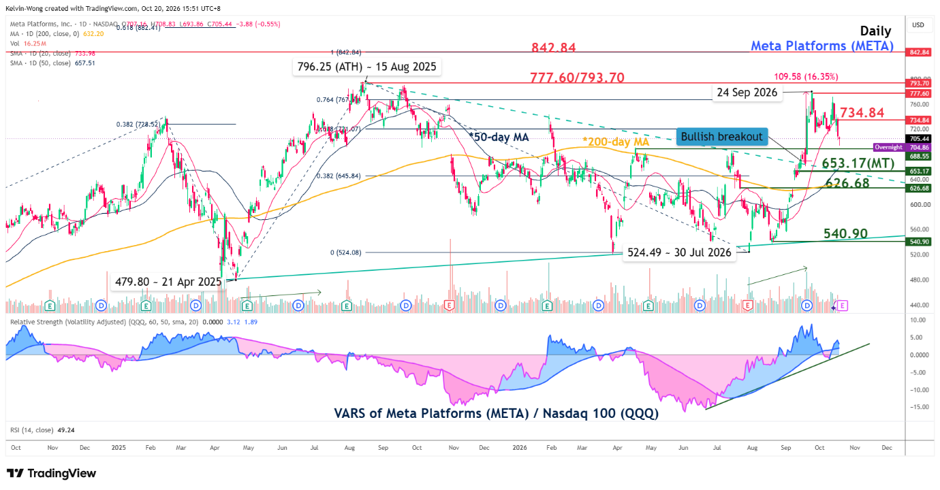
Il titolo ha realizzato un breakout rialzista il 15 settembre 2026, uscendo da un intervallo discendente di quattro settimane e partendo dal massimo storico di 796,25 registrato il 15 agosto 2025.
Successivamente il titolo ha guadagnato il 16,3%, raggiungendo il massimo degli ultimi 12 mesi a 777,60 il 24 settembre 2026, per poi subire un pullback dell’11% pur rimanendo al di sopra della media mobile a 50 giorni nel mese di ottobre.
Il movimento rialzista plurimensile, iniziato dal minimo del 30 luglio 2026 e proseguito fino al massimo del 24 settembre 2026, è stato accompagnato da volumi superiori alla media rispetto al precedente rally plurimensile, registrato dal 21 aprile 2025 al 15 agosto 2025. Tale circostanza suggerisce che i rialzisti mantengano il controllo (vedi Fig. 2).
La forza relativa corretta per la volatilità (VARS) di Meta rispetto al fondo negoziato in borsa Nasdaq 100 (QQQ) ha registrato un andamento al rialzo dal 23 giugno 2026 ed è rimasta al di sopra della linea centrale dal 12 ottobre 2026, condizione che preannuncia un’ulteriore potenziale sovraperformance di Meta rispetto al Nasdaq 100.
Da monitorare il supporto chiave di medio termine a 653,17, livello che coincide con la media mobile a 50 giorni e che è necessario per mantenere la potenziale fase di trend rialzista plurimensile di Meta. Il superamento della resistenza intermedia a 734,84, coincidente con la media mobile a 20 giorni, porterebbe in una prima fase alla zona di resistenza di medio termine compresa tra 777,60 e 793,70.
Tuttavia, il mancato mantenimento di tale livello e una chiusura giornaliera al di sotto di 653,17 annullerebbero l’andamento rialzista, suggerendo un potenziale calo verso la media mobile a 200 giorni, che funge da prossimo supporto a 626,68; una rottura al di sotto di tale livello esporrebbe il supporto principale a 540,90.
Note a piè di pagina
2. https://www.marketbeat.com/earnings/reports/2026-10-21-facebook-inc-stock
3. https://earnings-watcher.com/wiki/meta-earnings-october-2026
5. https://www.businessinsider.com/meta-muse-agentic-ai-capex-q3-earnings-2026-10
7. https://www.ft.com/content/7c2e889e-2eb5-4c62-821b-1a7f88c13d05
Il contenuto qui riportato ha esclusivamente scopo didattico e informativo. Il presente materiale non costituisce un consiglio di investimento né una raccomandazione o un suggerimento relativo a alcuna strategia di investimento; non fornisce inoltre servizi di consulenza in materia di investimenti. OANDA non è responsabile per eventuali decisioni di investimento prese sulla base di questo contenuto. Investire comporta il rischio di perdita di capitale. I rendimenti passati non garantiscono risultati futuri.
Ultimi post del blog:


Apertura conto veloce, inizia a investire oggi
Scopri come superare la concorrenza
Apri un conto

