

.jpg)

Apple alla vigilia della pubblicazione dei risultati finanziari: le vendite record sono solo l'inizio della prova

Apple si appresta a pubblicare i propri risultati finanziari con previsioni di fatturato trimestrale superiori a 113 miliardi di dollari. Tuttavia, dopo un primo semestre dell’anno solare particolarmente positivo, gli investitori saranno attenti a verificare in che misura tale crescita delle vendite si traduca in un miglioramento duraturo della redditività. Il rapporto precedente ha evidenziato che anche i risultati da record richiedono un’attenta lettura delle note a piè di pagina: parte degli utili derivava infatti da rimborsi di dazi.
- Apple deve far fronte a previsioni che indicano un fatturato trimestrale di 113,44 miliardi di dollari e un utile per azione di 1,99 dollari.
- Gli investitori valuteranno se le forti vendite di iPhone e i servizi ad alto margine di profitto potranno compensare l’aumento dei costi e le difficoltà di approvvigionamento.
- La prima relazione sui risultati finanziari di John Ternus in qualità di amministratore delegato metterà in primo piano la redditività sostenibile e le prospettive per le festività natalizie.
La relazione di novembre riguarderà il trimestre conclusosi a settembre
La pubblicazione, prevista per il 2 novembre, riguarderà il quarto trimestre fiscale di Apple, conclusosi a settembre. Si tratta di una distinzione importante: il terzo trimestre fiscale si è concluso il 27 giugno ed è stato reso noto a luglio. I prossimi risultati includeranno le vendite iniziali dell’iPhone 18 Pro, mentre il lancio dell’iPhone Duo, previsto per ottobre, influirà sul periodo di rendicontazione successivo. I commenti del management sulla stagione delle festività potrebbero quindi rivelarsi importanti tanto quanto i dati storici.
Il mercato prevede un fatturato superiore a 113 miliardi di dollari
Il consensus degli analisti indica un fatturato di 113,44 miliardi di dollari e un utile per azione di 1,99 dollari, con crescite su base annua rispettivamente del 10,7% e del 7,6%. In precedenza il management di Apple aveva indicato una crescita del fatturato trimestrale tra il 9% e l’11% e un margine lordo tra il 47% e il 48%. Sulla base del fatturato dello scorso anno pari a 102,47 miliardi di dollari, un semplice calcolo colloca l’intervallo di fatturato implicito a circa 111,7–113,7 miliardi di dollari. La previsione del mercato si colloca quindi vicino alla fascia alta di tale intervallo. Ciò alza l’asticella: il raggiungimento delle previsioni del management non comporterà necessariamente una sorpresa positiva per gli investitori.
I rimborsi dei dazi hanno incrementato gli utili nel trimestre precedente
Il trimestre record di giugno rimane il punto di riferimento. Apple ha generato circa 109,4 miliardi di dollari di fatturato, con un utile diluito per azione pari a 2,02 dollari. Tuttavia, la società ha rivelato che i rimborsi dei dazi hanno incrementato l’utile per azione di 11 centesimi e il margine lordo di circa 2 punti percentuali. Sottraendo semplicemente tali benefici, si ottiene un utile per azione di 1,91 dollari e un margine lordo di circa il 48,1%.
L’iPhone traina le vendite, ma lo sviluppo sta diventando più costoso
Le vendite sono state trainate principalmente dall’iPhone. Il fatturato trimestrale della linea è aumentato di circa il 22%, raggiungendo 54,25 miliardi di dollari. Anche il Mac ha registrato una crescita del 29%, a 10,35 miliardi di dollari. I servizi hanno generato 30,74 miliardi di dollari, con un aumento del 12% su base annua. La loro importanza va tuttavia oltre il fatturato: il margine lordo dei servizi è stato del 75,6%, rispetto al 40,1% dei prodotti. Ciò significa che la composizione del fatturato ha un impatto significativo sulla redditività complessiva dell’azienda.
Contestualmente, Apple deve finanziare attività di sviluppo sempre più onerose. Nell’ultimo trimestre la spesa per ricerca e sviluppo è aumentata del 32% a 11,73 miliardi di dollari; le spese operative totali sono cresciute del 23% a 19,08 miliardi di dollari. Entrambe sono quindi cresciute più rapidamente del fatturato. Una questione chiave nella valutazione dei prossimi risultati sarà se l’aumento delle vendite sarà sufficiente a coprire le spese in crescita; a ciò si aggiunge il contributo più favorevole dei servizi.
La disponibilità dei componenti rimane una sfida a sé stante. Parlando con Reuters dopo il rapporto di luglio, Tim Cook ha sottolineato i limiti della capacità produttiva dei chip avanzati. Anche i costi della memoria hanno esercitato ulteriore pressione sulla redditività. Ciò richiede cautela nell’interpretazione dei dati di vendita: l’incapacità di consegnare i dispositivi agli acquirenti interessati ha implicazioni diverse per il futuro dell’azienda rispetto all’indebolimento della domanda, anche se entrambe le situazioni possono limitare i ricavi nel breve termine.
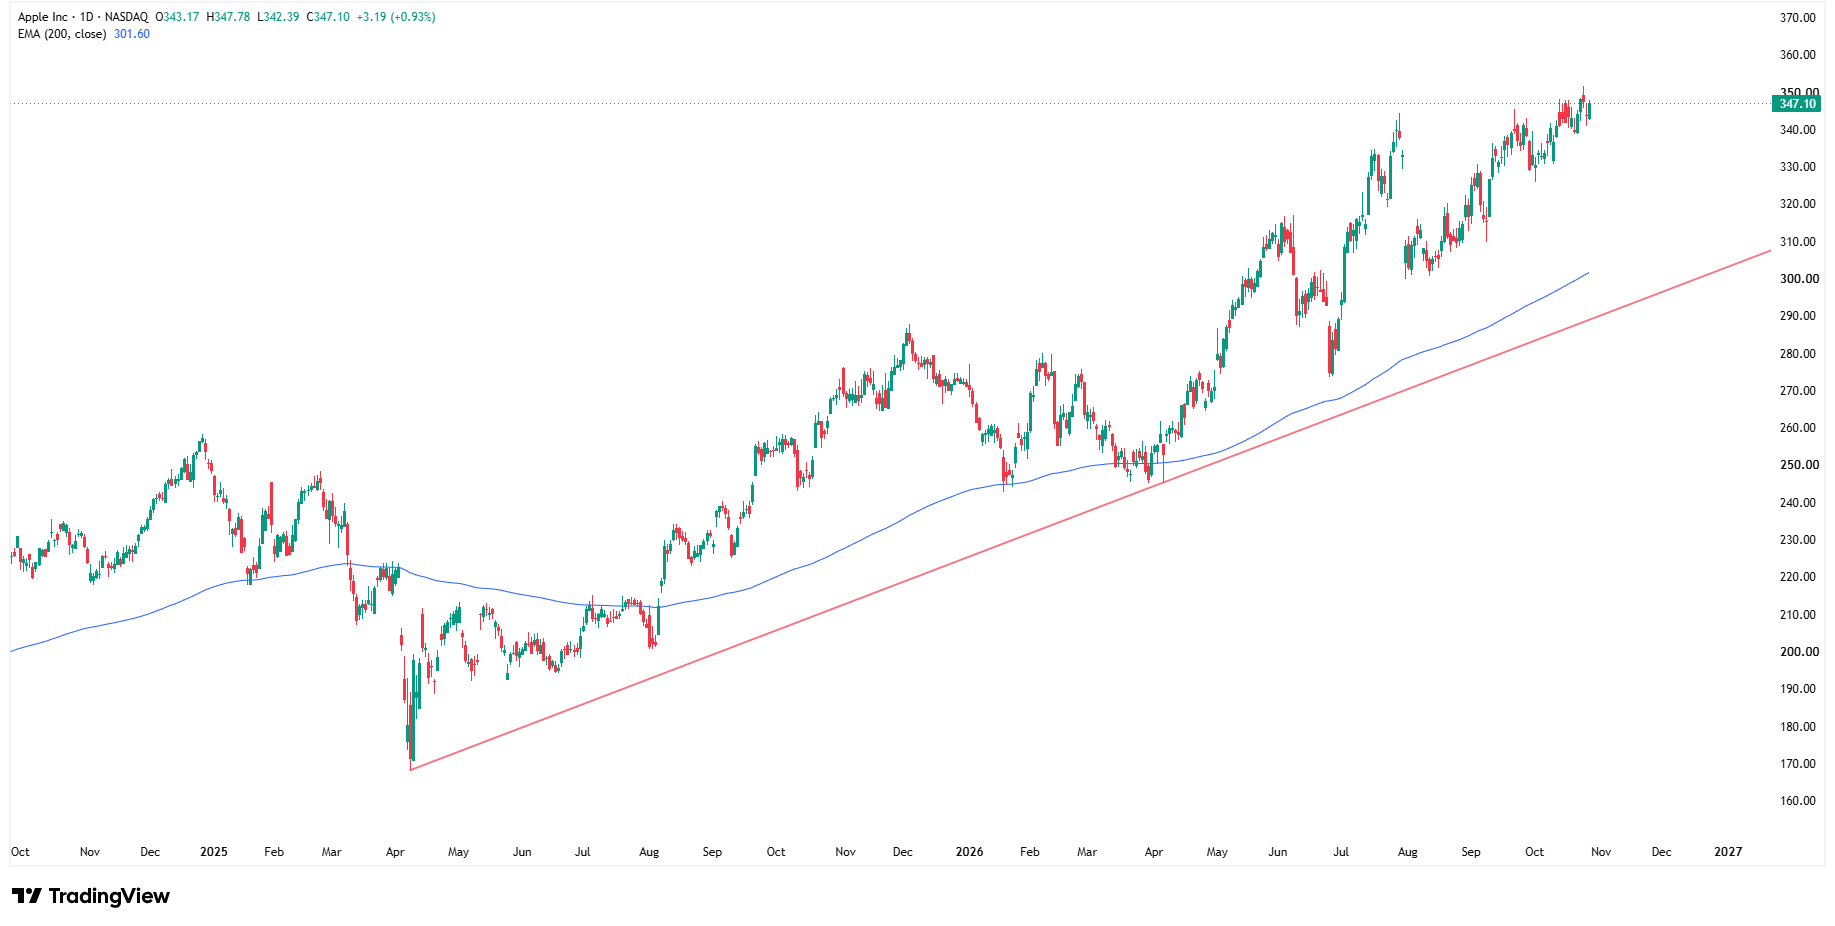
Il 27 ottobre le azioni Apple hanno chiuso a 347,10 dollari, dopo aver toccato il massimo storico di 351,73 dollari appena due sedute prima. La pubblicazione dei risultati potrebbe confermare l’attuale tendenza oppure indurre gli investitori a realizzare i profitti. Le azioni AAPL hanno guadagnato oltre il 27,49% dall’inizio del 2026.
John Ternus si prepara alla sua prima relazione sugli utili in qualità di amministratore delegato
La prossima relazione sarà anche la prima sotto la guida di John Ternus, che è diventato amministratore delegato di Apple il 1° settembre. Tim Cook ha assunto il ruolo di presidente esecutivo del consiglio di amministrazione. La nuova leadership presenterà le prospettive dell’azienda in un momento in cui le forti vendite di hardware sono accompagnate da costi in aumento e da difficoltà di approvvigionamento. La prova più importante per Apple sarà verificare se i risultati in miglioramento potranno essere sostenuti nel tempo. Superare le stime di consenso di pochi centesimi per azione avrà meno peso rispetto a margini stabili senza benefici una tantum, alla crescita continua dei servizi e alla capacità di lanciare nuovi dispositivi durante le festività natalizie. Questi fattori contribuiranno a determinare se il trimestre record di giugno sia foriero di un periodo più lungo di crescita degli utili.
I contenuti qui riportati sono forniti esclusivamente a scopo informativo e didattico. Il presente materiale non costituisce una consulenza in materia di investimenti, né una raccomandazione o un suggerimento su alcuna strategia di investimento e non rappresenta un servizio di consulenza finanziaria. OANDA declina ogni responsabilità in merito a eventuali decisioni di investimento adottate sulla base di tali contenuti. Gli investimenti comportano il rischio di perdita del capitale. I rendimenti passati non costituiscono una garanzia di risultati futuri.
Ultimi post del blog:


Apertura conto veloce, inizia a investire oggi
Scopri come superare la concorrenza
Apri un conto

