

.jpg)

Apple vor der Gewinnbekanntgabe: Rekordumsätze sind erst der Anfang der Bewährungsprobe

Apple steht kurz vor der Veröffentlichung seiner Geschäftszahlen, wobei die Erwartungen hinsichtlich des Quartalsumsatzes bei über 113 Milliarden US-Dollar liegen. Nach einem starken ersten Halbjahr werden die Anleger jedoch darauf achten, inwieweit sich dieses Umsatzwachstum in einer nachhaltigen Verbesserung der Rentabilität niederschlägt. Der letzte Bericht hat gezeigt, dass selbst Rekordergebnisse eine sorgfältige Lektüre der Fußnoten erfordern: Ein Teil des Gewinns stammte aus Zollrückerstattungen.
- Apple steht vor der Erwartung eines Quartalsumsatzes von 113,44 Mrd. US-Dollar und eines Gewinns je Aktie von 1,99 US-Dollar.
- Die Anleger werden beurteilen, ob starke iPhone-Verkäufe die steigenden Kosten ausgleichen können. Auch margenstarke Dienstleistungen sollen Lieferengpässe ausgleichen.
- Im ersten Ergebnisbericht unter CEO John Ternus stehen die nachhaltige Rentabilität und die Aussichten für das Weihnachtsgeschäft im Mittelpunkt.
Der Bericht im November deckt das im September endende Quartal ab.
Die für den 2. November geplante Veröffentlichung umfasst das vierte Geschäftsquartal, das im September endete. Das dritte Geschäftsquartal war am 27. Juni abgeschlossen und wurde im Juli berichtet. Die kommenden Zahlen werden die ersten Verkaufszahlen des iPhone 18 Pro enthalten; die Markteinführung des iPhone Duo im Oktober wirkt sich erst auf den folgenden Berichtszeitraum aus. Kommentare des Managements zur Weihnachtssaison könnten daher ebenso wichtig sein wie die historischen Zahlen.
Der Markt erwartet einen Umsatz von mehr als 113 Mrd. US-Dollar
Der Analystenkonsens liegt bei 113,44 Mrd. US-Dollar Umsatz und 1,99 US-Dollar Gewinn je Aktie. Das entspräche einem Plus von 10,7 % beziehungsweise 7,6 % im Jahresvergleich. Das Apple-Management hatte zuvor ein vierteljährliches Umsatzwachstum von 9–11 % und eine Bruttomarge von 47–48 % in Aussicht gestellt. Ausgehend vom Vorjahresumsatz von 102,47 Mrd. US-Dollar ergibt sich nach einer einfachen Berechnung eine implizierte Umsatzspanne von etwa 111,7–113,7 Mrd. US-Dollar. Die Marktprognose liegt somit nahe am oberen Ende dieser Spanne. Das Erreichen der Prognosen des Managements wird für Anleger daher nicht unbedingt eine positive Überraschung bedeuten.
Zollrückerstattungen haben das Ergebnis im vergangenen Quartal beflügelt
Das Rekordquartal im Juni bleibt der Maßstab. Apple erzielte einen Umsatz von rund 109,4 Mrd. US-Dollar bei einem verwässerten Gewinn je Aktie von 2,02 US-Dollar. Das Unternehmen gab jedoch bekannt, dass Zollrückerstattungen den Gewinn je Aktie um 11 Cent und die Bruttomarge um etwa 2 Prozentpunkte erhöhten. Zieht man diese Effekte ab, ergibt sich ein Gewinn je Aktie von 1,91 US-Dollar und eine Bruttomarge von etwa 48,1 %.
iPhone treibt Umsatz an, Entwicklung wird teurer
Der Umsatz wurde in erster Linie vom iPhone getragen, dessen Quartalsumsatz um rund 22 % auf 54,25 Mrd. US-Dollar stieg. Auch der Mac entwickelte sich stark: Der Umsatz stieg um rund 29 % auf 10,35 Mrd. US-Dollar. Der Dienstleistungsbereich erwirtschaftete 30,74 Mrd. US-Dollar, was einem Anstieg von rund 12 % gegenüber dem Vorjahr entspricht. Ihre Bedeutung geht jedoch über den Umsatz hinaus: Die Bruttomarge im Dienstleistungsbereich lag bei 75,6 %, verglichen mit 40,1 % bei den Produkten. Das bedeutet, dass die Umsatzzusammensetzung einen erheblichen Einfluss auf die Gesamtrentabilität des Unternehmens hat.
Gleichzeitig muss Apple immer kostspieligere Entwicklungsvorhaben finanzieren. Im letzten Quartal stiegen die Ausgaben für Forschung und Entwicklung um 32 % auf 11,73 Mrd. US-Dollar, während die gesamten Betriebskosten um 23 % auf 19,08 Mrd. US-Dollar zunahmen. Beide wuchsen somit schneller als der Umsatz. Eine zentrale Frage bei der Bewertung der nächsten Ergebnisse wird sein, ob höhere Umsätze ausreichen. Auch ein positiverer Beitrag des Dienstleistungsgeschäfts könnte nötig sein, um die steigenden Ausgaben zu decken.
Die Verfügbarkeit von Bauteilen bleibt eine separate Herausforderung. Im Gespräch mit Reuters nach der Veröffentlichung des Juli-Berichts wies Tim Cook auf Engpässe bei den Produktionskapazitäten für hochmoderne Chips hin. Auch die Kosten für Speicherchips übten zusätzlichen Druck auf die Rentabilität aus. Dies erfordert Vorsicht bei der Interpretation der Umsatzzahlen: Die Unfähigkeit, Geräte an kaufwillige Kunden auszuliefern, hat andere Auswirkungen auf die Zukunft des Unternehmens als eine nachlassende Nachfrage, auch wenn beides den Umsatz kurzfristig einschränken kann.
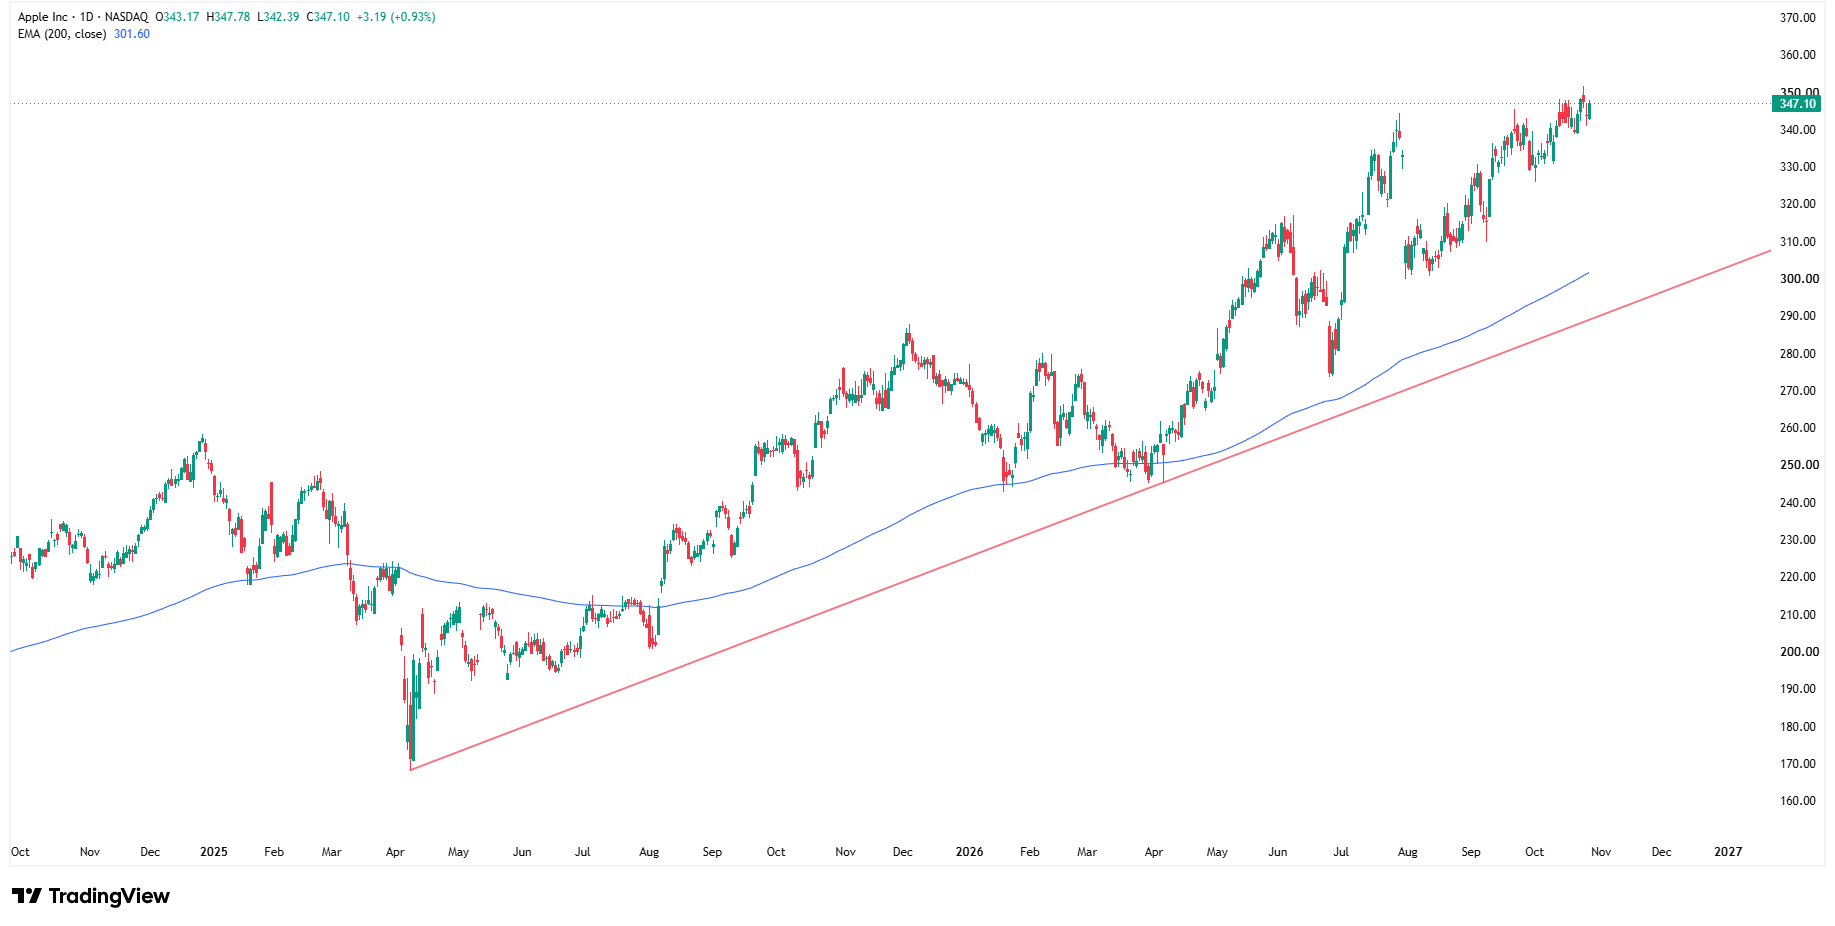
Die Apple-Aktie schloss am 27. Oktober bei 347,10 US-Dollar, nachdem sie nur zwei Handelstage zuvor ein Allzeithoch von 351,73 US-Dollar erreicht hatte. Die Veröffentlichung der Geschäftszahlen könnte darüber entscheiden, ob sich der Trend fortsetzt oder die Anleger Gewinne mitnehmen. Die AAPL-Aktie hat seit Anfang 2026 um mehr als 27,49 % zugelegt.
John Ternus bereitet sich auf seinen ersten Geschäftsbericht als CEO vor
Der bevorstehende Bericht wird zugleich der erste unter der Leitung von John Ternus sein, der am 1. September den Posten des Apple-CEO übernommen hat. Tim Cook wechselte in die Rolle des Vorstandsvorsitzenden. Die neue Führung wird daher den Ausblick des Unternehmens zu einem Zeitpunkt präsentieren, an dem starke Hardware-Verkäufe mit steigenden Kosten und Lieferengpässen einhergehen. Die wichtigste Bewährungsprobe für Apple wird sein, ob sich die sich verbessernden Ergebnisse nachhaltig fortsetzen lassen. Eine Übertreffung der Konsensschätzung um einige Cent pro Aktie sagt weniger aus als stabile Margen ohne einmalige Effekte; anhaltendes Wachstum im Dienstleistungsbereich; und die Fähigkeit, neue Geräte während der Weihnachtssaison auf den Markt zu bringen. Diese Faktoren werden mitentscheiden, ob das Rekordquartal im Juni den Beginn einer längeren Phase des Gewinnwachstums signalisiert.
Die hier enthaltenen Informationen dienen ausschließlich Bildungs- und Informationszwecken. Dieses Material stellt weder eine Anlageberatung noch eine Empfehlung oder einen Vorschlag für eine Anlagestrategie dar und dient nicht der Erbringung von Anlageberatungsleistungen. OANDA übernimmt keine Verantwortung für Anlageentscheidungen, die auf der Grundlage dieser Inhalte getroffen werden. Anlagen sind mit dem Risiko eines Kapitalverlusts verbunden. Die Wertentwicklung in der Vergangenheit ist keine Garantie für zukünftige Ergebnisse.
Neueste Blog-Beiträge:


Schnelle Kontoeröffnung und Sie können mit dem Investieren beginnen
Entdecken Sie, wie Sie der Konkurrenz davon eilen können
Eröffnen Sie ein Konto

