


Vorschau auf die Ergebnisse von Meta im dritten Quartal: Können die Erträge aus dem KI-Bereich die steigenden Infrastrukturausgaben rechtfertigen?

Die Ergebnisse von Meta für das dritte Quartal werden zeigen, ob sich die raschen Investitionen in die KI-Infrastruktur in einer stärkeren Monetarisierung niederschlagen können. Zudem bleibt abzuwarten, ob sich dadurch das Gewinnwachstum erhöht, ohne die Margen und den Cashflow übermäßig unter Druck zu setzen.
Wesentliche Erkenntnisse
- Werbung bleibt Metas wichtigster Ertragstreiber. Investoren verlangen jedoch zunehmend Belege dafür, dass KI-Tools die Monetarisierung steigern. Zudem sollen sie die rasch steigenden Infrastrukturausgaben rechtfertigen.
- Investitionen, Margen und der freie Cashflow gelten als Hauptrisiken. Das gilt umso mehr, wenn das Management einen weiteren erheblichen Anstieg der KI-bezogenen Ausgaben bis 2027 signalisiert.
- Technisch gesehen liegt bei 653,17 die wichtigste Unterstützung; ein Durchbruch über 734,84 könnte den Weg zurück in Richtung 777,60/793,70 ebnen.
Im Vorfeld der am Mittwoch veröffentlichten Ergebnisse für das dritte Quartal 2026 steht Meta Platforms (META) vor einer entscheidenden Bewährungsprobe. Das Unternehmen muss zeigen, ob die Investitionen in künstliche Intelligenz (KI) ausreichende Renditen erzielen. Nur so lassen sich die stark steigenden Infrastrukturausgaben rechtfertigen und der Bewertungsaufschlag aufrechterhalten.
Die Zahlen sollen am Mittwoch, 21. Oktober 2026, nach US-Börsenschluss veröffentlicht werden; die Telefonkonferenz beginnt um 16:30 Uhr Eastern Time.
Die Meta-Aktie hat seit Anfang Oktober bis zum 19. Oktober 2026 um 2,82 % nachgegeben, was die allgemeine Schwäche bei KI-bezogenen Technologiewerten widerspiegelt. Zudem blieb Meta hinter mehreren seiner „Magnificent Seven“-Konkurrenten zurück, darunter Alphabet (+1,76 %), Apple (+3,82 %), Tesla (+3,94 %), Microsoft (+4,04 %) und Amazon (+5,73 %) (siehe Abb. 1).
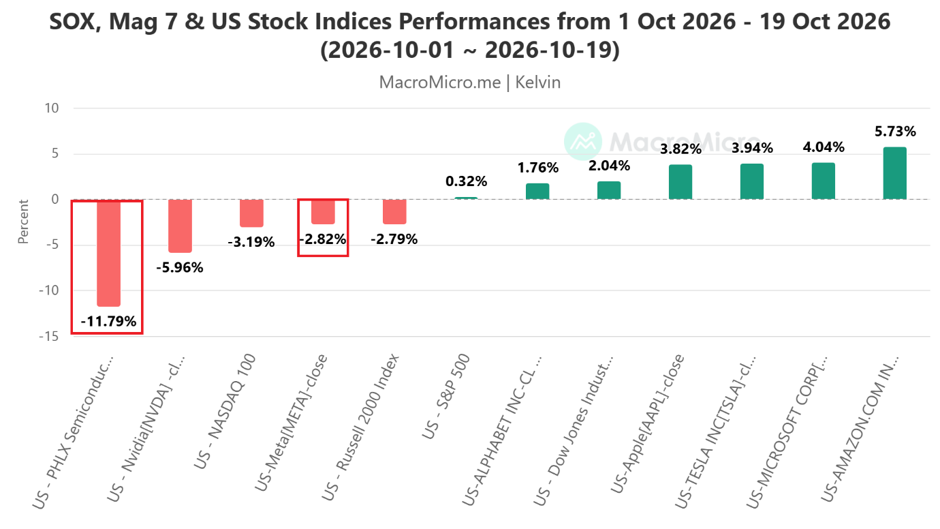
Anleger fragen sich zunehmend, ob steigende Investitionsausgaben zu einem nachhaltigen Gewinnwachstum führen werden. Der Rückgang folgt auf wachsende Bedenken hinsichtlich der Finanzierung der KI-Infrastruktur, wobei auch Halbleiteraktien unter Verkaufsdruck geraten sind.
Der Markt erwartet für das dritte Quartal einen Umsatzanstieg von Meta um 23,6 % gegenüber dem Vorjahr auf 63,34 Mrd. US-Dollar sowie einen Gewinn je Aktie von 6,53 US-Dollar.
Die Optionsmärkte preisen eine Bewegung von rund ±7,1 % ein, was unter der durchschnittlichen maximalen Tagesbewegung an den Gewinnveröffentlichungstagen der vergangenen zehn Jahre von ±10,4 % liegt und auf eine geringere Reaktion als üblich hindeutet.³
Vor diesem Hintergrund dürfte die Reaktion auf die Meta-Zahlen vom Wachstum der Werbeeinnahmen abhängen; zudem von der Monetarisierung der KI, den operativen Margen, der Prognose für die Investitionsausgaben bis 2027 und dem freien Cashflow.
Im Folgenden werden sieben fundamentale Faktoren hervorgehoben, die Anleger im Blick behalten sollten.
1. Wachstum der Werbeeinnahmen: der zentrale Gewinnmotor
Das Werbegeschäft von Meta, zu dem Facebook, Instagram, Reels und weitere Plattformen gehören, bleibt die wichtigste Quelle für Umsatz und Cashflow.
Der Konsensumsatz für das dritte Quartal liegt bei 63,34 Mrd. US-Dollar; das entspricht einem Wachstum von rund 23,6 % im Vergleich zum Vorjahr und bewegt sich nahe am oberen Ende der vom Management genannten Spanne von 61 Mrd. bis 64 Mrd. US-Dollar.4
Anleger werden ihr Augenmerk darauf richten, ob KI-gestützte Werbetools die Qualität der Empfehlungen, die Anzeigenausrichtung und die Konversionsraten ausreichend verbessern. Nur so lassen sich höhere Anzeigenpreise und Impressionen stützen.
2. KI-Monetarisierung: Kann Meta seine Investitionen in Umsatz verwandeln?
Die KI-Monetarisierungsstrategie von Meta gewinnt für die Unternehmensbewertung zunehmend an Bedeutung, insbesondere nach der Einführung des KI-Assistenten „Muse“ und den anhaltenden Investitionen in die Werbeautomatisierung.
Laut Berichten hat „Muse“ mehr als zwei Millionen tägliche Nutzer angezogen; der Nachweis einer nennenswerten Umsatzgenerierung bleibt jedoch eine zentrale Herausforderung.5
Der Markt wird die Nutzerakzeptanz, potenzielle Abonnement- oder Kommerzialisierungsmodelle, die Nachfrage von Unternehmen sowie das Ausmaß, in dem KI-Verbesserungen zum bestehenden Werbegeschäft beitragen, genau beobachten.
3. Investitionsausgaben: größtes Bewertungsrisiko
Laut den im Juli veröffentlichten Prognosen für das zweite Quartal 2026 erwartet Meta für das Gesamtjahr Investitionsausgaben von 130 bis 145 Mrd. US-Dollar, einschließlich Tilgungszahlungen für Finanzierungsleasingverträge. Damit liegt der untere Rand des neuen Korridors über dem zuvor genannten Bereich von 125 bis 145 Mrd. US-Dollar, da das Unternehmen seine KI-Recheninfrastruktur und die Kapazitäten seiner Rechenzentren ausbaut.4
Zudem richtet sich der Markt nicht mehr ausschließlich darauf, ob die Nachfrage nach KI-Infrastruktur weiterhin stark bleibt. Investoren verlangen zunehmend Nachweise dafür, dass die Renditen dieser Investitionen deren Finanzierungs- und Betriebskosten rechtfertigen können.
S&P Global hat kürzlich wachsende Bedenken hinsichtlich der KI-bezogenen Finanzierungsverpflichtungen der Hyperscaler und der Nachhaltigkeit von Infrastrukturinvestitionen hervorgehoben.6
4. Operative Marge und Kostenwachstum: Rentabilität unter Druck
Für das Gesamtjahr 2026 erwartet das Unternehmen Betriebsausgaben von 165 bis 169 Mrd. US-Dollar. Gründe sind höhere Infrastrukturkosten, KI-bezogene Forschungs- und Entwicklungskosten sowie Rechtskosten.4
Die entscheidende Frage ist, ob starke Werbeeinnahmen weiterhin einen ausreichenden operativen Hebel erzeugen können, um diese Kosten aufzufangen.
Das Management hatte zuvor angedeutet, dass das Betriebsergebnis für das Gesamtjahr 2026 das Niveau von 2025 übersteigen dürfte. Händler werden beurteilen, ob dieser Ausblick weiterhin realistisch ist. Noch wichtiger ist, um wie viel die Betriebskosten im Jahr 2027 noch steigen könnten.
5. Freier Cashflow: Nachhaltigkeit des KI-Investitionszyklus
Der freie Cashflow entwickelt sich zu einem der wichtigsten Indikatoren für die finanzielle Flexibilität von Meta.
Trotz der starken Rentabilität im Werbegeschäft könnten die erheblichen Investitionsverpflichtungen von Meta weiterhin einen steigenden Anteil des operativen Cashflows beanspruchen.
Investoren werden nach Anzeichen dafür Ausschau halten, dass das Wachstum des operativen Cashflows letztendlich die Infrastrukturinvestitionen übersteigen könnte. Dadurch könnte Meta seine Renditen für Aktionäre aufrechterhalten, ohne seine KI-Ambitionen zu beeinträchtigen.
6. Ausblick: potenziell wichtigster Katalysator nach der Gewinnmitteilung
Der Umsatzausblick des Managements für das vierte Quartal und die vorläufigen Ausgabenprognosen für 2027 könnten einen größeren Einfluss auf die Kursentwicklung haben als die gemeldeten Zahlen für das dritte Quartal.
Händler werden ihr Augenmerk darauf richten, ob die Werbenachfrage im Vorfeld der Weihnachtssaison stabil bleibt. Zudem ist entscheidend, ob Meta seinen Wachstumskurs trotz höherer Infrastrukturkosten beibehalten kann.
7. Marktpositionierung und allgemeiner KI-Ausverkauf
Die Ergebnisse von Meta fallen in eine heikle Phase für US-Technologieaktien.
Der Nasdaq 100 und der Halbleitersektor haben angesichts von Bedenken hinsichtlich erhöhter Ausgaben für KI-Infrastruktur und der Nachhaltigkeit des Investitionszyklus kürzlich erhebliche Schwäche gezeigt.
Auswirkungen auf den Aktienkurs: Ein besser als erwarteter Gewinnbericht könnte neues Kaufinteresse an Meta und dem gesamten KI-bezogenen Technologiesektor wecken. Enttäuschende Prognosen könnten jedoch den Verkaufsdruck verstärken, insbesondere wenn Anleger die Ausgabenentwicklung von Meta als weiteren Beleg für nachlassende Renditen bei KI-Investitionen werten.
Fundamentales Fazit:
Der Markt unterscheidet zunehmend zwischen Unternehmen, die von KI-Investitionen profitieren, und solchen, die daraus messbare finanzielle Erträge erzielen.
Für Meta bleibt die Werbung der Gewinnmotor, während die Ausgaben für KI-Infrastruktur das Hauptrisiko für die Bewertung darstellen.
Das Bullen-Szenario setzt stärkere Werbeeinnahmen voraus. Zudem sollten die operativen Margen stabil bleiben. Überzeugende Hinweise darauf, dass sich der KI-Einsatz in einer höheren Monetarisierung niederschlägt, ohne dass die prognostizierten Ausgaben erneut deutlich steigen, würden das Bild abrunden.
Umgekehrt könnte selbst ein über den Erwartungen liegendes Ergebnis den Aktienkurs nicht stützen, wenn das Management auf steigende KI-Kosten, einen schwächeren freien Cashflow oder eine eingeschränkte Umsatzprognose bis 2027 hinweist.
Im mehrmonatigen Ausblick für Meta sind aus technischer Sicht bestimmte Schlüsselniveaus zu beobachten.
Technische Analyse: Positiver Follow-through nach bullischem Ausbruch aus einer 13-monatigen Abwärtsbewegung
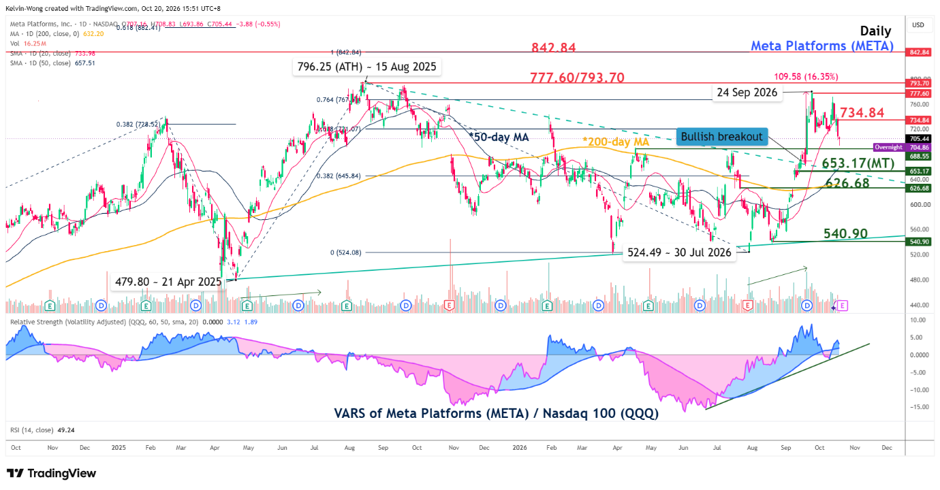
Der Kurs von Meta brach am 15. September 2026 aus einer vierwöchigen Abwärtsbewegung aus, die von seinem aktuellen Allzeithoch bei 796,25 vom 15. August 2025 ausging.
Danach legte Meta am 24. September 2026 um 16,3 % auf ein 12-Monats-Hoch von 777,60 zu und verzeichnete im Oktober einen Rückgang um 11 %, blieb dabei jedoch über seinem gleitenden 50-Tage-Durchschnitt.
Der jüngste mehrmonatige Aufwärtstrend vom Tief am 30. Juli 2026 bis zum Hoch am 24. September 2026 verlief bei überdurchschnittlichem Handelsvolumen im Vergleich zur vorherigen mehrmonatigen Rallye vom 21. April 2025 bis zum 15. August 2025. Dies deutet darauf hin, dass die Bullen wahrscheinlich die Oberhand haben (siehe Abb. 2).
Die volatilitätsbereinigte relative Stärke (VARS) von Meta gegenüber dem Nasdaq-100-ETF (QQQ) tendiert seit dem 23. Juni 2026 nach oben. Seit dem 12. Oktober 2026 liegt sie über der Mittellinie; das ist eine Voraussetzung für eine mögliche weitere Outperformance von Meta gegenüber dem Nasdaq 100.
Beobachten Sie die wichtige mittelfristige Unterstützung bei 653,17 (gleichzeitig der gleitende 50-Tage-Durchschnitt), um die potenzielle mehrmonatige Aufwärtstrendphase von Meta aufrechtzuerhalten. Ein Durchbruch über den Zwischenwiderstand bei 734,84 (gleichzeitig der gleitende 20-Tage-Durchschnitt) würde in einem ersten Schritt die mittelfristige Widerstandszone von 777,60/793,70 ins Visier rücken.
Fällt der Schlusskurs jedoch unter 653,17, wäre das Bullen-Szenario beendet. In diesem Fall droht ein Rückgang bis zum 200-Tage-Durchschnitt bei 626,68. Wird auch diese Marke unterschritten, rückt die wichtige Unterstützung bei 540,90 in den Fokus.
Fußnoten
2. https://www.marketbeat.com/earnings/reports/2026-10-21-facebook-inc-stock
3. https://earnings-watcher.com/wiki/meta-earnings-october-2026
5. https://www.businessinsider.com/meta-muse-agentic-ai-capex-q3-earnings-2026-10
7. https://www.ft.com/content/7c2e889e-2eb5-4c62-821b-1a7f88c13d05
Die hier enthaltenen Inhalte dienen ausschließlich Bildungs- und Informationszwecken. Dieses Material stellt weder eine Anlageberatung noch eine Empfehlung oder einen Vorschlag für eine Anlagestrategie dar und bietet keine Anlageberatungsdienste an. OANDA übernimmt keine Verantwortung für Anlageentscheidungen, die auf der Grundlage dieser Inhalte getroffen werden. Anlagen sind mit dem Risiko eines Kapitalverlusts verbunden. Die Wertentwicklung in der Vergangenheit ist keine Garantie für zukünftige Ergebnisse.
Neueste Blog-Beiträge:


Schnelle Kontoeröffnung und Sie können mit dem Investieren beginnen
Entdecken Sie, wie Sie der Konkurrenz davon eilen können
Eröffnen Sie ein Konto

