


Alphabet-Vorschau Q3: Übertrifft KI-Wachstum die steigenden Investitionsausgaben?

Bleiben Sie mit Kelvin Wong, Senior-Marktanalyst bei OANDA, immer einen Schritt voraus. Dank aktueller technischer Analysen und Markteinblicke war es noch nie so einfach, ein erfolgreicher Trader zu sein.
Die wichtigsten Erkenntnisse:
- Google Cloud ist der wichtigste Wachstumstreiber. Anleger werden jedoch beobachten, ob das rasante, KI-getriebene Umsatzwachstum mit soliden Margen einhergeht; zugleich muss eine starke Cash-Generierung sichtbar werden.
- Investitionen und der freie Cashflow gelten als größte Bewertungsrisiken. Das Risiko steigt, wenn Alphabet die Ausgaben erneut erhöht, ohne dass klarere Anzeichen für eine Verbesserung der KI-Renditen erkennbar sind.
- Technisch gesehen liegt bei 359,44 ein entscheidender Widerstand. Ein Fall unter 300,44 könnte den Kurs auf 270,70 ziehen und eine tiefgreifendere Verschlechterung des übergeordneten Aufwärtstrends signalisieren.
Lesen Sie frühere Berichte zur Berichtssaison: Vorschau auf die Q3-Ergebnisse von Meta: Können KI-Erträge die steigenden Infrastrukturausgaben rechtfertigen?
Vorschau auf die Q3-Ergebnisse von Alphabet
Im Vorfeld der am kommenden Mittwoch anstehenden Q3-Ergebnisse für 2026 steht Alphabet (GOOGL) vor einer entscheidenden Bewährungsprobe: Kann die steigende Nachfrage nach Rechenleistung für künstliche Intelligenz (KI) das rasante Wachstum von Google Cloud aufrechterhalten? Gleichzeitig müssen die wachsenden Bedenken hinsichtlich der Infrastrukturausgaben, des freien Cashflows und der Rentabilität ausgeräumt werden.
Alphabet wird seine Ergebnisse für das dritte Quartal voraussichtlich am Mittwoch, dem 28. Oktober 2026, nach Börsenschluss in den USA veröffentlichen. Die Telefonkonferenz zu den Ergebnissen ist für 16:30 Uhr Eastern Time angesetzt.1
Laut Markterwartungen zeigt sich eine grundlegende Diskrepanz: Der Umsatz soll im Vergleich zum Vorjahreszeitraum um fast 25 % auf 127,92 Mrd. US-Dollar steigen; für das Ergebnis je Aktie (EPS) wird hingegen nur ein Wachstum von 5,6 % auf 3,02 US-Dollar prognostiziert.2
Dies unterstreicht, dass der Markt vor allem darauf achtet, ob die Kosten für die KI-Infrastruktur beginnen, das zugrunde liegende Gewinnwachstum zu schmälern. Auch Vergleiche des Gewinns je Aktie sind mit Vorsicht zu betrachten, da die Ergebnisse von Alphabet für das zweite Quartal ungewöhnlich hohe investitionsbedingte Gewinne enthielten.
Nach der Schwäche bei KI-bezogenen Technologiewerten seit Anfang Oktober fragen sich Anleger zunehmend, ob aggressive Investitionszusagen ausreichende Renditen generieren werden, um die hohen Bewertungen zu rechtfertigen.
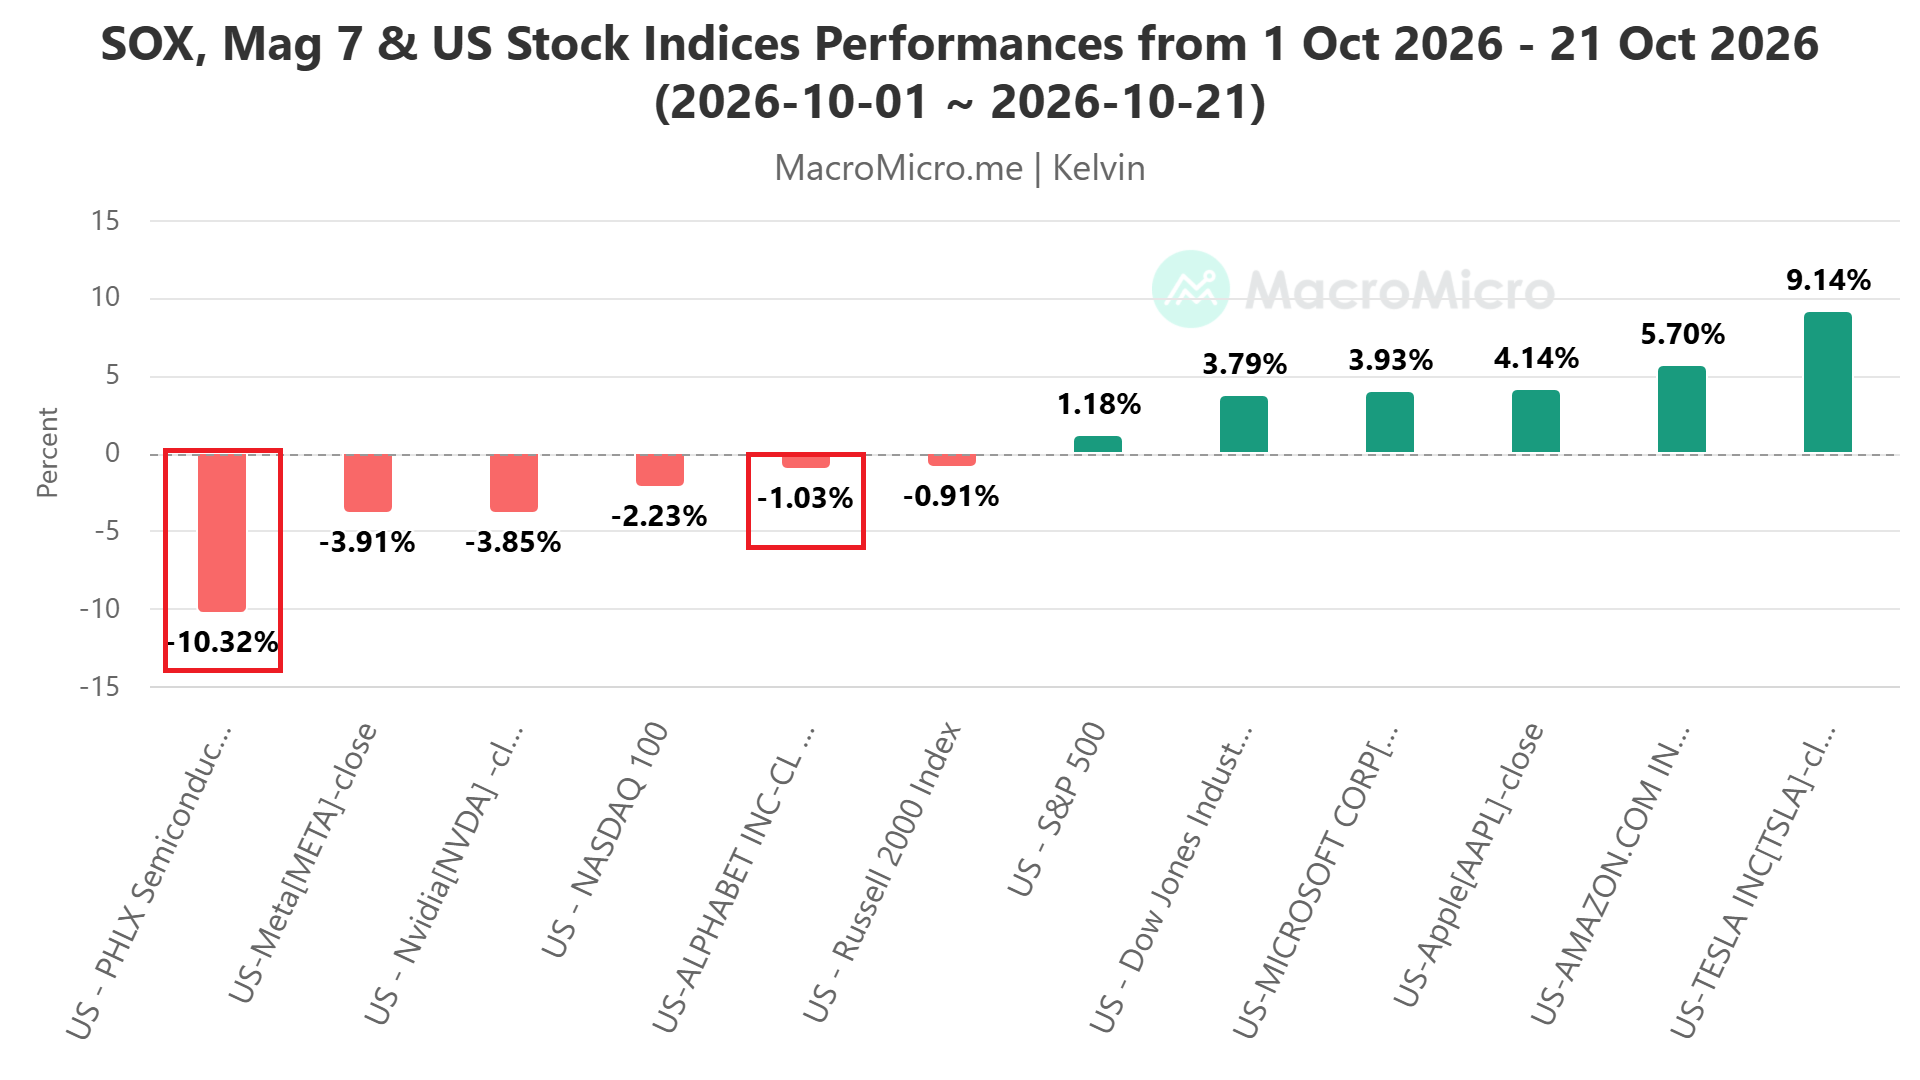
Die Alphabet-Aktie verlor zwischen dem 1. und 21. Oktober 2026 1,03 % und spiegelt damit die allgemeine Schwäche bei KI-bezogenen Technologiewerten wider. Der Branchenriese Nvidia gab um 3,85 % nach; der US-amerikanische PHLX Semiconductor Sector Index verlor 10,32 % (siehe Abb. 1).
Im Vorfeld der Veröffentlichung der Alphabet-Ergebnisse für das dritte Quartal preisen die Optionsmärkte zum 21. Oktober 2026 eine Kursbewegung der Alphabet-Aktie (GOOGL) von etwa ±6,4 % ein. Laut EarningsWatcher3 liegt dieser Wert fast auf Höhe des 10-Jahres-Durchschnitts der maximalen Kursbewegung am Tag der Ergebnisveröffentlichung von 6,6 %.
Wichtige fundamentale Faktoren
Vor diesem Hintergrund dürfte die Kursreaktion auf die Alphabet-Ergebnisse von sechs wesentlichen fundamentalen Faktoren abhängen.
1. Google Cloud: der wichtigste Katalysator für das Gewinnwachstum
Der Umsatz von Google Cloud stieg im zweiten Quartal 2026 gegenüber dem Vorjahreszeitraum um 82 % auf 24,8 Mrd. US-Dollar. Treiber waren die KI-Infrastruktur für Unternehmen, KI-Lösungen für Unternehmen sowie zentrale Cloud-Dienste. Das Wachstum im Cloud-Bereich übertraf die Umsatzsteigerung des Gesamtkonzerns von 24 % deutlich.4
Der Bereich hat sich für Alphabet zum wichtigsten Kanal entwickelt, um am Boom der KI-Infrastruktur zu partizipieren. Das Unternehmen profitiert von der steigenden Nachfrage nach der Google Cloud Platform, Gemini-bezogenen Workloads und seinen proprietären Tensor Processing Units (TPUs).
J.P. Morgan hat sein Kursziel für Alphabet kürzlich von 420 auf 425 US-Dollar angehoben. Die Bank erwartet, dass sich der Umsatz von Google Cloud im dritten Quartal gegenüber dem Vorjahreszeitraum etwa verdoppeln wird.5
2. Google-Suchmaschinenwerbung: Kann KI das Kerngeschäft stärken, anstatt es zu untergraben?
Die Google-Suche bleibt der größte Gewinnbringer von Alphabet und eine wichtige Finanzierungsquelle für den kapitalintensiven Ausbau im KI-Bereich.
Im zweiten Quartal stiegen die Umsätze im Bereich Google Services im Vergleich zum Vorjahreszeitraum um 15 % auf 94,5 Mrd. US-Dollar. Sie fanden Unterstützung durch ein Wachstum von 17 % bei den Google-Search- und anderen Werbeeinnahmen. Die Werbeeinnahmen bei YouTube nahmen um 13 % zu.4
Anleger werden wahrscheinlich darauf achten, ob KI-gestützte Sucherlebnisse – darunter KI-Übersichten und die Integration von Gemini – zu einer höheren Nutzerinteraktion und mehr kommerziellen Suchaktivitäten führen. Gleichzeitig darf die traditionelle Monetarisierung durch Werbung nicht untergraben werden.
Der Markt reagiert besonders sensibel darauf, ob dialogorientierte KI-Dienste Nutzer von herkömmlichen Suchanfragen ablenken und die Anzahl profitabler Werbemöglichkeiten verringern.
3. Investitionsausgaben und freier Cashflow: größtes Bewertungsrisiko
Alphabet erhöhte nach der Veröffentlichung der Q2-Zahlen die Prognose für die Investitionsausgaben im Gesamtjahr 2026 um 15 Mrd. US-Dollar auf 195 bis 205 Mrd. US-Dollar. Damit spiegelt der Konzern die beschleunigten Investitionen in KI-Rechenleistung, Rechenzentren und Netzwerkinfrastruktur wider.6
Der Anstieg der Ausgaben erfolgt vor dem Hintergrund wachsender Bedenken hinsichtlich der Nachhaltigkeit des KI-Investitionszyklus. Allein in den ersten sechs Monaten des Jahres 2026 verzeichnete Alphabet Investitionsausgaben in Höhe von 80,6 Mrd. US-Dollar, verglichen mit 39,6 Mrd. US-Dollar im gleichen Zeitraum des Jahres 2025.7
Besonders besorgniserregend ist, dass Alphabet im zweiten Quartal trotz eines starken Umsatzwachstums einen negativen freien Cashflow von rund 5,9 Milliarden US-Dollar auswies.
Händler werden sich auf drei Fragen konzentrieren:
- ob die Ausgabenprognose für 2026 erneut angehoben wird,
- ob das Management für 2027 einen weiteren erheblichen Anstieg erwartet,
- ob die durch KI generierten Umsätze das Wachstum der Infrastrukturkosten dauerhaft übersteigen können?
4. Operative Marge: Führt das KI-Wachstum zu höherer Rentabilität?
Das Betriebsergebnis von Alphabet legte im zweiten Quartal gegenüber dem Vorjahr um 30 % zu; die operative Marge weitete sich um zwei Prozentpunkte auf 34 % aus.4
Steigende Abschreibungen, Energiebedarf, Personalkosten und Infrastrukturkosten könnten den operativen Hebel jedoch allmählich schwächen, sobald neue Rechenzentrumskapazitäten in Betrieb gehen.
Anleger werden die operative Rentabilität von Google Cloud sowie die konsolidierte operative Marge von Alphabet genau beobachten, um festzustellen, ob sich die rasante Zunahme der KI-bezogenen Umsätze in ein nachhaltiges Gewinnwachstum niederschlägt.
Eine weitere Komplikation sind die investitionsbezogenen Gewinne von Alphabet. Der im zweiten Quartal ausgewiesene Gewinn je Aktie (EPS) von 9,11 US-Dollar fand Unterstützung durch nicht operative Investitionsgewinne, während der zugrunde liegende Gewinn je Aktie ohne diese Gewinne bei etwa 2,85 US-Dollar lag.8
5. Gemini, TPUs und die Monetarisierung von KI für Unternehmen
Über die Schlagzeilen bildenden Cloud-Umsatzzahlen hinaus werden Investoren beurteilen, ob die vertikal integrierte KI-Strategie von Alphabet einen nachhaltigen Wettbewerbsvorteil schafft.
Die firmeneigene TPU-Infrastruktur von Alphabet bietet eine Alternative zu Nvidia-GPUs. Gleichzeitig eröffnen die Gemini-Modelle und KI-Dienstleistungen für Unternehmen zusätzliche Monetarisierungsmöglichkeiten in Google Cloud, Workspace und bei Verbraucherprodukten.
Im zweiten Quartal begann Alphabet, Umsätze aus dem direkten Verkauf von TPUs zu verbuchen, während der Auftragsbestand im Cloud-Bereich laut Berichten 514 Mrd. US-Dollar erreichte.8
Das schafft einen wichtigen potenziellen Wachstumsmotor. Alphabet kann nicht nur vom Betrieb der eigenen KI-Infrastruktur profitieren, sondern auch von der Bereitstellung von Rechenkapazität und spezialisierter Hardware für externe Kunden.
6. Zukunftsprognosen und makroökonomische Rahmenbedingungen
Alphabet legt seinen Bericht in einer Phase erhöhter Unsicherheit hinsichtlich des US-Leitzinses, der Inflation und der Nachhaltigkeit von Investitionen in KI-Infrastruktur vor.
Die jüngste Schwäche bei Technologie- und Halbleiteraktien wurde durch Sorgen über höhere Renditen für US-Staatsanleihen und die Möglichkeit weiterer geldpolitischer Straffungsmaßnahmen durch die Federal Reserve verstärkt.9
Dieses Umfeld birgt zwei konkrete Risiken für Alphabet:
- Höhere Zinsen erhöhen den Diskontsatz für zukünftige Gewinne. Dadurch könnten die Bewertungskennzahlen unter Druck geraten, selbst wenn die operative Leistung des Unternehmens stark bleibt;
- Anhaltende Inflation und höhere Energiepreise könnten die Betriebskosten der Rechenzentren in die Höhe treiben. Gleichzeitig könnten sie die Werbebudgets der Unternehmen sowie deren Technologieausgaben dämpfen.
Gleichzeitig könnten eine widerstandsfähige US-Wirtschaft und anhaltende Unternehmensinvestitionen in KI einen ausgleichenden Rückenwind sowohl für die Google-Suchwerbung als auch für Google Cloud bieten.
Auswirkungen auf den Aktienkurs: Eine starke Prognose für das vierte Quartal, anhaltende Widerstandsfähigkeit im Werbegeschäft und zuversichtliche Äußerungen zu den KI-Ausgaben könnten eine Erholung der Alphabet-Aktie stützen. Umgekehrt könnten eine schwächere Werbenachfrage, steigende Infrastrukturkosten oder vorsichtigere Äußerungen des Managements den jüngsten Verkaufsdruck bei KI-bezogenen Technologiewerten verstärken.
Fundamentales Fazit:
Die Reaktion auf die Ergebnisse von Alphabet für das dritte Quartal wird wahrscheinlich von vier Schlüsselfaktoren abhängen: dem Wachstum von Google Cloud; der Widerstandsfähigkeit der Suchmaschinenwerbung; den KI-Investitionen; der Entwicklung der operativen Marge. Die Ausblickprognosen spielen dabei eine entscheidende Rolle für die Bestimmung der Kursrichtung der Aktie nach der Veröffentlichung der Ergebnisse.
Das Bullen-Szenario umfasst Gewinne, die deutlich über den Erwartungen liegen; ein beschleunigtes Umsatzwachstum bei Google Cloud; eine robuste Nachfrage nach Suchmaschinenwerbung; eine verbesserte Monetarisierung im KI-Bereich; zudem stabile Prognosen für die Investitionsausgaben und solide operative Margen.
Das würde den Wettbewerbsvorteil von Alphabet im Bereich der KI-Infrastruktur stärken und möglicherweise eine weitere Bewertungssteigerung auslösen.
Das Bären-Szenario liegt weniger in enttäuschenden Gewinnen als vielmehr in Anzeichen dafür, dass die Ausgaben für KI-Infrastruktur schneller steigen als Umsatz und Rentabilität.
Ein nachlassendes Cloud-Wachstum, eine schwächere Monetarisierung im Suchbereich, Margenverengungen oder ein weiterer erheblicher Anstieg der Erwartungen an die Investitionsausgaben für 2027 könnten Verkaufsdruck auslösen, insbesondere vor dem Hintergrund einer verstärkten Überprüfung der Renditen von KI-Investitionen.
Aus charttechnischer Sicht ist der mittelfristige Ausblick für den Alphabet-Aktienkurs gefährdet.
Technische Analyse: Aufwärtstrend von GOOGL gefährdet
Seit dem Erreichen seines aktuellen Intraday-Allzeithochs von 408,61 am 18. Mai 2026 verzeichnete Alphabet (GOOGL) einen Korrekturrückgang um 22,9 % und erreichte am 23. Juli 2026 ein Tief von 314,90.
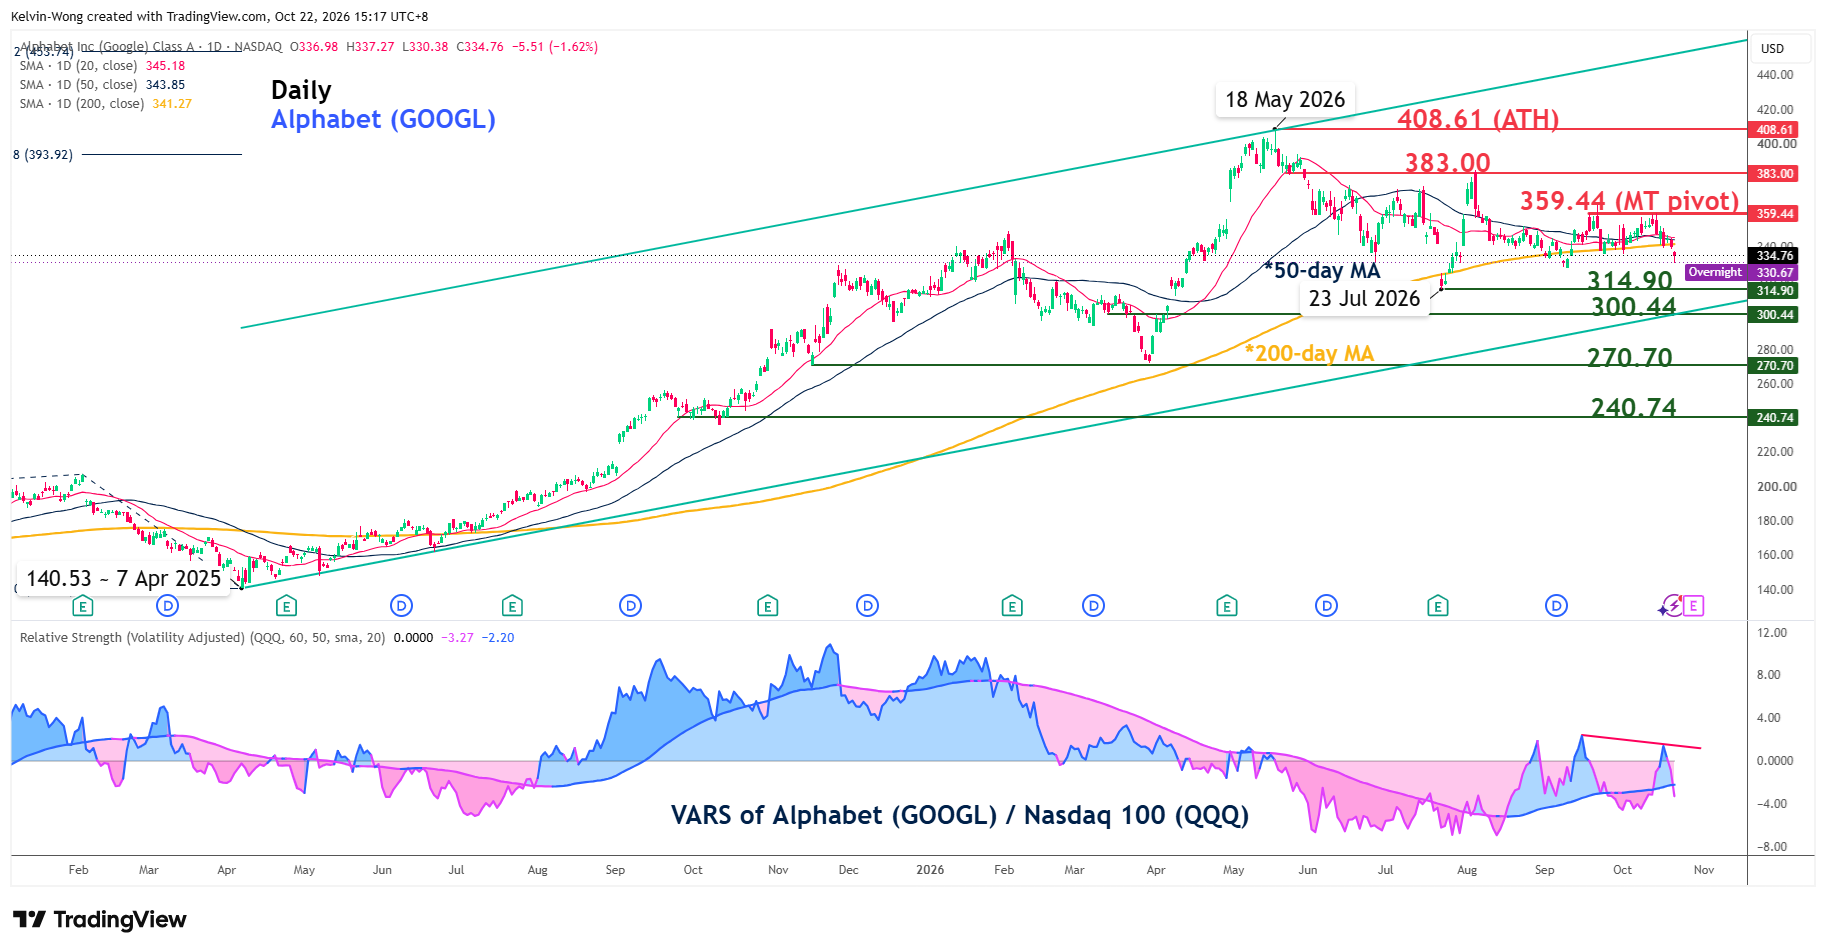
Die jüngste Kursentwicklung von GOOGL signalisiert, dass die Bären wahrscheinlich die Oberhand gewinnen. Zudem steigt das Risiko eines Durchbruchs der aktuellen großen Aufwärtstrendphase, die seit dem Tiefststand von 140,53 am 7. April 2025 anhält.
Die Aktie notiert inzwischen unter ihren 50- und 200-Tage-Durchschnitten.
Zudem tendiert die volatilitätsbereinigte relative Stärke (VARS) von GOOGL gegenüber dem Nasdaq-100-ETF (QQQ) seit dem 16. Oktober 2026 nach unten, was auf eine mögliche weitere Underperformance von GOOGL gegenüber dem Nasdaq 100 hindeutet.
Beobachten Sie den wichtigen mittelfristigen Widerstand bei 359,44, um die Bären-Tendenz für GOOGL aufrechtzuerhalten. Ein Durchbrechen der Unterstützung bei 300,44 – zugleich die untere Grenze des großen Aufwärtskanals – könnte eine weitere potenzielle mehrwöchige Korrektur nach unten auslösen und in einem ersten Schritt die nächste mittelfristige Unterstützung bei 270,70 freilegen.
Ein Ausbruch und ein Tagesabschluss über 359,44 würde die Bären-Tendenz entkräften. Der nächste mittelfristige Widerstand läge bei 383,00, bevor ein erneuter Test des aktuellen Intraday-Allzeithochs von 408,61 möglich wäre.
Der hier dargestellte Inhalt dient ausschließlich Bildungs- und Informationszwecken. Dieses Material stellt keine Anlageberatung, keine Empfehlung und keinen Vorschlag für eine Anlagestrategie dar und bietet keine Anlageberatungsdienste an. OANDA übernimmt keine Verantwortung für Anlageentscheidungen, die auf der Grundlage dieses Inhalts getroffen werden. Anlagen sind mit dem Risiko eines Kapitalverlusts verbunden. Die Wertentwicklung in der Vergangenheit ist keine Garantie für zukünftige Ergebnisse.
Fußnoten
2. https://www.marketbeat.com/earnings/reports/2026-10-28-alphabet-inc-stock/?utm_source=chatgpt.com
3. https://earnings-watcher.com/wiki/googl-earnings-october-2026
4. https://www.sec.gov/Archives/edgar/data/1652044/000165204426000066/googexhibit991q22026.htm
5. https://www.barrons.com/articles/google-alphabet-stock-ai-slump-1aa9c42e
7. https://www.sec.gov/Archives/edgar/data/1652044/000165204426000071/goog-20260630.htm
8. https://www.investors.com/news/technology/google-stock-google-earnings-cloud-growth-q22026
Neueste Blog-Beiträge:


Schnelle Kontoeröffnung und Sie können mit dem Investieren beginnen
Entdecken Sie, wie Sie der Konkurrenz davon eilen können
Eröffnen Sie ein Konto

