


Previziuni pentru rezultatele financiare ale Meta în T3: Pot randamentele IA să justifice creșterea cheltuielilor cu infrastructura?

Rezultatele Meta din trimestrul al treilea vor arăta dacă investițiile rapide în infrastructura de IA se pot traduce într-o monetizare mai puternică și o creștere a profiturilor, fără a exercita o presiune excesivă asupra marjelor și fluxului de numerar.
Puncte cheie
- Publicitatea rămâne principala sursă de venituri pentru Meta. Investitorii solicită tot mai multe dovezi că instrumentele de IA pot crește monetizarea și justifica creșterea rapidă a cheltuielilor cu infrastructura.
- Cheltuielile de capital, marjele și fluxul de numerar disponibil reprezintă principalele riscuri, mai ales dacă conducerea va semnala o nouă creștere semnificativă a cheltuielilor legate de IA până în 2027.
- Din punct de vedere tehnic, 653,17 reprezintă nivelul de suport cheie, în timp ce o depășire a nivelului de 734,84 ar putea redeschide calea către 777,60/793,70.
Înaintea publicării rezultatelor financiare pentru trimestrul al treilea al anului 2026, miercuri, Meta Platforms (META) se confruntă cu un test critic pentru a stabili dacă investițiile sale în inteligența artificială (IA) generează randamente suficiente pentru a justifica cheltuielile în creștere rapidă pentru infrastructură. Aceste randamente trebuie să susțină și menținerea primei de evaluare.
Compania va publica rezultatele după închiderea pieței americane, miercuri, 21 octombrie 2026, urmată de conferința telefonică privind rezultatele financiare la ora 16:30, ora Estului.1
Acțiunile Meta au scăzut cu 2,82% de la începutul lunii octombrie până pe 19 octombrie 2026, reflectând slăbiciunea generală a acțiunilor din sectorul tehnologic legate de IA. De asemenea, Meta a avut o performanță inferioară față de mai mulți dintre concurenții săi din grupul „Magnificii Șapte”, precum Alphabet (+1,76%), Apple (+3,82%), Tesla (+3,94%), Microsoft (+4,04%) și Amazon (+5,73%) (vezi Fig. 1).
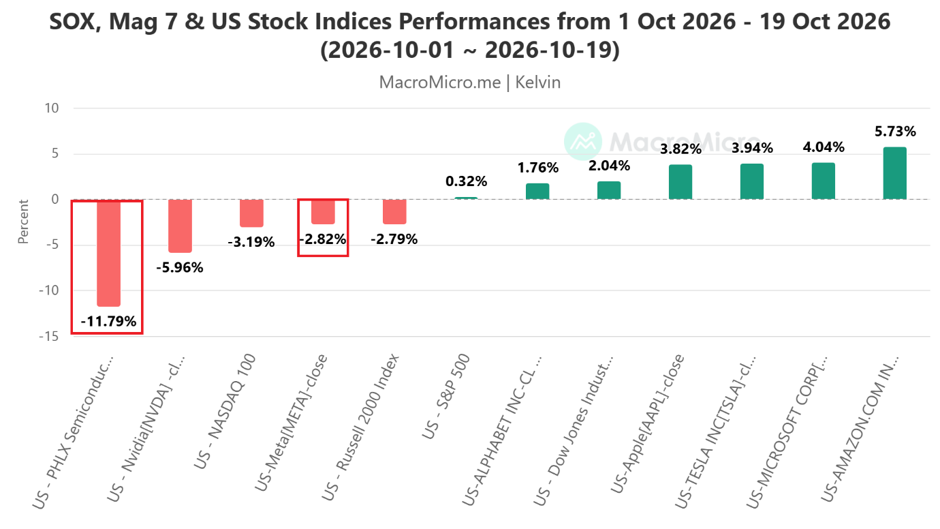
Investitorii se întreabă din ce în ce mai des dacă creșterea cheltuielilor de capital se va traduce într-o creștere sustenabilă a profiturilor. Această scădere survine pe fondul îngrijorărilor tot mai mari privind finanțarea infrastructurii de IA, acțiunile din sectorul semiconductorilor fiind, de asemenea, supuse presiunilor de vânzare.
Analistii anticipează o creștere de 23,6% a veniturilor trimestriale, până la 63,34 miliarde de dolari, și un profit pe acțiune de 6,53 dolari.
În plus, piețele de opțiuni preconizează o variație a câștigurilor de aproximativ ±7,1%, sub variația medie maximă pe zi a câștigurilor Meta din ultimii 10 ani, de ±10,4%, sugerând o reacție mai redusă decât în mod normal.³
În acest context, reacția pieței la rezultatele financiare ale Meta va depinde probabil de creșterea veniturilor din publicitate; de monetizarea inteligenței artificiale; de marjele operaționale; de previziunile privind cheltuielile de capital pentru 2027; și de fluxul de numerar disponibil.
Să evidențiem acum șapte factori fundamentali pe care traderii ar trebui să îi urmărească.
1. Creșterea veniturilor din publicitate: motorul principal al profitului
Activitatea publicitară a Meta, care cuprinde Facebook, Instagram, Reels și celelalte platforme ale sale, rămâne principala sursă de venituri și de generare de numerar.
Veniturile consensuale pentru trimestrul al treilea, de 63,34 miliarde de dolari, reprezintă o creștere de aproximativ 23,6% față de aceeași perioadă a anului trecut, apropiată de limita superioară a intervalului de previziuni al conducerii, cuprins între 61 și 64 de miliarde de dolari.4
Investitorii vor analiza dacă instrumentele publicitare bazate pe IA îmbunătățesc suficient calitatea recomandărilor, țintirea anunțurilor și ratele de conversie pentru a susține prețuri mai mari ale publicității și un număr mai mare de afișări.
2. Monetizarea prin IA: poate Meta să transforme investițiile în venituri?
Strategia de monetizare a IA a Meta devine din ce în ce mai importantă pentru evaluarea companiei, mai ales după lansarea asistentului său IA, Muse, și investițiile continue în automatizarea publicității.
Rapoartele indică faptul că Muse a atras peste două milioane de utilizatori zilnici, deși demonstrarea unei conversii semnificative a veniturilor rămâne o provocare cheie.5
Piața va monitoriza adoptarea de către utilizatori, potențialele modele de abonament sau de comercializare, cererea din partea întreprinderilor și măsura în care îmbunătățirile aduse de IA contribuie la activitatea publicitară existentă.
3. Cheltuielile de capital: cel mai mare risc pentru evaluare
Conform ghidării actuale menționate în comunicatul privind rezultatele financiare din trimestrul al doilea al anului 2026, publicat în iulie, ghidarea privind cheltuielile de capital ale Meta pentru întregul an 2026 este de 130–145 miliarde USD, incluzând plățile de principal aferente leasingului financiar. Aceasta reprezintă o creștere la limita inferioară a intervalului de cheltuieli indicat anterior, de 125–145 miliarde USD, pe măsură ce compania își extinde infrastructura de calcul pentru IA și capacitatea centrelor de date.4
Un aspect important este că piața nu se mai concentrează exclusiv asupra întrebării dacă cererea pentru infrastructura de IA rămâne puternică. Investitorii doresc din ce în ce mai mult dovezi că randamentele acestor investiții pot justifica costurile de finanțare și de exploatare ale acestora.
S&P Global a subliniat recent îngrijorările crescânde cu privire la angajamentele de finanțare legate de IA ale hiperscalerilor și la sustenabilitatea investițiilor în infrastructură.6
4. Marje operaționale și creșterea cheltuielilor: profitabilitatea sub presiune
Cheltuielile operaționale estimate pentru întregul an 2026 se situează între 165 miliarde și 169 miliarde de dolari SUA. Acest nivel reflectă costuri mai ridicate pentru infrastructura, pentru cercetarea și dezvoltarea legată de IA, precum și pentru cheltuielile juridice.4
Problema esențială este dacă veniturile solide din publicitate pot continua să genereze un efect de levier operațional suficient pentru a absorbi aceste costuri.
Conducerea a indicat anterior că veniturile operaționale pentru întregul an 2026 ar trebui să depășească nivelurile din 2025. Investitorii vor evalua dacă această perspectivă rămâne realizabilă și, mai important, cu cât ar putea crește în continuare costurile operaționale în 2027.
5. Fluxul de numerar liber: sustenabilitatea ciclului de investiții în IA
Fluxul de numerar liber se conturează ca unul dintre cei mai importanți indicatori ai flexibilității financiare a Meta.
În ciuda profitabilității solide din publicitate, angajamentele substanțiale ale Meta în materie de cheltuieli de capital ar putea continua să absoarbă o pondere din ce în ce mai mare din fluxul de numerar operațional.
Investitorii vor căuta semne că creșterea fluxului de numerar operațional va depăși în cele din urmă investițiile în infrastructură. Astfel, Meta ar putea menține randamentele pentru acționari fără a-și compromite ambițiile în domeniul IA.
6. Orientările prospective: cel mai important potențial catalizator post-rezultate
Perspectivele conducerii privind veniturile din trimestrul al patrulea și estimările preliminare pentru cheltuielile din 2027 ar putea avea o influență mai mare asupra evoluției prețului acțiunilor decât cifrele raportate pentru trimestrul al treilea.
Operatorii de piață vor analiza dacă cererea de publicitate rămâne rezilientă în perioada sărbătorilor de final de an. Aceștia vor verifica și dacă Meta poate menține traiectoria de creștere în contextul costurilor mai ridicate de infrastructură.
7. Poziționarea pe piață și vânzarea masivă de acțiuni din sectorul IA
Rezultatele Meta vin într-un moment delicat pentru acțiunile din sectorul tehnologic american.
Indicele Nasdaq 100 și sectorul semiconductorilor au înregistrat recent o slăbiciune semnificativă pe fondul îngrijorărilor legate de cheltuielile ridicate pentru infrastructura de IA și de sustenabilitatea ciclului de investiții.7
Implicații asupra prețului acțiunilor: Rezultate financiare mai bune decât se aștepta ar putea atrage un interes reînnoit de cumpărare pentru Meta și pentru sectorul tehnologic mai larg legat de IA. Cu toate acestea, previziunile dezamăgitoare ar putea accelera presiunea de vânzare, în special dacă investitorii vor considera traiectoria cheltuielilor Meta ca o dovadă suplimentară a slăbirii randamentelor investițiilor în IA.
Concluzie fundamentală: ce contează cel mai mult pentru traderi
Piața face o distincție din ce în ce mai clară între companiile care beneficiază de investițiile în IA și cele care generează randamente financiare măsurabile din acestea.
Pentru Meta, publicitatea rămâne motorul profiturilor, în timp ce cheltuielile pentru infrastructura de IA reprezintă principalul risc de evaluare.
Scenariul optimist presupune venituri publicitare mai solide; marje operaționale rezistente; dovezi convingătoare că adoptarea IA se traduce prin o monetizare mai ridicată, fără o creștere substanțială suplimentară a cheltuielilor prognozate.
În schimb, chiar și o depășire a estimărilor privind profitul ar putea să nu susțină acțiunea dacă conducerea semnalează o accelerare a costurilor legate de IA, un flux de numerar liber mai slab sau o vizibilitate limitată a veniturilor până în 2027.
Să ne concentrăm acum asupra perspectivei pe mai multe luni ale Meta și asupra nivelurilor-cheie de urmărit din perspectiva analizei tehnice.
Analiză tehnică: Continuare pozitivă după o ieșire bullish din intervalul descendent de 13 luni
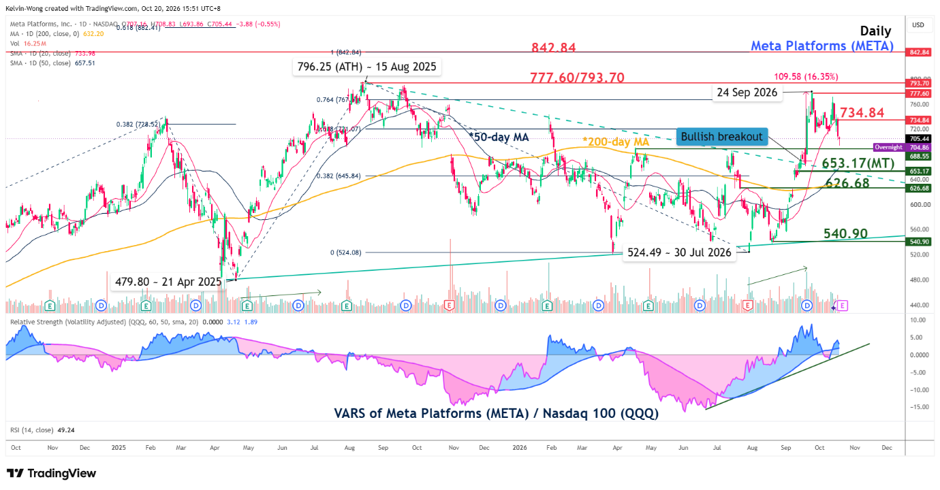
Evoluția prețului acțiunilor Meta a înregistrat o ieșire bullish pe 15 septembrie 2026 dintr-un interval descendent de patru săptămâni, pornind de la maximul istoric actual de 796,25, atins pe 15 august 2025.
Ulterior, acțiunea a avansat cu 16,3% până la un maxim pe 12 luni de 777,60, atins pe 24 septembrie 2026, după care a consemnat o retragere de 11%, menținându-se totuși peste media mobilă pe 50 de zile în octombrie.
Mișcarea ascendentă de câteva luni, de la minimul din 30 iulie 2026 până la maximul din 24 septembrie 2026, a fost însoțită de un volum mai mare decât media, comparativ cu raliul anterior de câteva luni, din perioada 21 aprilie 2025 – 15 august 2025, semn că, probabil, torii dețin controlul (vezi Fig. 2).
Puterea relativă ajustată la volatilitate (VARS) a Meta față de fondul tranzacționat la bursă Nasdaq 100 (QQQ) a înregistrat o tendință ascendentă începând cu 23 iunie 2026. Indicatorul s-a menținut peste linia centrală începând cu 12 octombrie 2026, o condiție pentru o potențială performanță superioară a Meta față de Nasdaq 100.
Nivelul cheie de suport pe termen mediu se află la 653,17 (care coincide cu media mobilă pe 50 de zile) și menține potențiala fază de tendință ascendentă pe mai multe luni a Meta. O depășire a rezistenței intermediare de la 734,84 (care coincide cu media mobilă pe 20 de zile) ar deschide calea, într-o primă etapă, către zona de rezistență pe termen mediu de la 777,60/793,70.
Eșecul de a se menține peste acest nivel și o închidere zilnică sub 653,17 anulează tendința bullish, sugerând o potențială scădere către media mobilă cheie de 200 de zile, care acționează ca următorul nivel de suport la 626,68. O străpungere sub acest nivel ar expune nivelul major de suport de la 540,90.
Notă de subsol
2. https://www.marketbeat.com/earnings/reports/2026-10-21-facebook-inc-stock
3. https://earnings-watcher.com/wiki/meta-earnings-october-2026
5. https://www.businessinsider.com/meta-muse-agentic-ai-capex-q3-earnings-2026-10
7. https://www.ft.com/content/7c2e889e-2eb5-4c62-821b-1a7f88c13d05
Conținutul de mai sus are caracter educativ și informativ. Acest material nu constituie sfat de investiții, recomandare sau sugestie privind vreo strategie de investiții și nu oferă servicii de consultanță în investiții. OANDA nu este responsabilă pentru deciziile de investiții luate pe baza acestui conținut. Investițiile implică riscul pierderii capitalului. Performanțele anterioare nu garantează rezultate viitoare.
Cele mai recente postări de pe blog:


Începe să tranzacționezi acum cu deschiderea rapidă a contului.
Înscrie-te acum pentru a tranzacționa pe cele mai active piețe
CONTO DESCHIS

