


Předběžný výhled na výsledky společnosti Meta za 3. čtvrtletí: Mohou výnosy z umělé inteligence ospravedlnit prudký nárůst výdajů na infrastrukturu?

Výsledky společnosti Meta za třetí čtvrtletí prověří, zda se rychlé investice do infrastruktury pro umělou inteligenci promítnou do lepší monetizace a růstu zisku, aniž by to vyvolalo nadměrný tlak na marže a peněžní tok.
Hlavní body
- Reklama zůstává hlavním zdrojem zisků společnosti Meta. Investoři však stále více požadují důkazy o tom, že nástroje umělé inteligence mohou zvýšit ziskovost. Zároveň mají tyto technologie ospravedlnit rychle rostoucí výdaje na infrastrukturu.
- Kapitálové výdaje, marže a volný peněžní tok představují klíčová rizika, zejména pokud vedení naznačí další výrazný nárůst výdajů souvisejících s umělou inteligencí v období do roku 2027.
- Z technického hlediska je klíčovou podporou úroveň 653,17; prolomení nad 734,84 by mohlo znovu otevřít cestu k úrovním 777,60/793,70.
Před zveřejněním výsledků za 3. čtvrtletí 2026 ve středu čeká společnost Meta Platforms (META) zásadní zkouška. Investoři budou posuzovat, zda její investice do umělé inteligence (AI) generují dostatečné výnosy. Ty musí ospravedlnit prudce rostoucí výdaje na infrastrukturu a udržet prémii v ocenění.
Společnost má zveřejnit výsledky po uzavření amerického trhu ve středu 21. října 2026; následovat bude telekonference o výsledcích v 16:30 východního času.1
Akcie Meta od začátku října do 19. října 2026 oslabily o 2,82 %, což odráží širší slabost technologických titulů souvisejících s AI. Meta zároveň zaostala za několika konkurenty z indexu „Magnificent Seven“, jako jsou Alphabet (+1,76 %), Apple (+3,82 %), Tesla (+3,94 %), Microsoft (+4,04 %) a Amazon (+5,73 %) (viz obr. 1).
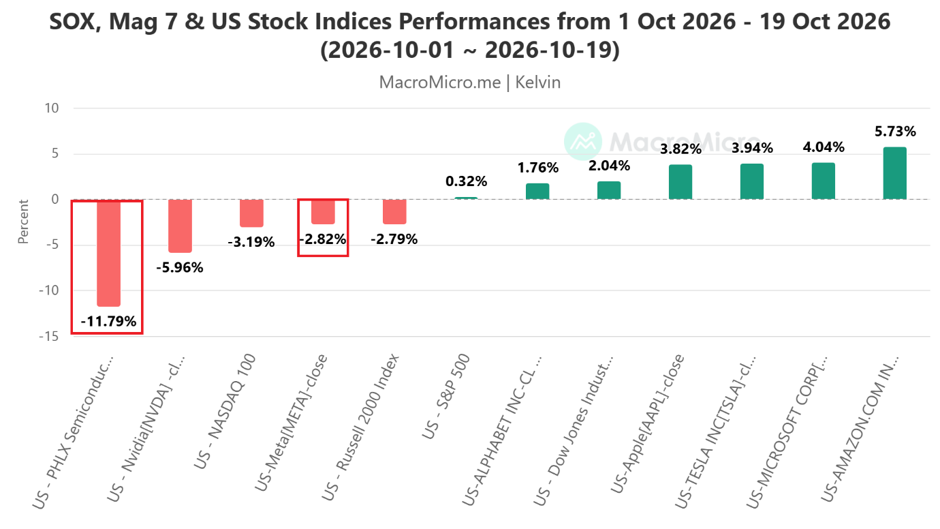
Investoři si nyní stále častěji kladou otázku, zda rostoucí kapitálové výdaje povedou k udržitelnému růstu zisků. Tento pokles navazuje na rostoucí obavy ohledně financování infrastruktury pro umělou inteligenci, přičemž pod prodejním tlakem se ocitly i akcie výrobců polovodičů.
Analytici očekávají meziroční nárůst tržeb ve 3. čtvrtletí o 23,6 % na 63,34 mld. USD a zisk na akcii 6,53 USD.
Opční trhy navíc započítávají do cen pohyb zisku přibližně ±7,1 %, což je pod desetiletým průměrem maximálního denního pohybu zisku společnosti Meta ve výši ±10,4 %, což naznačuje reakci menší, než je obvyklé.³
V tomto kontextu bude reakce trhu na výsledky společnosti Meta pravděpodobně záviset na růstu tržeb z reklamy; zpeněžení umělé inteligence; provozních maržích; výhledu kapitálových výdajů na rok 2027; a volném peněžním toku.
Pojďme si nyní představit sedm fundamentálních faktorů, které by obchodníci měli sledovat.
1. Růst příjmů z reklamy: hlavní hnací síla zisku
Reklamní činnost společnosti Meta, zahrnující Facebook, Instagram, Reels a další platformy, zůstává hlavním zdrojem tržeb a tvorby hotovosti.
Konsensus tržeb za 3. čtvrtletí ve výši 63,34 mld. USD představuje meziroční růst přibližně o 23,6 %, což se blíží horní hranici odhadu vedení společnosti v rozmezí 61–64 mld. USD.4
Obchodníci se budou soustředit na to, zda reklamní nástroje založené na umělé inteligenci dostatečně zlepšují kvalitu doporučení, cílení reklam a míru konverze. To by mělo podpořit vyšší ceny reklam a počet zobrazení.
2. Zpeněžení AI: podaří se Meta proměnit investice v tržby?
Strategie společnosti Meta v oblasti monetizace umělé inteligence má pro její ocenění stále větší význam, zejména po uvedení asistenta Muse AI a pokračujících investicích do automatizace reklamy.
Zprávy naznačují, že Muse přilákala více než dva miliony denních uživatelů, i když prokázání smysluplné konverze na tržby zůstává klíčovou výzvou.5
Trh bude sledovat míru přijetí mezi uživateli, potenciální předplatné nebo komercializační modely, poptávku ze strany podniků a míru, do jaké vylepšení v oblasti umělé inteligence přispívají k existujícímu reklamnímu podnikání.
3. Kapitálové výdaje: hlavní riziko pro valuaci
Na základě prognóz uvedených v červencovém reportu za 2. čtvrtletí 2026 činí celoroční výhled kapitálových výdajů společnosti Meta 130–145 miliard USD, včetně splátek jistiny z finančního leasingu. Dolní hranice tak vzrostla z předchozích 125 miliard USD, protože firma rozšiřuje výpočetní infrastrukturu pro umělou inteligenci a kapacitu datových center.4
Důležité je, že trh se již nezaměřuje výhradně na to, zda poptávka po infrastruktuře pro umělou inteligenci zůstává silná. Investoři stále více požadují důkazy o tom, že výnosy z těchto investic mohou ospravedlnit jejich finanční a provozní náklady.
Společnost S&P Global nedávno upozornila na rostoucí obavy ohledně finančních závazků hyperscalerů souvisejících s umělou inteligencí a udržitelnosti investic do infrastruktury.6
4. Provozní marže a růst nákladů: ziskovost pod tlakem
Společnost Meta odhaduje provozní náklady za celý rok 2026 na 165–169 miliard USD. To odráží vyšší náklady na infrastrukturu, výzkum a vývoj v oblasti umělé inteligence a právní výdaje.4
Klíčovou otázkou je, zda silné příjmy z reklamy budou i nadále generovat dostatečnou provozní páku k pokrytí těchto nákladů.
Management dříve naznačil, že provozní zisk za celý rok 2026 by měl překročit úroveň z roku 2025. Obchodníci budou posuzovat, zda je tento výhled stále dosažitelný, a co je ještě důležitější, o kolik by se provozní náklady mohly v roce 2027 dále zvýšit.
5. Volný peněžní tok: udržitelnost investičního cyklu do umělé inteligence
Volný peněžní tok se stává jedním z nejdůležitějších ukazatelů finanční flexibility společnosti Meta.
Navzdory vysoké ziskovosti z reklamy by mohly značné kapitálové výdaje společnosti Meta i nadále pohlcovat rostoucí podíl provozního peněžního toku.
Investoři budou hledat známky toho, že růst provozního peněžního toku může nakonec předstihnout investice do infrastruktury. To by společnosti Meta umožnilo udržet výnosy pro akcionáře, aniž by ohrozila své ambice v oblasti umělé inteligence.
6. Výhled do budoucna: potenciálně nejdůležitější katalyzátor po zveřejnění výsledků
Výhled vedení na tržby ve čtvrtém čtvrtletí a předběžné odhady výdajů na rok 2027 mohou mít na vývoj ceny akcií větší vliv než zveřejněné výsledky za třetí čtvrtletí.
Obchodníci se zaměří na to, zda poptávka po reklamě zůstane silná i v předvánočním období. Zároveň budou sledovat, zda Meta udrží svou růstovou trajektorii navzdory rostoucím nákladům na infrastrukturu.
7. Tržní pozice a širší výprodej akcií v sektoru umělé inteligence
Výsledky společnosti Meta přijdou v citlivém okamžiku pro americké technologické akcie.
Index Nasdaq 100 a sektor polovodičů v poslední době zaznamenaly výrazný pokles v důsledku obav z vysokých výdajů na infrastrukturu pro umělou inteligenci a udržitelnosti investičního cyklu.7
Dopad na cenu akcií: Lepší než očekávané výsledky by mohly přilákat obnovený zájem o nákup akcií společnosti Meta i širšího technologického sektoru souvisejícího s umělou inteligencí. Zklamání z výhledu by však mohlo urychlit prodejní tlak, zejména pokud investoři budou vnímat vývoj výdajů společnosti Meta jako další důkaz oslabující návratnosti investic do umělé inteligence.
Základní závěr: Co je pro obchodníky nejdůležitější
Trh stále více rozlišuje mezi společnostmi, které těží z investic do umělé inteligence, a těmi, které z nich generují měřitelné finanční výnosy.
Pro společnost Meta zůstává reklamní činnost hlavním zdrojem zisků, zatímco výdaje na infrastrukturu umělé inteligence představují hlavní riziko pro ocenění společnosti.
Nejoptimističtější scénář by kombinoval silnější příjmy z reklamy, odolné provozní marže a přesvědčivé důkazy o tom, že zavádění umělé inteligence se promítá do vyšší monetizace, a to bez dalšího podstatného nárůstu plánovaných výdajů.
Naopak ani překonání očekávání ohledně zisku nemusí akcii podpořit, pokud vedení naznačí zrychlující se náklady na AI, slabší volný peněžní tok nebo omezenou viditelnost tržeb do roku 2027.
Nyní se zaměřme na několikaměsíční výhled společnosti Meta a na klíčové úrovně, které je třeba sledovat z pohledu technické analýzy.
Technická analýza: Pozitivní pokračování po býčím průlomu z 13měsíčního klesajícího pásma
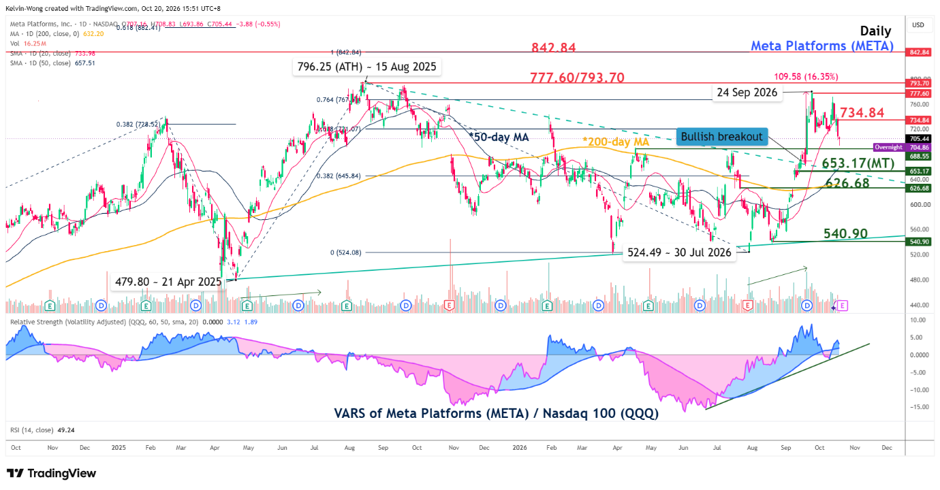
Cena akcií Meta 15. září 2026 prorazila býčí breakout ze čtyřtýdenního klesajícího pásma, které sahalo od aktuálního historického maxima 796,25 dosaženého 15. srpna 2025.
Následně akcie Meta posílily o 16,3 % na 12měsíční maximum 777,60 dne 24. září 2026, poté v říjnu zaznamenaly 11% korekci, přičemž se držely nad svým 50denním klouzavým průměrem.
Nedávný několikaměsíční vzestupný pohyb od minima z 30. července 2026 k maximu z 24. září 2026 byl doprovázen nadprůměrným objemem obchodů ve srovnání s předchozím několikaměsíčním růstem v období od 21. dubna 2025 do 15. srpna 2025, což naznačuje, že převahu mají pravděpodobně býci (viz obr. 2).
Relativní síla společnosti Meta očištěná o volatilitu (VARS) vůči burzovně obchodovanému fondu Nasdaq 100 (QQQ) vykazuje od 23. června 2026 vzestupný trend. Od 12. října 2026 se drží nad středovou čarou, což je podmínka pro další potenciální nadprůměrný výkon společnosti Meta oproti indexu Nasdaq 100.
Sledujte klíčovou střednědobou pivotní podporu na 653,17 (současně 50denní klouzavý průměr), která je nutná pro udržení několikaměsíční vzestupné fáze. Průlom nad střednědobý odpor na 734,84 (současně 20denní klouzavý průměr) by v první fázi otevřel cestu ke střednědobé zóně odporu 777,60/793,70.
Pokud se však tato úroveň neudrží a denní zavírací cena klesne pod 653,17, bude to znamenat konec vzestupného trendu a naznačí to potenciální pokles směrem ke klíčovému 200dennímu klouzavému průměru, který funguje jako další úroveň podpory na 626,68; průlom pod tuto úroveň by odhalil hlavní úroveň podpory na 540,90.
Poznámky pod čarou
2. https://www.marketbeat.com/earnings/reports/2026-10-21-facebook-inc-stock
3. https://earnings-watcher.com/wiki/meta-earnings-october-2026
5. https://www.businessinsider.com/meta-muse-agentic-ai-capex-q3-earnings-2026-10
7. https://www.ft.com/content/7c2e889e-2eb5-4c62-821b-1a7f88c13d05
Obsah této stránky slouží výhradně pro vzdělávací a informační účely. Tento materiál nepředstavuje investiční poradenství ani doporučení či návrh jakékoli investiční strategie a neposkytuje investiční poradenské služby. Společnost OANDA nenese odpovědnost za žádná investiční rozhodnutí učiněná na základě tohoto obsahu. Investování s sebou nese riziko ztráty kapitálu. Minulé výnosy nejsou zárukou budoucích výsledků.
Nejnovější příspěvky na blogu:


Začněte obchodovat hned s rychlým otevřením účtu.
Zaregistrujte se a obchodujte na nejaktivnějších trzích
OTEVŘÍT ÚČET

