


Aperçu des résultats de Meta au troisième trimestre : les bénéfices générés par l'IA peuvent-ils justifier la forte hausse des dépenses d'infrastructure ?

Les résultats du troisième trimestre de Meta permettront de déterminer si les investissements massifs dans les infrastructures d'IA peuvent se traduire par une meilleure monétisation et une croissance des bénéfices ; et ce, sans exercer de pression excessive sur les marges et la trésorerie.
Points clés
- La publicité demeure le principal moteur de rentabilité de Meta. Toutefois, les investisseurs demandent de plus en plus la preuve que les outils d’IA peuvent stimuler la monétisation. Ils veulent également que ces outils justifient la hausse rapide des dépenses d’infrastructure.
- Les dépenses d’investissement, les marges et le flux de trésorerie disponible demeurent les principaux risques, surtout si la direction laisse entrevoir une nouvelle hausse importante des dépenses liées à l’IA d’ici 2027.
- D’un point de vue technique, 653,17 constitue le niveau de support clé, tandis qu’un franchissement à la hausse de 734,84 pourrait rouvrir la voie vers 777,60/793,70.
À la veille de la publication, mercredi, de ses résultats du troisième trimestre 2026, Meta Platforms (META) doit faire face à un test décisif : ses investissements dans l’intelligence artificielle (IA) génèrent-ils des rendements suffisants pour justifier la flambée des dépenses d’infrastructure et maintenir sa prime de valorisation ?
La publication des résultats est attendue après la clôture des marchés américains, le mercredi 21 octobre 2026, suivie d’une conférence téléphonique à 16 h 30, heure de l’Est.1
L'action Meta a reculé de 2,82 % depuis le début du mois d'octobre jusqu'au 19 octobre 2026, reflétant la faiblesse générale des valeurs technologiques liées à l'IA. Meta a également sous-performé plusieurs de ses pairs du groupe des « Magnificent Seven », tels qu'Alphabet (+1,76 %), Apple (+3,82 %), Tesla (+3,94 %), Microsoft (+4,04 %) et Amazon (+5,73 %) (voir fig. 1).
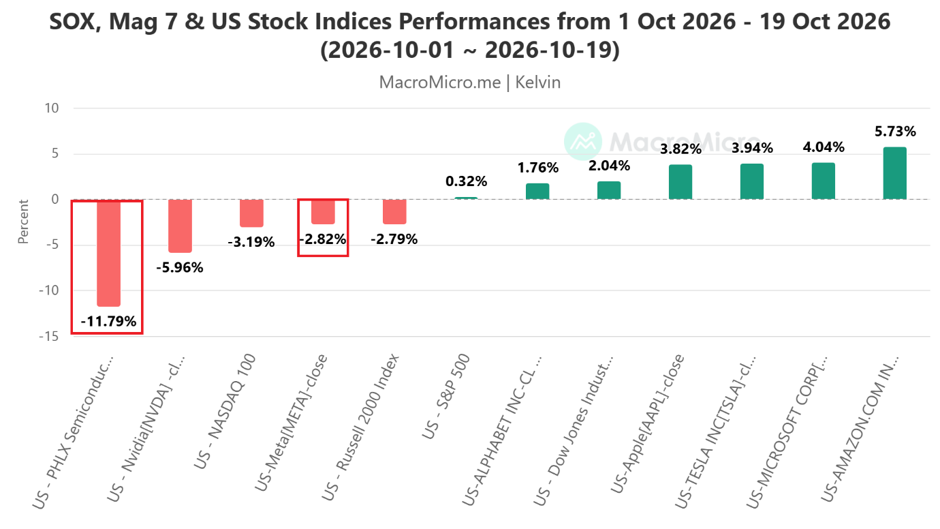
Les investisseurs s’interrogent désormais de plus en plus sur la capacité de la hausse des dépenses d’investissement à se traduire par une croissance durable des bénéfices. Ce recul fait suite à des inquiétudes croissantes concernant le financement des infrastructures d’IA, les valeurs du secteur des semi-conducteurs subissant également une pression à la vente.
Le marché anticipe une progression de 23,6 % sur un an du chiffre d’affaires trimestriel, à 63,34 milliards de dollars, et un bénéfice par action de 6,53 dollars.
Par ailleurs, les marchés d’options anticipent une variation des résultats d’environ ±7,1 %, niveau inférieur à la variation moyenne maximale observée sur les jours de publication des résultats de Meta au cours des dix dernières années (±10,4 %), ce qui laisse présager une réaction plus modérée que d’habitude.
Dans ce contexte, la réaction du marché aux résultats de Meta dépendra probablement de la croissance des revenus publicitaires ; de la monétisation de l’IA ; des marges d’exploitation ; des prévisions d’investissements pour 2027 ; et du flux de trésorerie disponible.
Mettons maintenant en avant sept facteurs fondamentaux que les traders devraient surveiller.
1. Croissance des revenus publicitaires : le principal moteur des bénéfices
L’activité publicitaire de Meta, qui englobe Facebook, Instagram, Reels et ses autres plateformes, reste la principale source de revenus et de génération de trésorerie.
Le consensus table sur un chiffre d’affaires de 63,34 milliards de dollars US pour le troisième trimestre, soit une progression d’environ 23,6 % sur un an, proche du haut de la fourchette de 61 à 64 milliards de dollars US indiquée par la direction.⁴
Les investisseurs s’attacheront à déterminer si les outils publicitaires basés sur l’IA améliorent suffisamment la qualité des recommandations, le ciblage publicitaire et les taux de conversion pour justifier une hausse des prix publicitaires et du nombre d’impressions.
2. Monétisation de l’IA : Meta parviendra-t-elle à transformer ses investissements en chiffre d’affaires ?
La stratégie de monétisation de l’IA de Meta revêt une importance croissante pour sa valorisation, notamment suite au lancement de son assistant IA Muse et à la poursuite de ses investissements dans l’automatisation publicitaire.
Selon certaines informations, Muse aurait attiré plus de deux millions d’utilisateurs quotidiens, même si la conversion de cette audience en chiffre d’affaires significatif reste un défi majeur.⁵
Le marché surveillera l’adoption par les utilisateurs, les modèles d’abonnement ou de commercialisation, la demande des entreprises et la contribution des améliorations issues de l’IA à l’activité publicitaire existante.
3. Dépenses d’investissement : principal risque pour la valorisation
Sur la base des prévisions actuelles mentionnées dans le communiqué de résultats du deuxième trimestre 2026 publié en juillet, les prévisions de dépenses d’investissement de Meta pour l’ensemble de l’année 2026 s’élèvent à 130 à 145 milliards de dollars US, y compris les remboursements du principal des contrats de crédit-bail. Cela représente une augmentation par rapport à la fourchette basse de la fourchette de dépenses précédemment annoncée (125 à 145 milliards de dollars US), alors que l’entreprise développe son infrastructure informatique dédiée à l’IA et la capacité de ses centres de données.4
Il est important de noter que le marché ne se concentre plus uniquement sur la question de savoir si la demande en infrastructures d’IA reste forte. Les investisseurs souhaitent de plus en plus obtenir des preuves que les rendements de ces investissements peuvent justifier leurs coûts de financement et d’exploitation.
S&P Global a récemment mis en évidence des inquiétudes croissantes concernant les engagements financiers des hyperscalers liés à l’IA et la viabilité des investissements dans les infrastructures.⁶
4. Marges d’exploitation et croissance des dépenses : rentabilité sous pression
Meta a annoncé des dépenses d’exploitation pour l’ensemble de l’année 2026 comprises entre 165 et 169 milliards de dollars US, reflétant la hausse des coûts d’infrastructure, des dépenses de recherche et développement liées à l’IA et des frais juridiques.⁴
La question cruciale est de savoir si la vigueur des recettes publicitaires pourra continuer à générer un effet de levier opérationnel suffisant pour absorber ces coûts.
La direction avait précédemment indiqué que le résultat d’exploitation de l’exercice 2026 devrait dépasser les niveaux de 2025. Les investisseurs évalueront si ces perspectives restent réalisables et, surtout, dans quelle mesure les coûts d’exploitation pourraient encore augmenter en 2027.
5. Flux de trésorerie disponible : viabilité du cycle d’investissement dans l’IA
Le flux de trésorerie disponible s’impose comme l’un des indicateurs les plus importants de la flexibilité financière de Meta.
Malgré la forte rentabilité publicitaire, les engagements importants de Meta en matière de dépenses d’investissement pourraient continuer à absorber une part croissante du flux de trésorerie d’exploitation.
Les investisseurs guetteront les signes indiquant que la croissance des flux de trésorerie d’exploitation pourrait à terme dépasser celle des investissements dans les infrastructures. Cela permettrait à Meta de maintenir ses rendements pour les actionnaires sans compromettre ses ambitions en matière d’IA.
6. Prévisions : le catalyseur potentiellement le plus important après la publication des résultats
Les prévisions de chiffre d’affaires de la direction pour le quatrième trimestre et les estimations préliminaires des dépenses pour 2027 pourraient avoir une influence plus importante sur l’évolution du cours de l’action que les chiffres publiés pour le troisième trimestre.
Les opérateurs s’attacheront à vérifier la solidité de la demande publicitaire à l’approche des fêtes de fin d’année. Ils évalueront également la capacité de Meta à maintenir sa trajectoire de croissance malgré la hausse des coûts d’infrastructure.
7. Positionnement sur le marché et vague de ventes généralisée dans le secteur de l’IA
Les résultats de Meta interviennent à un moment délicat pour les valeurs technologiques américaines.
Le Nasdaq 100 et le secteur des semi-conducteurs ont récemment connu une forte baisse, sur fond d’inquiétudes concernant l’augmentation des dépenses d’infrastructure liées à l’IA et la pérennité du cycle d’investissement.7
Implication sur le cours de l’action : la publication de résultats supérieurs aux attentes pourrait susciter un regain d’intérêt des acheteurs pour Meta et, plus largement, pour le secteur technologique lié à l’IA. En revanche, des prévisions décevantes pourraient accélérer la pression à la vente, en particulier si les investisseurs perçoivent la trajectoire des dépenses de Meta comme une preuve supplémentaire de l’affaiblissement du retour sur investissement dans l’IA.
Conclusion fondamentale : ce qui compte le plus pour les traders
Le marché fait de plus en plus la distinction entre les entreprises qui bénéficient des investissements dans l’IA et celles qui en tirent des rendements financiers mesurables.
Pour Meta, la publicité demeure le principal moteur des bénéfices, tandis que les dépenses d’infrastructure en IA représentent le principal risque de valorisation.
Le Scénario haussier combinerait des revenus publicitaires plus solides ; des marges d’exploitation résilientes ; et des preuves convaincantes que l’adoption de l’IA se traduit par une meilleure monétisation, sans nouvelle augmentation substantielle des dépenses prévues.
À l’inverse, même des résultats supérieurs aux attentes pourraient ne pas suffire à soutenir le cours de l’action si la direction laisse entrevoir une accélération des coûts liés à l’IA, un flux de trésorerie disponible plus faible ou une visibilité limitée sur les revenus jusqu’en 2027.
Concentrons-nous désormais sur les perspectives à plusieurs mois de Meta et sur les niveaux clés à surveiller du point de vue de l’analyse technique.
Analyse technique : poursuite de la tendance haussière après une cassure à la hausse d’une fourchette baissière de 13 mois
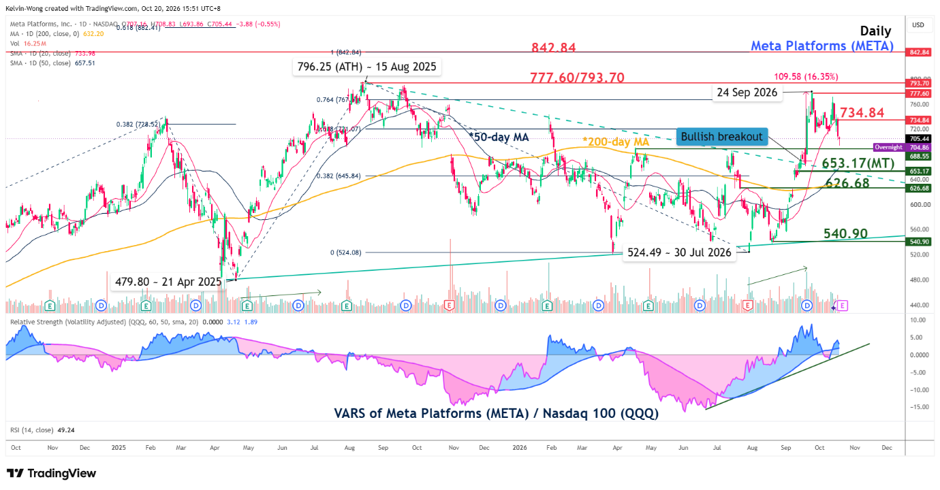
Le cours de Meta a connu, le 15 septembre 2026, une cassure haussière d’une fourchette baissière de quatre semaines, partant de son plus haut historique actuel de 796,25, atteint le 15 août 2025.
Par la suite, Meta a progressé de 16,3 % pour atteindre un plus haut sur 12 mois à 777,60 le 24 septembre 2026, avant d’enregistrer un recul de 11 % tout en se maintenant au-dessus de sa moyenne mobile sur 50 jours au mois d’octobre.
La tendance haussière de plusieurs mois, du plus bas du 30 juillet 2026 au plus haut du 24 septembre 2026, s’est accompagnée d’un volume supérieur à la moyenne par rapport à la précédente remontée de plusieurs mois, du 21 avril 2025 au 15 août 2025. Ce constat suggère que les acheteurs restent en position de force (voir fig. 2).
La force relative ajustée à la volatilité (VARS) de Meta par rapport au fonds négocié en bourse Nasdaq 100 (QQQ) affiche une tendance haussière depuis le 23 juin 2026. Elle se maintient au-dessus de la ligne médiane depuis le 12 octobre 2026, condition préalable à une éventuelle surperformance de Meta par rapport au Nasdaq 100.
Il convient de surveiller le support pivot clé à moyen terme situé à 653,17, qui correspond également à la moyenne mobile sur 50 jours, pour que Meta puisse maintenir sa phase potentielle de tendance haussière sur plusieurs mois. Un franchissement au-dessus de la résistance intermédiaire à 734,84, qui correspond également à la moyenne mobile sur 20 jours, ouvrirait la voie, dans un premier temps, à la zone de résistance à moyen terme située entre 777,60 et 793,70.
En revanche, un échec à se maintenir au-dessus de ce niveau et une clôture quotidienne en dessous de 653,17 annuleraient la tendance haussière. Le titre risquerait alors un recul vers la moyenne mobile clé à 200 jours, qui fait office de prochain support à 626,68 ; un passage en dessous de ce niveau exposerait le support majeur à 540,90.
Notes de bas de page
2. https://www.marketbeat.com/earnings/reports/2026-10-21-facebook-inc-stock
3. https://earnings-watcher.com/wiki/meta-earnings-october-2026
5. https://www.businessinsider.com/meta-muse-agentic-ai-capex-q3-earnings-2026-10
7. https://www.ft.com/content/7c2e889e-2eb5-4c62-821b-1a7f88c13d05
Le contenu présenté ici est fourni à titre éducatif et informatif uniquement. Ce document ne constitue ni un conseil en investissement, ni une recommandation ou une suggestion concernant une stratégie d’investissement quelconque, et ne fournit pas de services de conseil en investissement. OANDA n’est pas responsable des décisions d’investissement prises sur la base de ce contenu. Investir comporte un risque de perte de capital. Les performances passées ne garantissent pas les résultats futurs.
Derniers articles de blog :


Ouverture de compte rapide, commencez à investir maintenan
Deux types de comptes sont disponibles : Actions/ETF et CFD
Ouvrez un compte

