


Vooruitblik op de resultaten van Meta over het derde kwartaal: kunnen de opbrengsten uit AI de sterk stijgende infrastructuuruitgaven rechtvaardigen?

Uit de resultaten van Meta over het derde kwartaal zal blijken of snelle investeringen in AI-infrastructuur kunnen leiden tot een betere monetisatie en winstgroei. Dit zonder dat dit buitensporige druk legt op de marges en de kasstroom.
Belangrijkste conclusies
- Reclame blijft de belangrijkste inkomstenbron van Meta. Beleggers willen echter steeds vaker bewijs zien dat AI-tools de inkomsten kunnen verhogen. Ook moeten deze tools de snel stijgende uitgaven voor infrastructuur rechtvaardigen.
- Kapitaaluitgaven, marges en vrije kasstroom vormen de belangrijkste risico's. Dat geldt vooral als het management aangeeft dat de AI-gerelateerde uitgaven in de aanloop naar 2027 opnieuw aanzienlijk zullen stijgen.
- Technisch gezien is 653,17 het belangrijkste steunniveau, terwijl een doorbraak boven 734,84 de weg naar 777,60/793,70 weer kan openen.
In de aanloop naar de resultaten over het derde kwartaal van 2026, die woensdag worden bekendgemaakt, staat Meta Platforms (META) voor een cruciale test: zullen de investeringen in kunstmatige intelligentie (AI) voldoende rendement opleveren om de sterk stijgende infrastructuuruitgaven te rechtvaardigen en de waarderingspremie te handhaven?
Meta zal naar verwachting na sluiting van de Amerikaanse markt op woensdag 21 oktober 2026 de resultaten bekendmaken, gevolgd door een teleconferentie over de resultaten om 16.30 uur Eastern Time.1
Het aandeel Meta is sinds begin oktober tot en met 19 oktober 2026 met 2,82% gedaald, wat een weerspiegeling is van de algemene zwakte bij AI-gerelateerde technologieaandelen. Meta presteerde ook minder goed dan verschillende van zijn „Magnificent Seven“-concurrenten, zoals Alphabet (+1,76%), Apple (+3,82%), Tesla (+3,94%), Microsoft (+4,04%) en Amazon (+5,73%) (zie figuur 1).
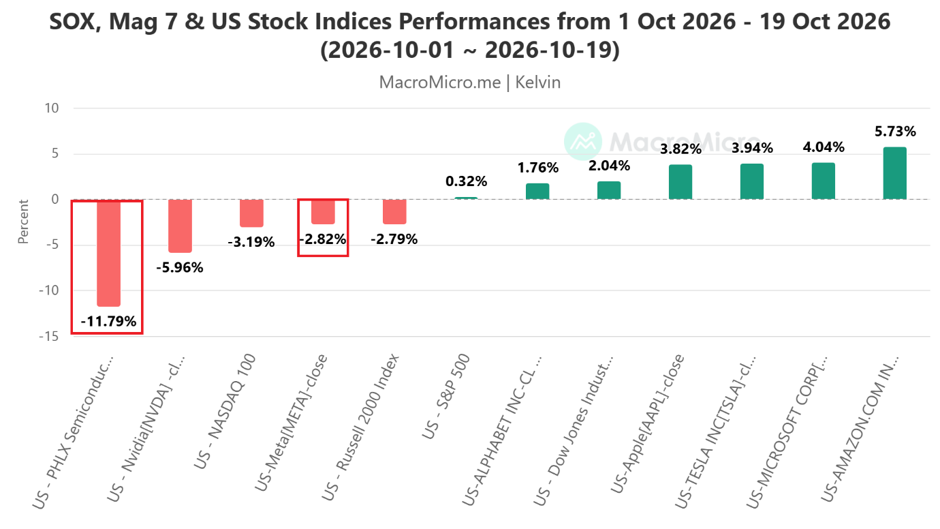
Beleggers vragen zich nu steeds vaker af of de stijgende kapitaaluitgaven zullen leiden tot duurzame winstgroei. De terugval volgt op toenemende zorgen over de financiering van AI-infrastructuur, waarbij ook halfgeleideraandelen onder verkoopdruk staan.
De markt verwacht een stijging van de omzet van Meta in het derde kwartaal met 23,6% op jaarbasis tot 63,34 miljard dollar en een winst per aandeel van 6,53 dollar in het derde kwartaal.
Bovendien prijzen de optiemarkten een winstschommeling van ongeveer ±7,1% in, wat lager is dan Meta’s gemiddelde piekschommeling op de dag van de winstbekendmaking over de afgelopen tien jaar van ±10,4%, wat duidt op een kleinere reactie dan normaal.³
Tegen deze achtergrond zal de reactie op de winstcijfers van Meta waarschijnlijk afhangen van de groei van de advertentie-inkomsten; het te gelde maken van AI; de operationele marges; de prognose voor de kapitaaluitgaven in 2027; en de vrije kasstroom.
Laten we nu zeven fundamentele factoren belichten waar handelaren op moeten letten.
1. Groei van de advertentie-inkomsten: de belangrijkste winstmotor
De advertentieactiviteiten van Meta, waaronder Facebook, Instagram, Reels en andere platforms, blijven de belangrijkste bron van inkomsten en kasstroom.
De consensusomzet voor het derde kwartaal van 63,34 miljard dollar vertegenwoordigt een groei van ongeveer 23,6% op jaarbasis, wat dicht bij de bovengrens ligt van de door het management gegeven prognose van 61 tot 64 miljard dollar.4
Beleggers zullen zich richten op de vraag of AI-aangedreven advertentietools de kwaliteit van aanbevelingen, de targeting van advertenties en de conversiepercentages voldoende verbeteren om hogere advertentieprijzen en meer vertoningen te ondersteunen.
2. Monetarisering via AI: kan Meta investeringen omzetten in omzet?
De strategie van Meta om inkomsten te genereren uit AI wordt steeds belangrijker voor de waardering van het bedrijf, vooral na de lancering van de AI-assistent Muse en de voortdurende investeringen in advertentieautomatisering.
Uit rapporten blijkt dat Muse dagelijks meer dan twee miljoen gebruikers trekt, hoewel het aantonen van een betekenisvolle omzetconversie een belangrijke uitdaging blijft.5
De markt zal de acceptatie door gebruikers, mogelijke abonnements- of commercialiseringsmodellen, de vraag vanuit het bedrijfsleven en de mate waarin AI-verbeteringen bijdragen aan de bestaande advertentieactiviteiten nauwlettend volgen.
3. Kapitaaluitgaven: grootste waarderingsrisico
Op basis van de huidige prognoses die in juli in de publicatie van de resultaten over het tweede kwartaal van 2026 werden genoemd, bedraagt de prognose voor de kapitaaluitgaven van Meta voor het volledige jaar 2026 130 miljard tot 145 miljard dollar, inclusief aflossingen op financiële leaseovereenkomsten. Dit is een stijging aan de onderkant van de eerder aangegeven uitgavenbandbreedte van 125 miljard tot 145 miljard dollar, aangezien het bedrijf de AI-computerinfrastructuur en de capaciteit van datacenters uitbreidt.4
Belangrijk is dat de markt zich niet langer uitsluitend richt op de vraag of de vraag naar AI-infrastructuur sterk blijft. Beleggers willen in toenemende mate bewijs zien dat de rendementen op deze investeringen de financierings- en exploitatiekosten kunnen rechtvaardigen.
S&P Global heeft onlangs gewezen op de groeiende bezorgdheid over de financieringsverplichtingen van hyperscalers op het gebied van AI en de duurzaamheid van infrastructuurinvesteringen.6
4. Bedrijfsmarges en kostenstijging: winstgevendheid onder druk
Meta heeft voor het volledige jaar 2026 operationele kosten van 165 miljard tot 169 miljard US$ geraamd. Dit komt door hogere infrastructuurkosten, AI-gerelateerd onderzoek en ontwikkeling, en juridische kosten.4
De cruciale vraag is of sterke advertentie-inkomsten voldoende operationele hefboomwerking kunnen blijven genereren om deze kosten op te vangen.
Het management heeft eerder aangegeven dat het bedrijfsresultaat over het hele jaar 2026 hoger zou moeten uitvallen dan in 2025. Beleggers zullen beoordelen of die prognose haalbaar blijft en, nog belangrijker, in hoeverre de bedrijfskosten in 2027 nog verder zouden kunnen stijgen.
5. Vrije kasstroom: duurzaamheid van de AI-investeringscyclus
De vrije kasstroom ontpopt zich als een van de belangrijkste indicatoren voor de financiële flexibiliteit van Meta.
Ondanks de sterke winstgevendheid van de advertentie-inkomsten zouden de aanzienlijke investeringsverplichtingen van Meta een steeds groter deel van de operationele kasstroom kunnen opslokken.
Beleggers zullen uitkijken naar signalen dat de groei van de operationele kasstroom uiteindelijk sneller kan gaan dan de investeringen in infrastructuur, waardoor Meta zijn aandeelhoudersrendementen kan handhaven zonder afbreuk te doen aan zijn AI-ambities.
6. Toekomstverwachtingen: potentieel belangrijkste katalysator na de winstcijfers
De omzetverwachtingen van het management voor het vierde kwartaal en de voorlopige uitgavenverwachtingen voor 2027 kunnen een grotere invloed hebben op de koersontwikkeling dan de gerapporteerde cijfers over het derde kwartaal.
Handelaren letten op of de vraag naar advertenties in de aanloop naar de feestdagen aan het einde van het jaar veerkrachtig blijft. Ook kijken zij of Meta zijn groeitraject kan handhaven ondanks hogere infrastructuurkosten.
7. Marktpositie en bredere AI-uitverkoop
De resultaten van Meta komen op een gevoelig moment voor Amerikaanse technologieaandelen.
De Nasdaq 100 en de halfgeleidersector hebben recentelijk aanzienlijke zwakte vertoond te midden van zorgen over hoge uitgaven voor AI-infrastructuur en de houdbaarheid van de investeringscyclus.7
Gevolgen voor de aandelenkoers: Een beter dan verwachte winstpublicatie zou hernieuwde koopinteresse kunnen wekken in Meta en de bredere AI-gerelateerde technologiesector. Tegenvallende prognoses zouden de verkoopdruk echter kunnen versnellen, vooral als beleggers de uitgavenontwikkeling van Meta zien als verder bewijs van afnemende rendementen op AI-investeringen.
Fundamentele conclusie: wat het belangrijkst is voor handelaren
De markt maakt steeds meer onderscheid tussen bedrijven die profiteren van AI-investeringen en bedrijven die er meetbare financiële opbrengsten uit genereren.
Voor Meta blijft reclame de winstmotor, terwijl de uitgaven voor AI-infrastructuur het belangrijkste waarderingsrisico vormen.
Het meest optimistische scenario zou bestaan uit een combinatie van sterkere advertentie-inkomsten; veerkrachtige operationele marges; en overtuigend bewijs dat de invoering van AI zich vertaalt in een hogere monetisatie, zonder dat de verwachte uitgaven opnieuw aanzienlijk stijgen.
Omgekeerd kan zelfs een beter dan verwachte winst het aandeel mogelijk niet ondersteunen als het management signalen afgeeft van stijgende AI-kosten, een zwakkere vrije kasstroom of beperkte omzetzichtbaarheid tot 2027.
Laten we ons nu richten op de vooruitzichten voor de komende maanden voor Meta en de belangrijkste niveaus om in de gaten te houden vanuit het perspectief van technische analyse.
Technische analyse: positieve doorzetting na bullish doorbraak uit dalende bandbreedte van 13 maanden
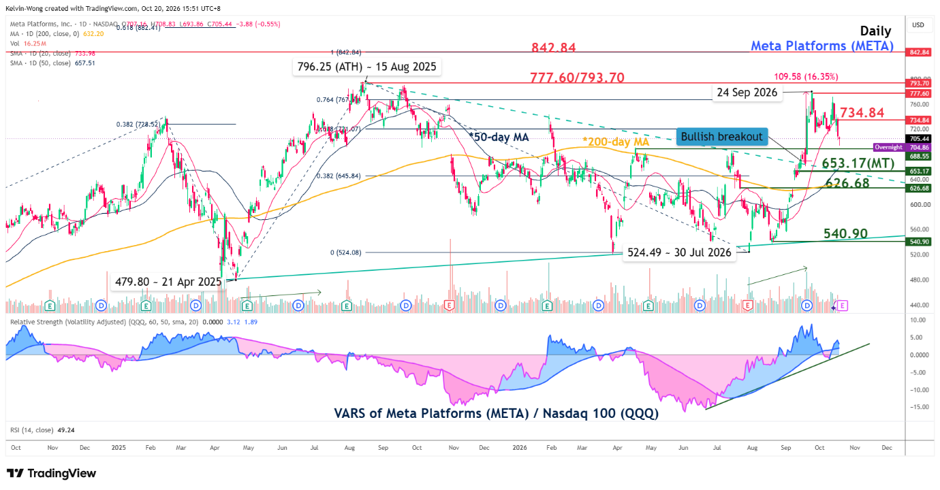
De koersontwikkeling van Meta kende op 15 september 2026 een bullish doorbraak uit een dalende range van vier weken. Die range begon vanaf het huidige hoogste punt ooit van 796,25, bereikt op 15 augustus 2025.
Daarna steeg Meta met 16,3% naar een 12-maandshoogtepunt van 777,60 op 24 september 2026. In oktober volgde een terugval van 11%, waarbij het boven het 50-daags voortschrijdend gemiddelde bleef.
De recente opwaartse beweging van meerdere maanden, van het dieptepunt op 30 juli 2026 tot het hoogtepunt op 24 september 2026, ging gepaard met een hoger dan gemiddeld handelsvolume in vergelijking met de eerdere rally van meerdere maanden van 21 april 2025 tot 15 augustus 2025. Dit wijst erop dat de bulls waarschijnlijk de overhand hebben (zie figuur 2).
De voor volatiliteit gecorrigeerde relatieve sterkte (VARS) van Meta ten opzichte van het Nasdaq 100-beursgenoteerde fonds (QQQ) vertoont sinds 23 juni 2026 een opwaartse trend en blijft sinds 12 oktober 2026 boven de middellijn. Dit is een voorwaarde voor een mogelijke verdere outperformance van Meta ten opzichte van de Nasdaq 100.
Houd het belangrijke middellange-termijn steunpunt van 653,17 (tevens het 50-daags voortschrijdend gemiddelde) in de gaten om de potentiële opwaartse trendfase van Meta, die meerdere maanden kan duren, in stand te houden. Bij een doorbraak boven de tussentijdse weerstand van 734,84 (tevens het 20-daags voortschrijdend gemiddelde) ligt in eerste instantie de middellange-termijn weerstandszone van 777,60/793,70 in het vizier.
Houdt dit niveau echter geen stand en sluit de dagkoers onder 653,17, dan wordt het bulls-scenario tenietgedaan. Dat duidt op een mogelijke daling naar het belangrijke 200-daags voortschrijdend gemiddelde, dat fungeert als volgende steun op 626,68. Een doorbraak daaronder zou de belangrijke steun op 540,90 blootleggen.
Voetnoten
2. https://www.marketbeat.com/earnings/reports/2026-10-21-facebook-inc-stock
3. https://earnings-watcher.com/wiki/meta-earnings-october-2026
5. https://www.businessinsider.com/meta-muse-agentic-ai-capex-q3-earnings-2026-10
7. https://www.ft.com/content/7c2e889e-2eb5-4c62-821b-1a7f88c13d05
De inhoud op deze pagina is uitsluitend bedoeld voor educatieve en informatieve doeleinden. Dit materiaal vormt geen beleggingsadvies, aanbeveling of suggestie voor een beleggingsstrategie en biedt geen beleggingsadviesdiensten. OANDA is niet verantwoordelijk voor beleggingsbeslissingen die op basis van deze inhoud worden genomen. Beleggen brengt het risico van kapitaalverlies met zich mee. In het verleden behaalde resultaten bieden geen garantie voor de toekomst.
Nieuwste blogberichten:


Snelle opening van een rekening, begin nu met beleggen
Ontdek hoe u de concurrentie een stap voor kunt zijn
Open een rekening

