


Předběžný výhled na výsledky společnosti Alphabet za 3. čtvrtletí: Dokáže růst v oblasti umělé inteligence předstihnout prudký nárůst kapitálových výdajů?

Buďte vždy o krok napřed s Kelvinem Wongem, seniorním analytikem společnosti OANDA. Díky nejnovějším technickým analýzám a postřehům z trhu nikdy nebylo snazší stát se chytřejším obchodníkem.
Hlavní body:
- Google Cloud je klíčovým katalyzátorem růstu. Investoři však budou sledovat, zda rychlý nárůst tržeb poháněný umělou inteligencí bude doprovázen zdravými maržemi a tvorbou hotovosti.
- Kapitálové výdaje a volný peněžní tok představují největší rizika pro ocenění společnosti. Obavy vzrostou, pokud Alphabet opět zvýší výdaje, aniž by existovaly jasnější důkazy o zlepšující se návratnosti investic do umělé inteligence.
- Technicky je klíčovou úrovní odporu 359,44; prolomení podpory na 300,44 by mohlo otevřít cestu k 270,70 a signalizovat hlubší zhoršení hlavního vzestupného trendu.
Přečtěte si předchozí články o výsledkové sezóně: Předběžný pohled na výsledky Meta za 3. čtvrtletí: Mohou výnosy z umělé inteligence ospravedlnit prudce rostoucí výdaje na infrastrukturu?
Předběžný výhled na výsledky společnosti Alphabet za 3. čtvrtletí
Před zveřejněním výsledků za 3. čtvrtletí 2026, které se uskuteční příští středu, čelí společnost Alphabet (GOOGL) zásadní zkoušce. Zda rostoucí poptávka po výpočetním výkonu pro umělou inteligenci (AI) dokáže udržet rychlý růst služby Google Cloud. Zároveň musí vyvážit narůstající obavy ohledně výdajů na infrastrukturu, volného peněžního toku a ziskovosti.
Společnost Alphabet má zveřejnit výsledky za 3. čtvrtletí po uzavření amerického trhu ve středu 28. října 2026; telekonference k výsledkům je naplánována na 16:30 východního času.1
Očekávání trhu jsou však rozporuplná: tržby by měly meziročně vzrůst o téměř 25 % na 127,92 mld. USD, zatímco růst zisku na akcii (EPS) se odhaduje pouze na 5,6 % meziročně na 3,02 USD.2
To naznačuje, že se trh zaměřuje na to, zda náklady na infrastrukturu umělé inteligence již oslabují základní růst zisku. Srovnání zisku na akcii (EPS) je rovněž třeba brát s rezervou, protože výsledky společnosti Alphabet za 2. čtvrtletí zahrnovaly neobvykle vysoké zisky související s investicemi.
V návaznosti na slabý vývoj technologických akcií spojených s umělou inteligencí od začátku října si investoři stále častěji kladou otázku, zda agresivní závazky v oblasti kapitálových výdajů přinesou dostatečné výnosy, které by ospravedlnily vysoké valuace.
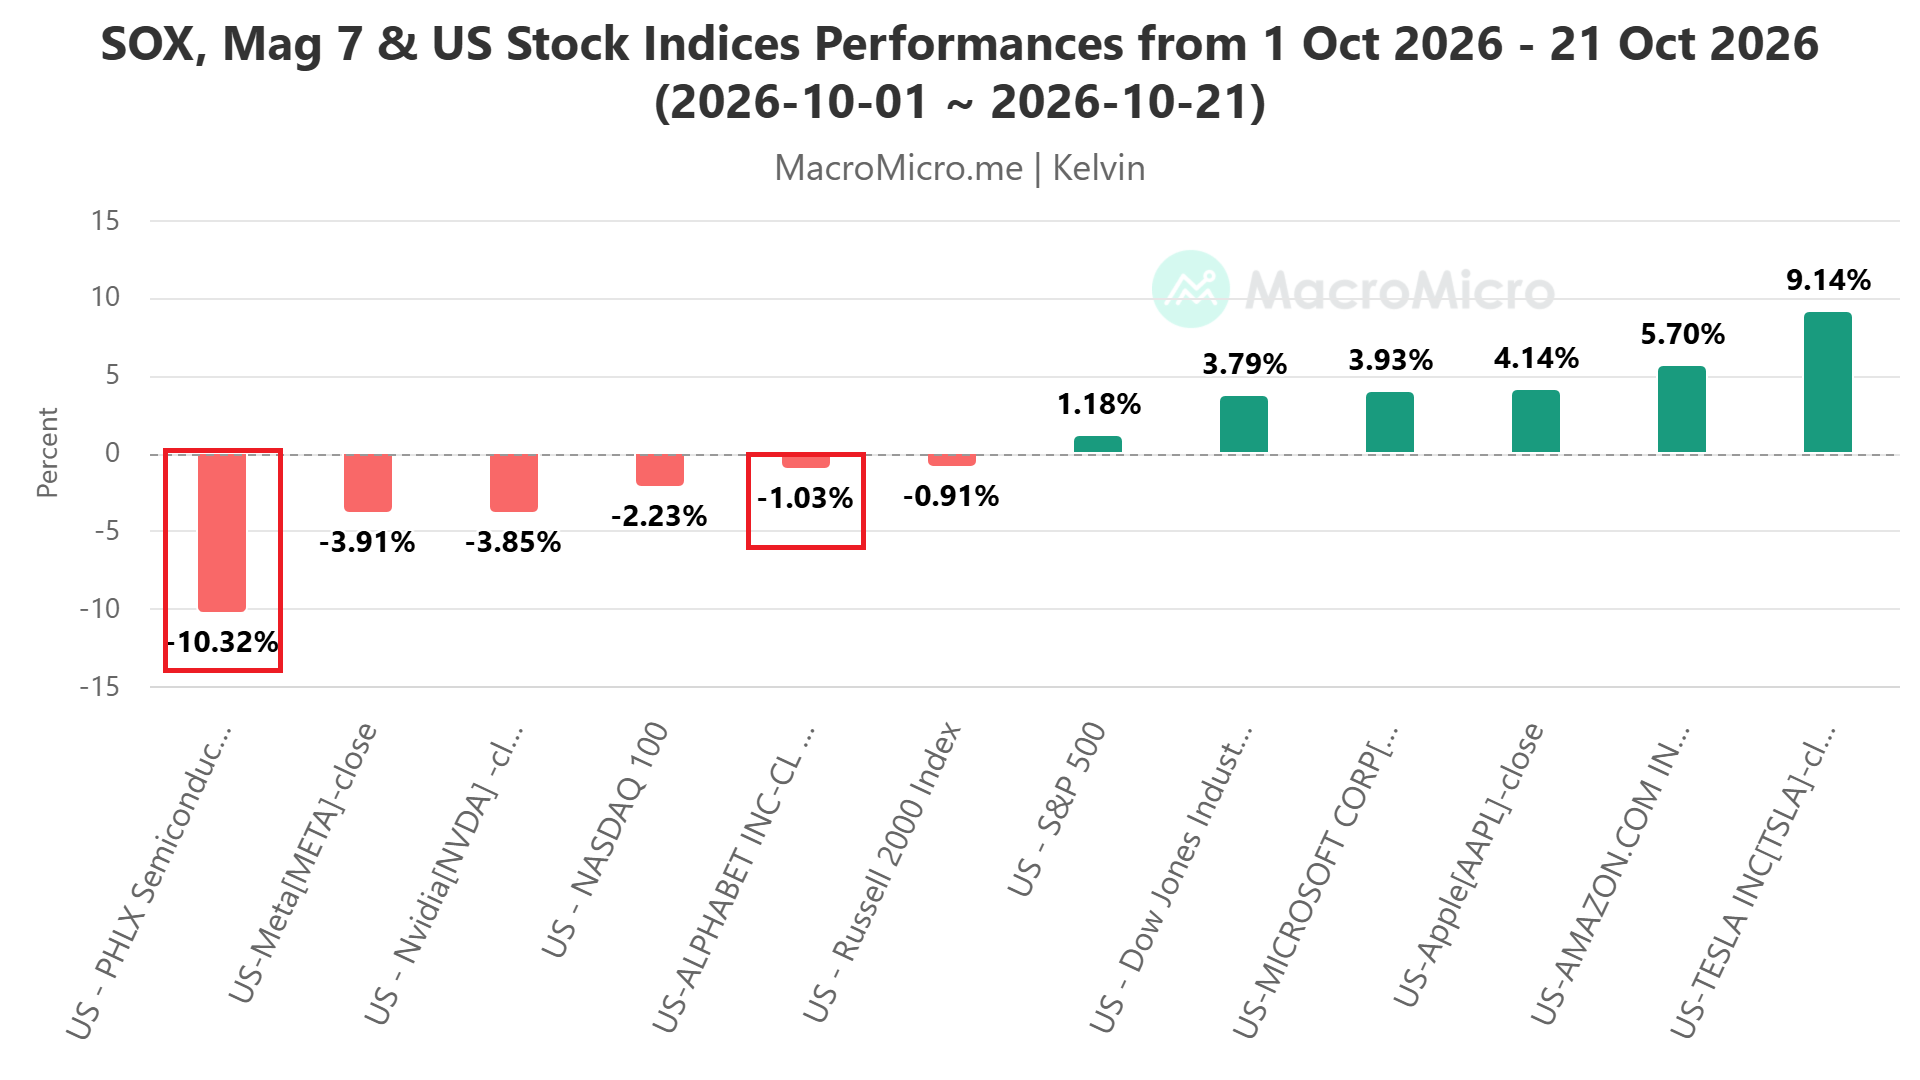
Akcie Alphabetu oslabily od začátku října do 21. října 2026 o 1,03 %, což odráží širší pokles technologických titulů souvisejících s AI. Gigant Nvidia a americký index PHLX Semiconductor Sector Index zároveň oslabily o 3,85 %, respektive 10,32 % (viz obr. 1).
Před zveřejněním výsledků společnosti Alphabet za 3. čtvrtletí trhy s opcemi podle údajů společnosti EarningsWatcher3 oceňují pohyb akcií společnosti Alphabet (GOOGL) k 21. říjnu 2026 na přibližně ±6,4 %, což je téměř na úrovni jejího desetiletého průměrného maximálního pohybu v den zveřejnění výsledků, který činí 6,6 %.
Klíčové fundamentální faktory
V tomto kontextu bude reakce akcií Alphabetu na zveřejnění výsledků pravděpodobně záviset na šesti klíčových fundamentálních faktorech.
1. Google Cloud: nejdůležitější katalyzátor růstu zisku
Tržby Google Cloudu ve 2. čtvrtletí 2026 meziročně vzrostly o 82 % na 24,8 mld. USD, a to díky podnikové infrastruktuře pro umělou inteligenci, podnikovým řešením v oblasti umělé inteligence a základním cloudovým službám. Růst v oblasti cloudu výrazně předčil 24% nárůst tržeb celé skupiny.4
Důležité je, že se Cloud stal pro Alphabet nejjasnější cestou k zpeněžení boomu v oblasti infrastruktury umělé inteligence. Těží z rostoucí poptávky po platformě Google Cloud Platform, pracovních úloh souvisejících s Gemini a vlastních procesorech Tensor Processing Units (TPU).
J.P. Morgan nedávno zvýšila cílovou cenu akcií Alphabet ze 420 na 425 USD a očekává, že tržby Google Cloud ve třetím čtvrtletí meziročně přibližně zdvojnásobí.5
2. Reklamní byznys Google Search: může AI posílit místo oslabit hlavní podnikání?
Vyhledávač Google zůstává pro Alphabet hlavním zdrojem zisku a financuje kapitálově náročnou expanzi v oblasti umělé inteligence.
Ve 2. čtvrtletí vzrostly tržby ze služeb Google meziročně o 15 % na 94,5 miliardy USD, k čemuž přispěl 17% růst tržeb z reklamy ve vyhledávači Google a dalších reklamních tržeb, zatímco tržby z reklamy na YouTube vzrostly o 13 %.4
Obchodníci se pravděpodobně zaměří na to, zda vyhledávací zážitky založené na umělé inteligenci, včetně přehledů AI a integrace Gemini, vedou k vyšší angažovanosti a komerční vyhledávací aktivitě. Zároveň budou sledovat, zda tyto novinky nepodkopávají tradiční zpeněžení reklamy.
Trh je obzvláště citlivý na to, zda konverzační služby založené na umělé inteligenci odvádějí uživatele od konvenčních vyhledávacích dotazů a snižují počet ziskových reklamních příležitostí.
3. Kapitálové výdaje a volný peněžní tok: riziko pro ocenění
Společnost Alphabet po zveřejnění výsledků za 2. čtvrtletí zvýšila svůj odhad kapitálových výdajů pro celý rok 2026 o 15 miliard USD na 195–205 miliard USD, což odráží zrychlené investice do výpočetních kapacit pro AI, datových center a síťové infrastruktury.6
K tomuto nárůstu výdajů dochází v době rostoucích obav ohledně udržitelnosti investičního cyklu v oblasti umělé inteligence. Jen za prvních šest měsíců roku 2026 vykázala společnost Alphabet kapitálové výdaje ve výši 80,6 miliardy USD, zatímco ve stejném období roku 2025 to bylo 39,6 miliardy USD.7
Zvláště znepokojující je, že společnost Alphabet ve druhém čtvrtletí vykázala záporný volný peněžní tok ve výši přibližně 5,9 miliardy USD, a to navzdory silnému růstu tržeb.
Obchodníci se budou soustředit na tři otázky:
- zda se výhled výdajů na rok 2026 opět zvýší,
- zda vedení očekává další výrazný nárůst v roce 2027,
- zda příjmy z umělé inteligence nakonec předčí růst nákladů na infrastrukturu?
4. Provozní marže: Promítá se růst v oblasti umělé inteligence do vyšší ziskovosti?
Provozní zisk Alphabetu ve 2. čtvrtletí meziročně vzrostl o 30 % a provozní marže se zvýšila o dva procentní body na 34 %.4
Rostoucí odpisy, energetické nároky, personální náklady a výdaje na infrastrukturu by však mohly postupně oslabovat provozní pákový efekt. K tomu dojde, jakmile budou uvedeny do provozu nové kapacity datových center.
Investoři budou pozorně sledovat provozní ziskovost služby Google Cloud spolu s konsolidovanou provozní marží společnosti Alphabet, aby mohli posoudit, zda se rychlý nárůst tržeb souvisejících s umělou inteligencí promítá do udržitelného růstu zisků.
Dalším faktorem jsou investiční zisky Alphabetu. Vyhlášený zisk na akcii (EPS) ve 2. čtvrtletí ve výši 9,11 USD byl výrazně posílen mimo provozními investičními zisky, zatímco základní zisk na akcii bez těchto zisků činil přibližně 2,85 USD.8
5. Gemini, TPU a monetizace podnikové AI
Kromě hlavních čísel o tržbách z Cloudu budou investoři posuzovat, zda vertikálně integrovaná strategie společnosti Alphabet v oblasti umělé inteligence přináší udržitelnou konkurenční výhodu.
Vlastní infrastruktura TPU představuje alternativu k GPU od Nvidie, zatímco modely Gemini a podnikové AI služby nabízejí další možnosti monetizace v rámci Google Cloud, Workspace a spotřebitelských produktů.
Ve 2. čtvrtletí Alphabet začal vykazovat tržby z přímého prodeje TPU, zatímco objem nevyřízených objednávek v oblasti cloudu údajně dosáhl 514 miliard USD.8
To představuje významný potenciální motor růstu; společnost Alphabet může těžit nejen z provozování vlastní infrastruktury umělé inteligence, ale také z dodávek výpočetní kapacity a specializovaného hardwaru externím zákazníkům.
6. Výhled a makroekonomické podmínky
Společnost Alphabet zveřejňuje své výsledky v období zvýšené nejistoty ohledně úrokových sazeb v USA, inflace a udržitelnosti investic do infrastruktury umělé inteligence.
Nedávný pokles akcií technologických a polovodičových společností byl umocněn obavami z vyšších výnosů státních dluhopisů a možnosti dalšího zpřísnění měnové politiky Federálního rezervního systému.9
Toto prostředí představuje pro společnost Alphabet dvě odlišná rizika:
- Vyšší úrokové sazby zvyšují diskontní sazbu aplikovanou na budoucí zisky, což může negativně ovlivnit hodnotící multiplikátory, i když provozní výkonnost společnosti zůstane silná;
- Přetrvávající inflace a vyšší ceny energií by mohly zvýšit provozní náklady datových center. Zároveň by mohly omezit firemní rozpočty na reklamu a výdaje na podnikové technologie.
Současně by odolná americká ekonomika a setrvalé podnikové investice do umělé inteligence mohly poskytnout kompenzační podporu jak pro reklamu ve vyhledávači Google, tak pro službu Google Cloud.
Dopad na cenu akcií: Silný výhled na čtvrté čtvrtletí, pokračující odolnost reklamního trhu a optimistické komentáře k výdajům na umělou inteligenci by mohly podpořit oživení akcií společnosti Alphabet. Naopak slabší poptávka po reklamě, zrychlující se růst nákladů na infrastrukturu nebo opatrnější komentáře vedení by mohly posílit nedávný prodejní tlak na technologické akcie související s umělou inteligencí.
Základní závěr: Co je pro obchodníky nejdůležitější
Reakce na výsledky společnosti Alphabet za 3. čtvrtletí bude pravděpodobně záviset na čtyřech klíčových faktorech: růstu služby Google Cloud; odolnosti reklamy ve vyhledávači; kapitálových výdajích na AI; a výkonu provozní marže. Výhled do budoucna bude hrát rozhodující roli při určování směru vývoje akcie po zveřejnění výsledků.
Býčí scénář předpokládá jasné překonání ziskových očekávání, zrychlující se růst výnosů Google Cloud, odolnou poptávku po reklamě ve vyhledávači a zlepšující se monetizaci umělé inteligence. To vše by mělo být podpořeno stabilními výhledy kapitálových výdajů a zdravými provozními maržemi.
To by posílilo konkurenční výhodu Alphabetu v oblasti infrastruktury pro umělou inteligenci a potenciálně by vedlo k dalšímu růstu tržní kapitalizace.
Medvědí scénář nemusí spočívat ve zklamání z celkových zisků, ale v náznacích, že výdaje na infrastrukturu umělé inteligence rostou rychleji než tržby a ziskovost.
Zpomalení růstu cloudu, slabší monetizace vyhledávání, tlak na marže nebo další výrazný nárůst očekávaných kapitálových výdajů v roce 2027 by mohly vyvolat prodejní tlak, zejména v kontextu zvýšeného zájmu o návratnost investic do umělé inteligence.
Nyní se zaměřme na střednědobý výhled ceny akcií Alphabetu z pohledu technické analýzy.
Technická analýza: Významný vzestupný trend GOOGL je ohrožen
Od dosažení aktuálního historického intradenního maxima 408,61 dne 18. května 2026 zaznamenala společnost Alphabet (GOOGL) korekční pokles o 22,9 % a dne 23. července 2026 dosáhla minima 314,90.
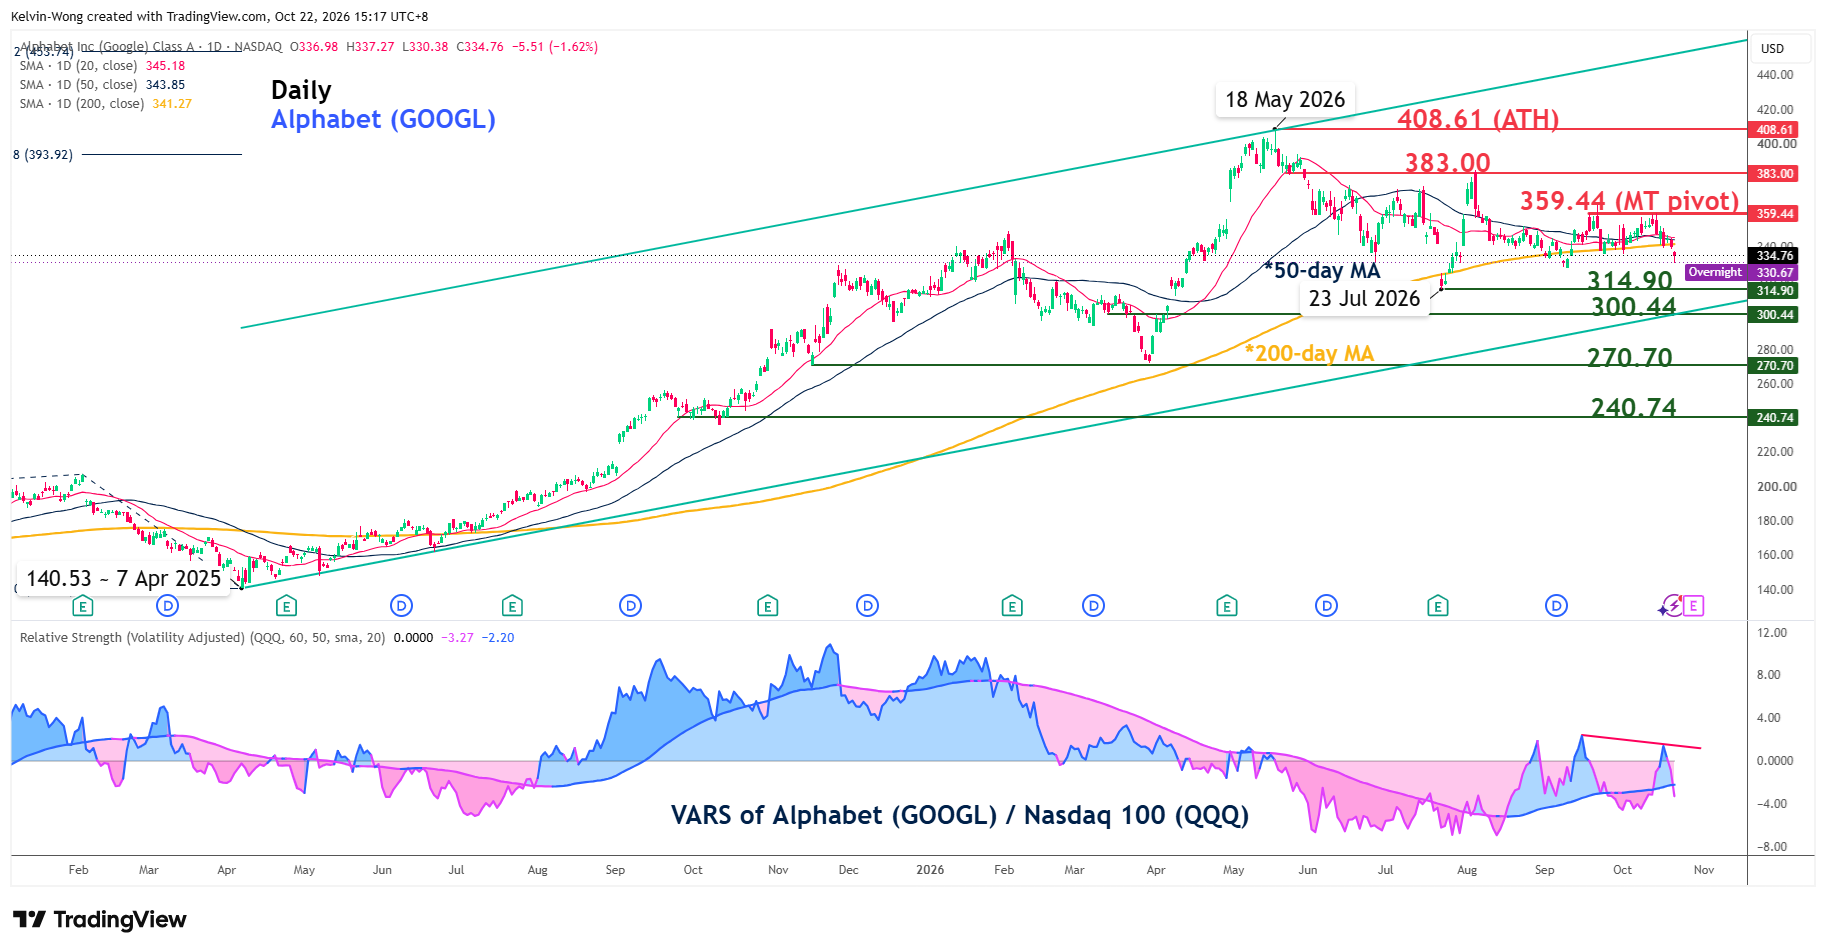
Nedávný vývoj ceny akcií GOOGL naznačuje, že převahu mají pravděpodobně medvědi. Titul čelí rostoucímu riziku prolomení svého současného hlavního vzestupného trendu, který trvá od minima 140,53 ze 7. dubna 2025.
Akcie GOOGL prolomily 50denní i 200denní klouzavé průměry.
Klesá také relativní síla GOOGL očištěná o volatilitu (VARS) vůči ETF Nasdaq 100 (QQQ), a to od 16. října 2026, což naznačuje další možnou podvýkonnost GOOGL ve srovnání s indexem Nasdaq 100.
Sledujte klíčovou střednědobou pivotní úroveň odporu na 359,44, která je rozhodující pro udržení medvědího trendu u GOOGL. Průlom pod úroveň podpory 300,44 (která je zároveň dolní hranicí hlavního vzestupného kanálu) by mohl spustit další potenciální několik týdnů trvající korekční pokles, který by v první fázi odhalil další střednědobou podporu na úrovni 270,70.
Naopak prolomení a denní uzavření nad 359,44 by medvědí scénář zneplatnilo; další střednědobý odpor by se nacházel na 383,00, před potenciálním opětovným testem historického intradenního maxima na 408,61.
Obsah tohoto textu slouží výhradně pro vzdělávací a informační účely. Tento materiál nepředstavuje investiční radu ani doporučení či návrh jakékoli investiční strategie a neposkytuje investiční poradenské služby. Společnost OANDA nenese odpovědnost za žádná investiční rozhodnutí učiněná na základě tohoto obsahu. Investování s sebou nese riziko ztráty kapitálu. Minulá výkonnost není zárukou budoucích výsledků.
Poznámky pod čarou
2. https://www.marketbeat.com/earnings/reports/2026-10-28-alphabet-inc-stock/?utm_source=chatgpt.com
3. https://earnings-watcher.com/wiki/googl-earnings-october-2026
4. https://www.sec.gov/Archives/edgar/data/1652044/000165204426000066/googexhibit991q22026.htm
5. https://www.barrons.com/articles/google-alphabet-stock-ai-slump-1aa9c42e
7. https://www.sec.gov/Archives/edgar/data/1652044/000165204426000071/goog-20260630.htm
8. https://www.investors.com/news/technology/google-stock-google-earnings-cloud-growth-q22026
Nejnovější příspěvky na blogu:


Začněte obchodovat hned s rychlým otevřením účtu.
Zaregistrujte se a obchodujte na nejaktivnějších trzích
OTEVŘÍT ÚČET

