


Vooruitblik op de resultaten van Alphabet over het derde kwartaal: kan de groei op het gebied van AI de sterk stijgende kapitaaluitgaven overtreffen?

Blijf de concurrentie een stap voor met Kelvin Wong, senior marktanalist bij OANDA. Dankzij de nieuwste technische analyses en marktinzichten is het nog nooit zo eenvoudig geweest om een slimmere handelaar te worden.
Belangrijkste conclusies:
- Google Cloud is de belangrijkste groeimotor. Beleggers zullen echter in de gaten houden of de snelle, door AI aangestuurde omzetgroei gepaard gaat met gezonde marges. Ook de kasstroomgeneratie wordt kritisch gevolgd.
- Kapitaaluitgaven en vrije kasstroom vormen de grootste waarderingsrisico's. Dat geldt vooral als Alphabet de uitgaven opnieuw verhoogt zonder duidelijker bewijs van verbeterende AI-rendementen.
- Technisch gezien is 359,44 het belangrijkste weerstandsniveau, terwijl een doorbraak onder 300,44 270,70 in het vizier kan brengen en een signaal kan zijn voor een verdere verslechtering van de belangrijke opwaartse trend.
Lees eerdere berichtgeving over het resultatenseizoen: Vooruitblik op de resultaten van Meta over het derde kwartaal: Kunnen de opbrengsten uit AI de stijgende infrastructuuruitgaven rechtvaardigen?
Vooruitblik op de resultaten van Alphabet over het derde kwartaal
In de aanloop naar de resultaten over het derde kwartaal van 2026, die aanstaande woensdag worden bekendgemaakt, staat Alphabet (GOOGL) voor een cruciale test. Kan de sterk stijgende vraag naar rekenkracht voor kunstmatige intelligentie (AI) de snelle groei van Google Cloud in stand houden? En kunnen tegelijkertijd de toenemende zorgen over infrastructuuruitgaven, vrije kasstroom en winstgevendheid worden weggenomen?
Alphabet zal naar verwachting zijn resultaten over het derde kwartaal bekendmaken na sluiting van de Amerikaanse markt op woensdag 28 oktober 2026, waarbij de teleconferentie over de resultaten gepland staat om 16.30 uur Eastern Time.1
Op basis van de verwachtingen van de markt is er sprake van een onderliggende divergentie: de omzet zal naar verwachting met bijna 25% op jaarbasis stijgen tot 127,92 miljard dollar; de groei van de winst per aandeel (EPS) wordt echter geraamd op slechts 5,6% op jaarbasis tot 3,02 dollar.2
Dit onderstreept de aandacht van de markt voor de vraag of de kosten voor AI-infrastructuur de onderliggende winstgroei beginnen te verwateren. Vergelijkingen van de winst per aandeel (EPS) moeten ook met de nodige voorzichtigheid worden bekeken, omdat de resultaten van Alphabet over het tweede kwartaal ongewoon grote investeringsgerelateerde winsten bevatten.
Na de zwakte bij AI-gerelateerde technologieaandelen sinds begin oktober vragen beleggers zich steeds vaker af of agressieve toezeggingen voor kapitaaluitgaven voldoende rendement zullen opleveren om de hoge waarderingen te rechtvaardigen.
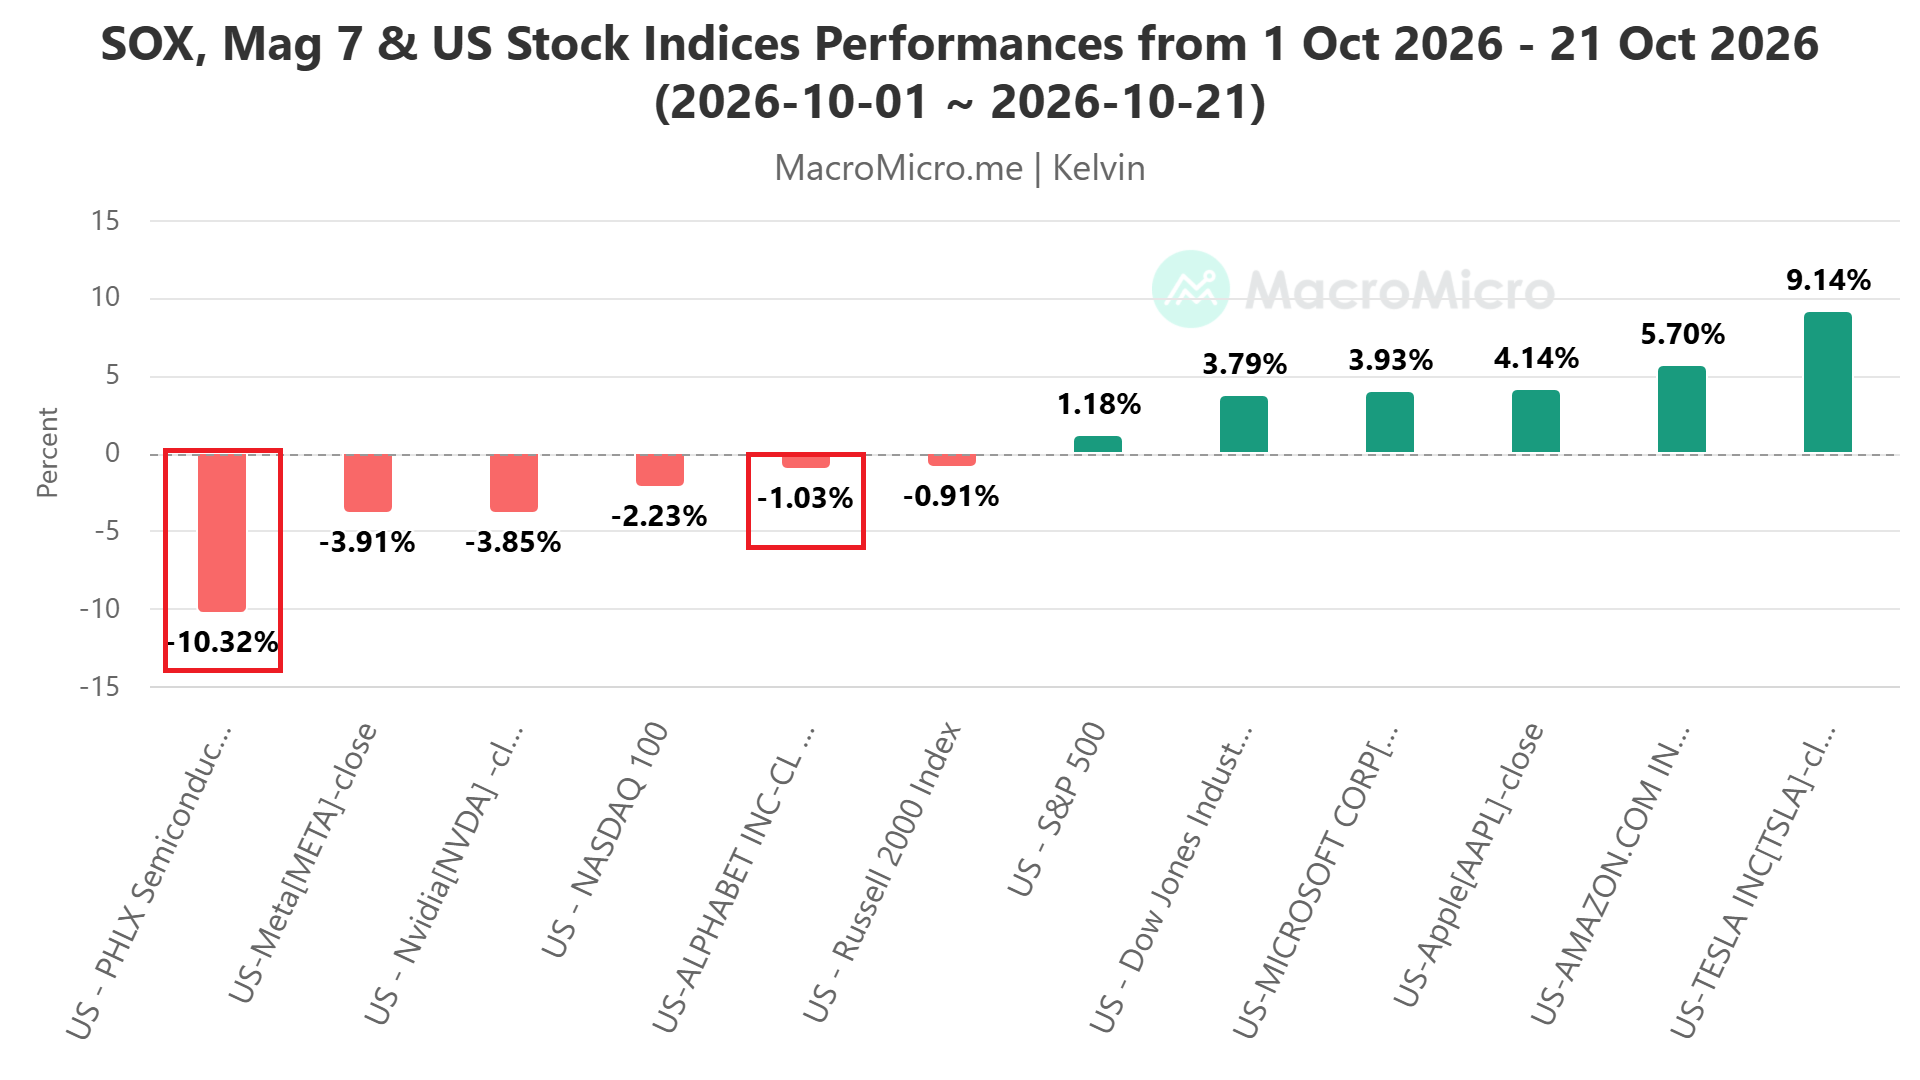
Het aandeel Alphabet noteerde een verlies van 1,03% vanaf begin oktober tot en met 21 oktober 2026. Dit weerspiegelt de bredere zwakte bij AI-gerelateerde technologieaandelen, waarbij marktgigant Nvidia en de Amerikaanse PHLX Semiconductor Sector Index respectievelijk met 3,85% en 10,32% daalden (zie figuur 1).
In de aanloop naar de publicatie van de resultaten van Alphabet over het derde kwartaal prijzen de optiemarkten per 21 oktober 2026 een koersschommeling van ongeveer ±6,4% in voor het aandeel Alphabet (GOOGL). Volgens gegevens van EarningsWatcher3 is dat vrijwel gelijk aan de gemiddelde maximale koersschommeling op de dag van de resultaten over de afgelopen tien jaar van 6,6%.
Belangrijke fundamentele factoren
Tegen deze achtergrond zal de reactie op de resultaten van Alphabet waarschijnlijk afhangen van zes belangrijke fundamentele factoren.
1. Google Cloud: de belangrijkste katalysator voor winstgroei
De omzet van Google Cloud steeg in het tweede kwartaal van 2026 met 82% op jaarbasis tot 24,8 miljard dollar. Deze groei werd aangedreven door AI-infrastructuur voor bedrijven, AI-oplossingen voor bedrijven en kernclouddiensten. De groei van de cloud overtrof ruimschoots de omzetgroei van 24% van de bredere groep.4
Belangrijk is dat Cloud voor Alphabet de duidelijkste manier is geworden om te profiteren van de AI-infrastructuurboom, dankzij de stijgende vraag naar het Google Cloud Platform, Gemini-gerelateerde workloads en de eigen Tensor Processing Units (TPU’s).
J.P. Morgan heeft onlangs zijn koersdoel voor Alphabet verhoogd van 420 dollar naar 425 dollar. De bank verwacht dat de omzet van Google Cloud in het derde kwartaal ongeveer zal verdubbelen ten opzichte van dezelfde periode een jaar geleden.5
2. Google Search-advertenties: kan AI de kernactiviteit versterken in plaats van ondermijnen?
Google Search blijft de grootste winstmotor van Alphabet en een belangrijke financieringsbron voor de kapitaalintensieve uitbreiding op het gebied van AI.
In het tweede kwartaal steeg de omzet uit Google Services met 15% op jaarbasis tot 94,5 miljard dollar. Deze groei werd ondersteund door een toename van 17% in de inkomsten uit Google Search en andere advertentie-inkomsten, terwijl de advertentie-inkomsten van YouTube met 13% stegen.4
Beleggers zullen zich waarschijnlijk richten op de vraag of AI-aangedreven zoekervaringen, waaronder AI-overzichten en de integratie van Gemini, zorgen voor meer betrokkenheid en commerciële zoekactiviteit. Dit zonder de traditionele inkomsten uit advertenties te ondermijnen.
De markt is bijzonder gevoelig voor de vraag of conversatiegerichte AI-diensten gebruikers afleiden van conventionele zoekopdrachten en het aantal winstgevende advertentiemogelijkheden verminderen.
3. Kapitaaluitgaven en vrije kasstroom: grootste waarderingsrisico
Alphabet heeft na de bekendmaking van de resultaten over het tweede kwartaal zijn prognose voor de kapitaaluitgaven voor het volledige jaar 2026 met 15 miljard dollar verhoogd naar 195 miljard tot 205 miljard dollar, wat een weerspiegeling is van versnelde investeringen in AI-computing, datacenters en netwerkinfrastructuur.6
De stijging van de uitgaven vindt plaats tegen de achtergrond van toenemende bezorgdheid over de houdbaarheid van de AI-investeringscyclus. Alleen al in de eerste zes maanden van 2026 boekte Alphabet 80,6 miljard dollar aan kapitaaluitgaven, vergeleken met 39,6 miljard dollar in dezelfde periode in 2025.7
Bijzonder zorgwekkend is dat Alphabet in het tweede kwartaal, ondanks een sterke omzetgroei, een negatieve vrije kasstroom van ongeveer 5,9 miljard dollar rapporteerde.
Beleggers richten zich op drie vragen:
- of de uitgavenprognose voor 2026 opnieuw zal stijgen,
- of het management in 2027 opnieuw een aanzienlijke stijging verwacht,
- en of de door AI gegenereerde omzet uiteindelijk sneller kan groeien dan de infrastructuurkosten?
4. Bedrijfsmarges: Vertaalt de groei van AI zich in een hogere winstgevendheid?
Het bedrijfsresultaat van Alphabet steeg in het tweede kwartaal met 30% ten opzichte van dezelfde periode vorig jaar, terwijl de operationele marge met twee procentpunten toenam tot 34%.4
Stijgende afschrijvingen, energiebehoeften, personeelskosten en infrastructuurkosten zouden de operationele hefboomwerking echter geleidelijk kunnen uithollen naarmate nieuwe datacentrumcapaciteit in gebruik wordt genomen.
Beleggers zullen de operationele winstgevendheid van Google Cloud en de geconsolideerde operationele marge van Alphabet nauwlettend volgen om te bepalen of de snelle groei van de AI-gerelateerde omzet zich vertaalt in duurzame winstgroei.
Een bijkomende complicatie vormen de beleggingsgerelateerde winsten van Alphabet. De in het tweede kwartaal gerapporteerde winst per aandeel (EPS) van 9,11 dollar werd aanzienlijk gestimuleerd door niet-operationele beleggingswinsten, terwijl de onderliggende winst per aandeel, exclusief die winsten, ongeveer 2,85 dollar bedroeg.8
5. Gemini, TPU’s en het te gelde maken van AI voor bedrijven
Naast de opvallende omzetcijfers van Cloud zullen beleggers beoordelen of de verticaal geïntegreerde AI-strategie van Alphabet een duurzaam concurrentievoordeel oplevert.
De eigen TPU-infrastructuur van Alphabet biedt een alternatief voor de GPU’s van Nvidia, terwijl Gemini-modellen en AI-diensten voor bedrijven extra mogelijkheden bieden om inkomsten te genereren via Google Cloud, Workspace en consumentenproducten.
In het tweede kwartaal begon Alphabet met het boeken van omzet uit directe TPU-verkopen, terwijl de orderportefeuille voor de cloud naar verluidt 514 miljard US$ bereikte.8
Dit vormt een belangrijke potentiële groeimotor; Alphabet kan niet alleen profiteren van het exploiteren van zijn eigen AI-infrastructuur, maar ook van het leveren van rekencapaciteit en gespecialiseerde hardware aan externe klanten.
6. Toekomstverwachtingen en macro-economische omstandigheden
Alphabet rapporteert in een periode van grote onzekerheid rond de Amerikaanse beleidsrente, de inflatie en de houdbaarheid van investeringen in AI-infrastructuur.
De recente zwakte van technologie- en halfgeleideraandelen is versterkt door zorgen over hogere rendementen op staatsobligaties en de mogelijkheid van verdere verkrapping door de Federal Reserve.9
Deze omstandigheden brengen twee specifieke risico’s met zich mee voor Alphabet:
- hogere rentetarieven verhogen de disconteringsvoet die op toekomstige winsten wordt toegepast; dit kan druk uitoefenen op de waarderingsmultiples, zelfs als de operationele prestaties sterk blijven;
- Aanhoudende inflatie en hogere energieprijzen kunnen de exploitatiekosten van datacenters doen stijgen. Tegelijkertijd kunnen ze de advertentiebudgetten van bedrijven en de technologische uitgaven van ondernemingen drukken.
Tegelijkertijd kunnen een veerkrachtige Amerikaanse economie en aanhoudende bedrijfsinvesteringen in AI een compenserende rugwind bieden voor zowel Google Search-advertenties als Google Cloud.
Gevolgen voor de aandelenkoers: Sterke prognoses voor het vierde kwartaal, aanhoudende veerkracht op het gebied van advertenties en optimistische uitspraken over AI-uitgaven zouden een herstel van het aandeel Alphabet kunnen ondersteunen. Omgekeerd zouden een zwakkere vraag naar advertenties, stijgende infrastructuurkosten of voorzichtiger uitspraken van het management de recente verkoopdruk op AI-gerelateerde technologieaandelen kunnen versterken.
Fundamentele conclusie: wat het belangrijkst is voor handelaren
De reactie op de resultaten van Alphabet over het derde kwartaal zal waarschijnlijk afhangen van vier belangrijke factoren: de groei van Google Cloud; de veerkracht van de zoekadvertenties; de kapitaaluitgaven voor AI; en de prestaties van de operationele marge. De vooruitzichten spelen een doorslaggevende rol bij het bepalen van de koersrichting van het aandeel na de resultaten.
Het bullenscenario is een duidelijke winstovertreffing; een versnellende omzetgroei van Google Cloud; een veerkrachtige vraag naar zoekadvertenties; en een verbeterende monetisatie van AI, ondersteund door stabiele prognoses voor kapitaaluitgaven en gezonde operationele marges.
Dit zou het concurrentievoordeel van Alphabet op het gebied van AI-infrastructuur versterken en mogelijk leiden tot een verdere stijging van de waardering.
Het bear-scenario is niet per se een teleurstellende nettowinst, maar tekenen dat de uitgaven voor AI-infrastructuur sneller stijgen dan de omzet en winstgevendheid.
Een afnemende groei van de cloud; zwakkere inkomsten uit zoekadvertenties; margedruk; of een nieuwe aanzienlijke stijging van de verwachte kapitaaluitgaven voor 2027 kunnen verkoopdruk veroorzaken, nu beleggers steeds kritischer kijken naar het rendement op AI-investeringen.
Laten we ons nu richten op de vooruitzichten voor de aandelenkoers van Alphabet op middellange termijn vanuit het perspectief van technische analyse.
Technische analyse: opwaartse trend GOOGL onder druk
Sinds het bereiken van het huidige hoogste intraday-niveau ooit van 408,61 op 18 mei 2026 heeft Alphabet (GOOGL) een correctieve daling van 22,9% doorgemaakt en op 23 juli 2026 een dieptepunt van 314,90 bereikt.
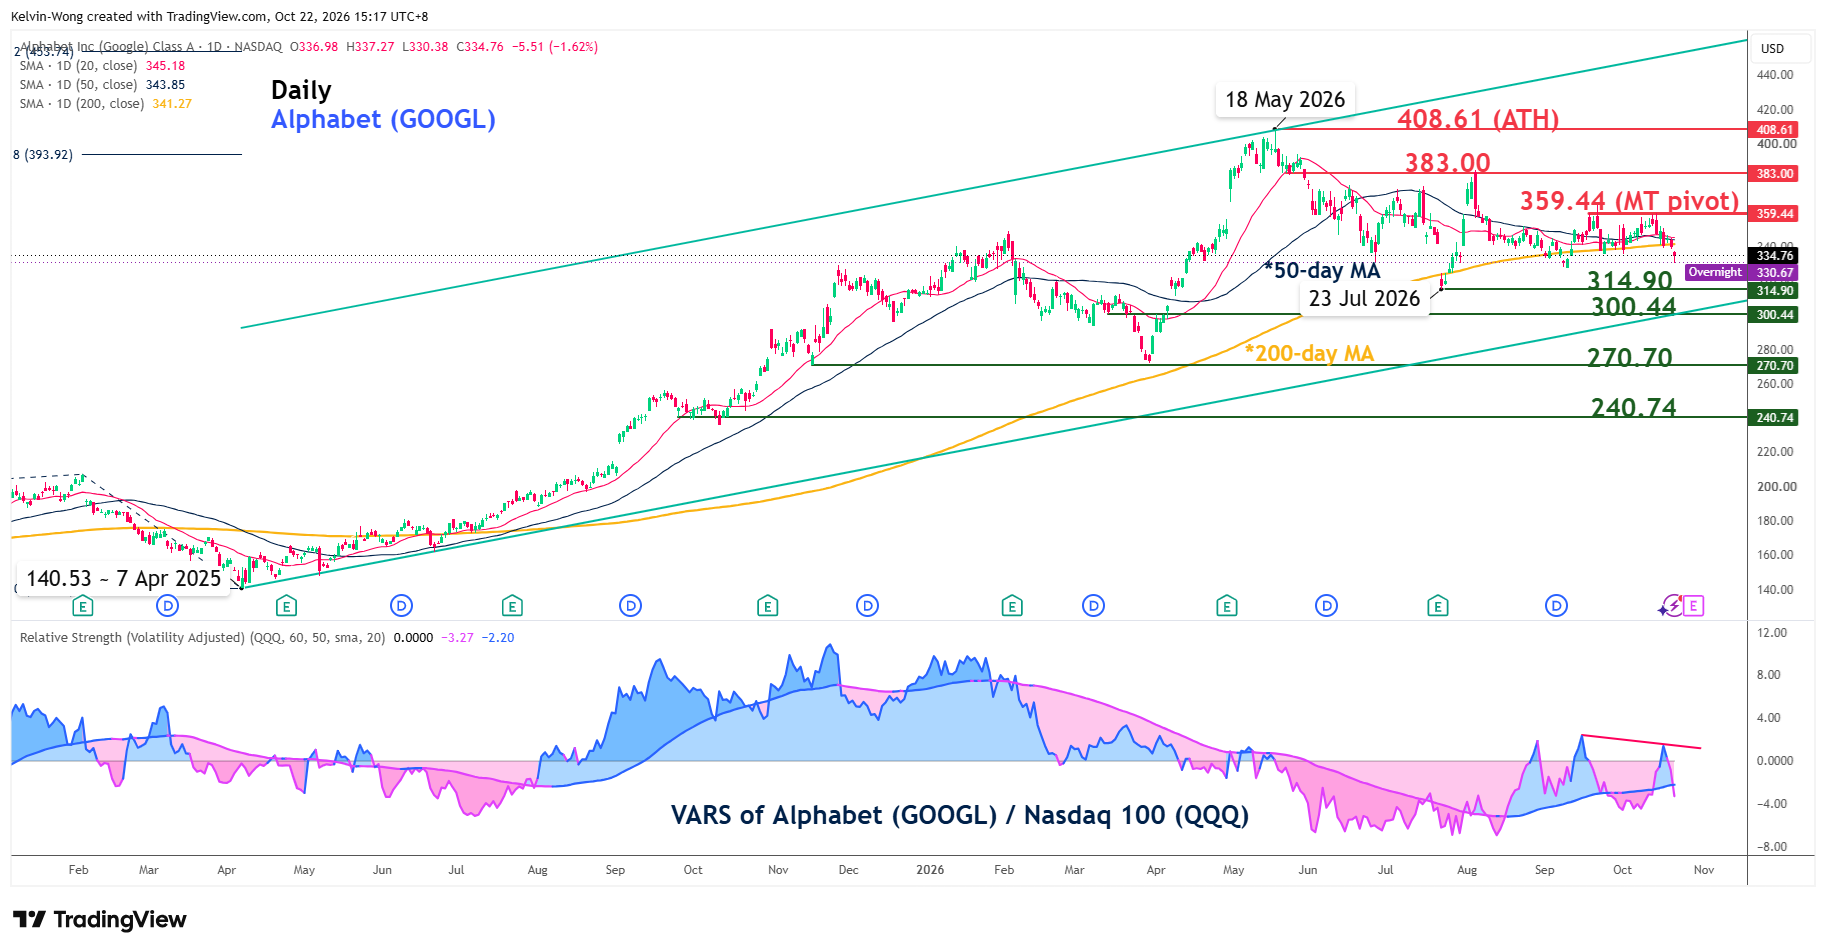
De recente koersontwikkeling van GOOGL suggereert dat de bears waarschijnlijk de overhand hebben. Het aandeel loopt een toenemend risico op een doorbraak naar beneden vanuit de huidige belangrijke opwaartse trend, die sinds het dieptepunt van 140,53 op 7 april 2025 aanhoudt.
GOOGL is bearish doorgebroken onder zijn 50- en 200-daagse voortschrijdende gemiddelden.
Bovendien vertoont de voor volatiliteit gecorrigeerde relatieve sterkte (VARS) van GOOGL ten opzichte van het Nasdaq 100-beursgenoteerde fonds (QQQ) sinds 16 oktober 2026 een neerwaartse trend, wat wijst op een mogelijk verdere achterblijvende prestatie van GOOGL ten opzichte van de Nasdaq 100.
Houd het belangrijke middellange-termijn weerstandsniveau van 359,44 in de gaten om de bearish tendens voor GOOGL te handhaven; een doorbraak onder de steun van 300,44 (tevens de ondergrens van het belangrijke stijgende kanaal) kan een nieuwe potentiële correctieve neerwaartse beweging van meerdere weken in gang zetten, waardoor in eerste instantie de volgende middellange-termijnsteun op 270,70 bloot komt te liggen.
Aan de andere kant zou een doorbraak en een dagelijkse slotkoers boven 359,44 de bearish tendens tenietdoen, waarbij de volgende weerstand op middellange termijn op 383,00 ligt, alvorens een mogelijke hertest van het huidige hoogste intraday-niveau ooit van 408,61.
De inhoud hier is uitsluitend bedoeld voor educatieve en informatieve doeleinden. Dit materiaal is geen beleggingsadvies, noch een aanbeveling of suggestie voor een beleggingsstrategie, en biedt geen beleggingsadviesdiensten. OANDA is niet verantwoordelijk voor beleggingsbeslissingen die op basis van deze inhoud worden genomen. Beleggen brengt het risico van kapitaalverlies met zich mee. In het verleden behaalde resultaten bieden geen garantie voor de toekomst.
Voetnoten
2. https://www.marketbeat.com/earnings/reports/2026-10-28-alphabet-inc-stock/?utm_source=chatgpt.com
3. https://earnings-watcher.com/wiki/googl-earnings-october-2026
4. https://www.sec.gov/Archives/edgar/data/1652044/000165204426000066/googexhibit991q22026.htm
5. https://www.barrons.com/articles/google-alphabet-stock-ai-slump-1aa9c42e
7. https://www.sec.gov/Archives/edgar/data/1652044/000165204426000071/goog-20260630.htm
8. https://www.investors.com/news/technology/google-stock-google-earnings-cloud-growth-q22026
Nieuwste blogberichten:


Snelle opening van een rekening, begin nu met beleggen
Ontdek hoe u de concurrentie een stap voor kunt zijn
Open een rekening

