


Previziuni pentru rezultatele financiare ale Alphabet în T3: Poate creșterea IA să depășească cheltuielile de capital în creștere?

Rămâneți cu un pas înainte cu ajutorul lui Kelvin Wong, analist de piață senior la OANDA. Cu cele mai recente analize tehnice și informații despre piață, nu a fost niciodată mai ușor să deveniți un trader mai avizat.
Puncte cheie:
- Google Cloud este principalul catalizator al creșterii. Investitorii vor urmări dacă expansiunea rapidă a veniturilor generată de IA este însoțită de marje sănătoase și de generarea de numerar.
- Cheltuielile de capital (Capex) și fluxul de numerar liber reprezintă cele mai mari riscuri de evaluare, mai ales dacă Alphabet va majora din nou cheltuielile fără dovezi mai clare privind îmbunătățirea randamentelor din domeniul IA.
- Din punct de vedere tehnic, 359,44 reprezintă nivelul-cheie de rezistență, în timp ce o scădere sub 300,44 ar putea expune nivelul de 270,70 și ar semnala o deteriorare mai profundă a tendinței ascendente majore.
Citiți articolele anterioare despre sezonul de raportare a rezultatelor: Previzualizare a rezultatelor Meta pentru T3: Pot randamentele din IA să justifice creșterea cheltuielilor cu infrastructura?
Previzualizare rezultate financiare Alphabet pentru T3
Înaintea publicării rezultatelor financiare pentru T3 2026, miercurea viitoare, Alphabet (GOOGL) se confruntă cu un test critic: va putea oare cererea în creștere pentru puterea de calcul dedicată inteligenței artificiale (IA) să susțină creșterea rapidă a Google Cloud? Aceasta ar trebui să compenseze în același timp îngrijorările tot mai mari legate de cheltuielile de infrastructură, fluxul de numerar liber și profitabilitate.
Se așteaptă ca Alphabet să publice rezultatele pentru trimestrul al treilea după închiderea pieței din SUA, miercuri, 28 octombrie 2026, conferința telefonică privind rezultatele fiind programată pentru ora 16:30, ora Estului.1
Pe baza așteptărilor pieței, există o divergență de fond: se preconizează că veniturile vor crește cu aproape 25% față de aceeași perioadă a anului trecut, ajungând la 127,92 miliarde de dolari SUA; în schimb, creșterea EPS este estimată la doar 5,6% față de aceeași perioadă a anului trecut, ajungând la 3,02 dolari SUA.2
Această diferență evidențiază preocuparea pieței că cheltuielile cu infrastructura de IA încep să dilueze creșterea profitului de bază. Comparațiile privind câștigul pe acțiune necesită, de asemenea, prudență, deoarece rezultatele Alphabet din trimestrul al doilea au inclus câștiguri neobișnuit de mari legate de investiții.
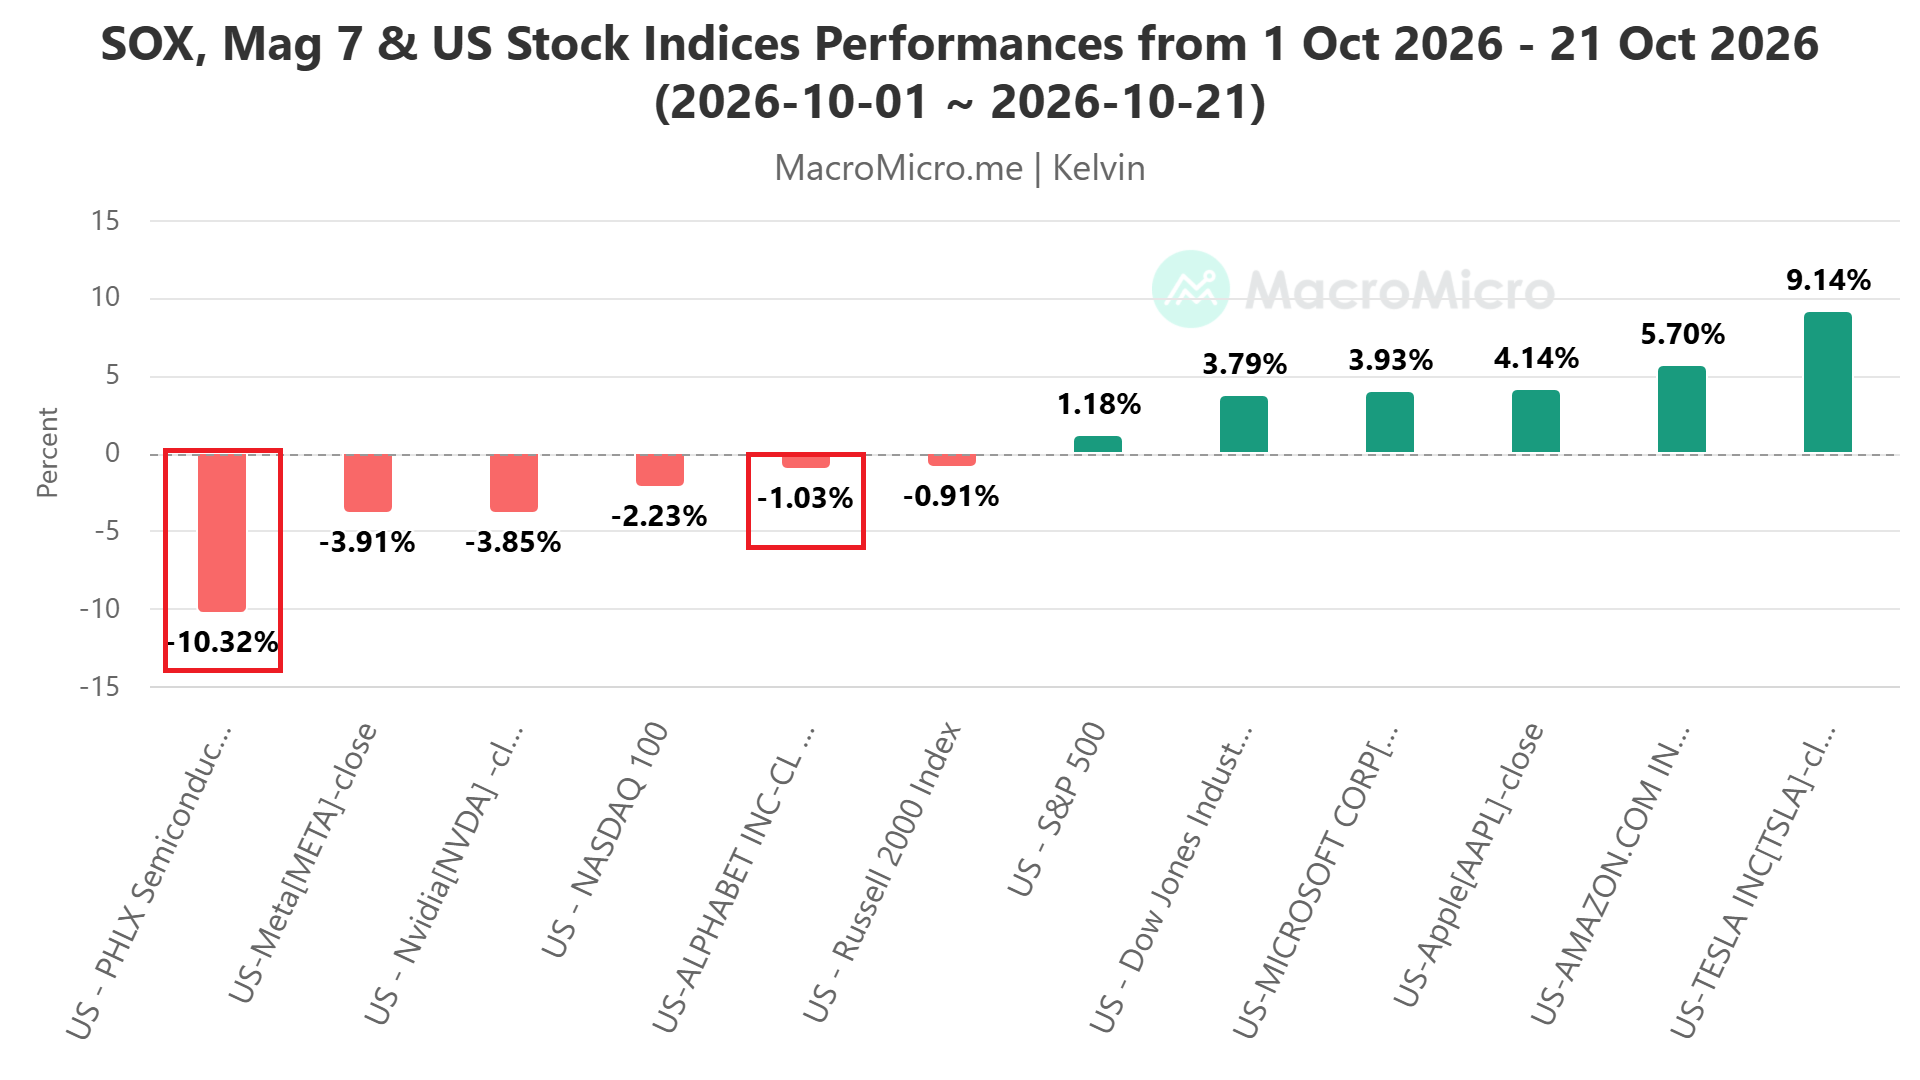
În urma slăbiciunii înregistrate de acțiunile din sectorul tehnologic legate de IA de la începutul lunii octombrie, investitorii se întreabă din ce în ce mai des dacă angajamentele agresive privind cheltuielile de capital vor genera randamente suficiente pentru a justifica evaluările ridicate.
Acțiunile Alphabet au scăzut cu 1,03% de la începutul lunii octombrie până la 21 octombrie 2026, reflectând slăbiciunea generalizată a acțiunilor din sectorul tehnologic legate de IA. Gigantul Nvidia și indicele sectorial al semiconductorilor PHLX din SUA au înregistrat scăderi de 3,85%, respectiv 10,32% (a se vedea Fig. 1).
Înainte de publicarea rezultatelor financiare ale Alphabet pentru trimestrul al treilea, piețele de opțiuni preconizează o variație de aproximativ ±6,4% a acțiunilor Alphabet (GOOGL) la data de 21 octombrie 2026, aproape la același nivel cu variația medie maximă din ultimii 10 ani înregistrată în ziua publicării rezultatelor, de 6,6%, conform datelor furnizate de EarningsWatcher.3
Factori fundamentali cheie
În acest context, reacția pieței la rezultatele financiare ale Alphabet va depinde probabil de șase factori fundamentali cheie.
1. Google Cloud: cel mai important catalizator al creșterii profiturilor
Veniturile Google Cloud au crescut cu 82% față de aceeași perioadă a anului trecut, ajungând la 24,8 miliarde de dolari în trimestrul al doilea al anului 2026. Acest avans a fost susținut de infrastructura de IA pentru întreprinderi, soluțiile de IA pentru întreprinderi și serviciile cloud de bază. Creșterea segmentului cloud a depășit semnificativ expansiunea veniturilor grupului în ansamblu, de 24%.4
Un aspect important este că serviciile cloud au devenit cea mai clară cale a Alphabet de a valorifica boom-ul infrastructurii de IA. Aceste servicii beneficiază de cererea în creștere pentru Google Cloud Platform, de sarcinile de lucru legate de Gemini și de unitățile sale proprii de procesare Tensor (TPU).
J.P. Morgan a majorat recent ținta de preț pentru Alphabet de la 420 la 425 de dolari, estimând că veniturile Google Cloud din trimestrul al treilea se vor dubla față de aceeași perioadă a anului trecut.5
2. Publicitatea în Google Search: poate IA să consolideze, în loc să submineze, activitatea sa principală?
Căutarea Google rămâne cea mai mare sursă de profit a Alphabet și o sursă importantă de finanțare pentru expansiunea sa în domeniul IA, care necesită investiții mari de capital.
În trimestrul al doilea, veniturile din serviciile Google au crescut cu 15% față de aceeași perioadă a anului trecut, ajungând la 94,5 miliarde de dolari. Acest avans a fost susținut de o creștere de 17% a veniturilor din Google Search și din alte surse de publicitate, în timp ce veniturile din publicitatea pe YouTube au crescut cu 13%.4
Investitorii vor analiza dacă experiențele de căutare bazate pe IA, inclusiv „AI Overviews” și integrarea Gemini, generează un nivel mai ridicat de implicare și activitate de căutare comercială. Totodată, aceștia vor verifica dacă aceste inovații nu subminează monetizarea tradițională a publicității.
Piața este deosebit de sensibilă la faptul dacă serviciile de IA conversațională îndepărtează utilizatorii de căutările convenționale și reduc numărul de oportunități publicitare profitabile.
3. Cheltuielile de capital și fluxul de numerar liber: cel mai mare risc de evaluare
Alphabet a majorat prognoza cheltuielilor de capital pentru întregul an 2026 cu 15 miliarde de dolari, la 195–205 miliarde de dolari, în urma rezultatelor financiare din trimestrul al doilea, reflectând accelerarea investițiilor în calculul bazat pe IA, centrele de date și infrastructura de rețea.6
Creșterea cheltuielilor vine pe fondul îngrijorărilor tot mai mari legate de sustenabilitatea ciclului de investiții în IA. Numai în primele șase luni ale anului 2026, Alphabet a înregistrat cheltuieli de capital de 80,6 miliarde de dolari SUA, comparativ cu 39,6 miliarde de dolari SUA în aceeași perioadă a anului 2025.7
Un motiv de îngrijorare deosebită este faptul că Alphabet a raportat un flux de numerar liber negativ de aproximativ 5,9 miliarde de dolari în trimestrul al doilea, în ciuda creșterii puternice a veniturilor.
Investitorii se vor concentra pe trei întrebări:
- dacă previziunile pentru cheltuielile din 2026 vor crește din nou,
- dacă conducerea se așteaptă la o altă creștere substanțială în 2027,
- dacă veniturile generate de IA vor putea, în cele din urmă, să depășească creșterea costurilor de infrastructură?
4. Marjele operaționale: Creșterea din domeniul IA se traduce printr-o rentabilitate mai mare?
Venitul operațional al Alphabet din trimestrul al doilea a crescut cu 30% față de aceeași perioadă a anului trecut, marja operațională extinzându-se cu două puncte procentuale, până la 34%.4
Cu toate acestea, creșterea amortizării, a consumului de energie, a cheltuielilor cu personalul și a costurilor de infrastructură ar putea eroda treptat efectul de levier operațional pe măsură ce noi capacități ale centrelor de date vor deveni operaționale.
Investitorii vor monitoriza îndeaproape profitabilitatea operațională a Google Cloud, alături de marja operațională consolidată a Alphabet, pentru a determina dacă expansiunea rapidă a veniturilor legate de IA se traduce într-o creștere sustenabilă a câștigurilor.
O complicație suplimentară o reprezintă câștigurile din investiții ale Alphabet. Câștigul pe acțiune (EPS) raportat pentru trimestrul al doilea, de 9,11 dolari SUA, a fost stimulat semnificativ de câștigurile neoperaționale din investiții, în timp ce EPS-ul subiacent, excluzând aceste câștiguri, a fost de aproximativ 2,85 dolari SUA.⁸
5. Gemini, TPU-urile și monetizarea IA la nivel de întreprindere
Dincolo de cifrele de venituri din Cloud prezentate în titluri, investitorii vor evalua dacă strategia de IA integrată vertical a Alphabet generează un avantaj competitiv durabil.
Infrastructura TPU proprietară a Alphabet oferă o alternativă la GPU-urile Nvidia, în timp ce modelele Gemini și serviciile de IA pentru întreprinderi generează oportunități suplimentare de monetizare în Google Cloud, Workspace și în produsele destinate consumatorilor.
În trimestrul al doilea, Alphabet a început să înregistreze venituri din vânzările directe de TPU. Portofoliul de comenzi pentru serviciile Cloud ar fi ajuns la 514 miliarde de dolari SUA.8
Aceasta reprezintă un important motor potențial de creștere. Alphabet poate beneficia nu numai de exploatarea propriei infrastructuri de IA, ci și de furnizarea de capacitate de calcul și de hardware specializat către clienți externi.
6. Orientări privind evoluțiile viitoare și condițiile macroeconomice
Alphabet își prezintă raportul într-o perioadă marcată de o incertitudine sporită cu privire la ratele dobânzilor din SUA, inflație și sustenabilitatea investițiilor în infrastructura de IA.
Slăbiciunea recentă a acțiunilor din sectorul tehnologic și al semiconductorilor a fost amplificată de îngrijorările legate de randamentele mai ridicate ale titlurilor de stat și de posibilitatea unei înăspriri suplimentare a politicii monetare de către Rezerva Federală.9
Acest context creează două riscuri distincte pentru Alphabet:
- creșterea ratelor dobânzilor majorează rata de actualizare aplicată câștigurilor viitoare, ceea ce ar putea afecta multiplicatorii de evaluare chiar dacă performanța operațională a companiei rămâne solidă;
- Inflația persistentă și prețurile mai ridicate la energie ar putea crește costurile de exploatare ale centrelor de date. În același timp, ar putea reduce bugetele de publicitate ale companiilor și cheltuielile cu tehnologia la nivel de întreprindere.
În același timp, o economie americană rezilientă și investițiile susținute ale întreprinderilor în IA ar putea oferi un impuls compensator atât pentru publicitatea Google Search, cât și pentru Google Cloud.
Implicații pentru prețul acțiunilor: previziuni solide pentru trimestrul al patrulea; reziliența continuă a publicității; comentariile optimiste privind cheltuielile în domeniul IA ar putea susține o redresare a acțiunilor Alphabet. În schimb, o cerere mai slabă de publicitate; accelerarea costurilor de infrastructură; comentariile mai prudente ale conducerii ar putea accentua presiunea recentă de vânzare asupra acțiunilor din sectorul tehnologic legate de IA.
Concluzie fundamentală: ce contează cel mai mult pentru traderi
Reacția la rezultatele financiare ale Alphabet din trimestrul al treilea va depinde probabil de patru factori-cheie: creșterea Google Cloud; reziliența publicității în Google Search; cheltuielile de capital pentru IA; performanța marjei operaționale. Previziunile viitoare vor juca un rol decisiv în determinarea direcției acțiunilor după publicarea rezultatelor.
Scenariul optimist presupune depășirea clară a estimărilor privind profitul; accelerarea creșterii veniturilor Google Cloud; reziliența cererii de publicitate în motorul de căutare; îmbunătățirea monetizării IA; previziuni stabile privind cheltuielile de capital și marje operaționale solide.
Aceasta ar consolida avantajul competitiv al Alphabet în domeniul infrastructurii de IA și ar putea declanșa o creștere suplimentară a valorii acțiunilor.
Scenariul pesimist nu presupune neapărat rezultate financiare dezamăgitoare, ci semne că cheltuielile pentru infrastructura de IA cresc mai rapid decât veniturile și profitabilitatea.
O încetinire a creșterii segmentului Cloud, o monetizare mai slabă a serviciului de căutare, comprimarea marjelor sau o creștere substanțială a estimărilor privind cheltuielile de capital pentru 2027 ar putea declanșa presiuni de vânzare, în special pe fondul unei analize mai atente a randamentelor investițiilor în IA.
Să ne concentrăm acum asupra perspectivei pe termen mediu a prețului acțiunilor Alphabet din perspectiva analizei tehnice.
Analiză tehnică: Tendința ascendentă majoră a GOOGL este în pericol
De la atingerea maximului istoric intraday actual de 408,61 pe 18 mai 2026, Alphabet (GOOGL) a înregistrat o scădere corectivă de 22,9%, ajungând la un minim de 314,90 pe 23 iulie 2026.
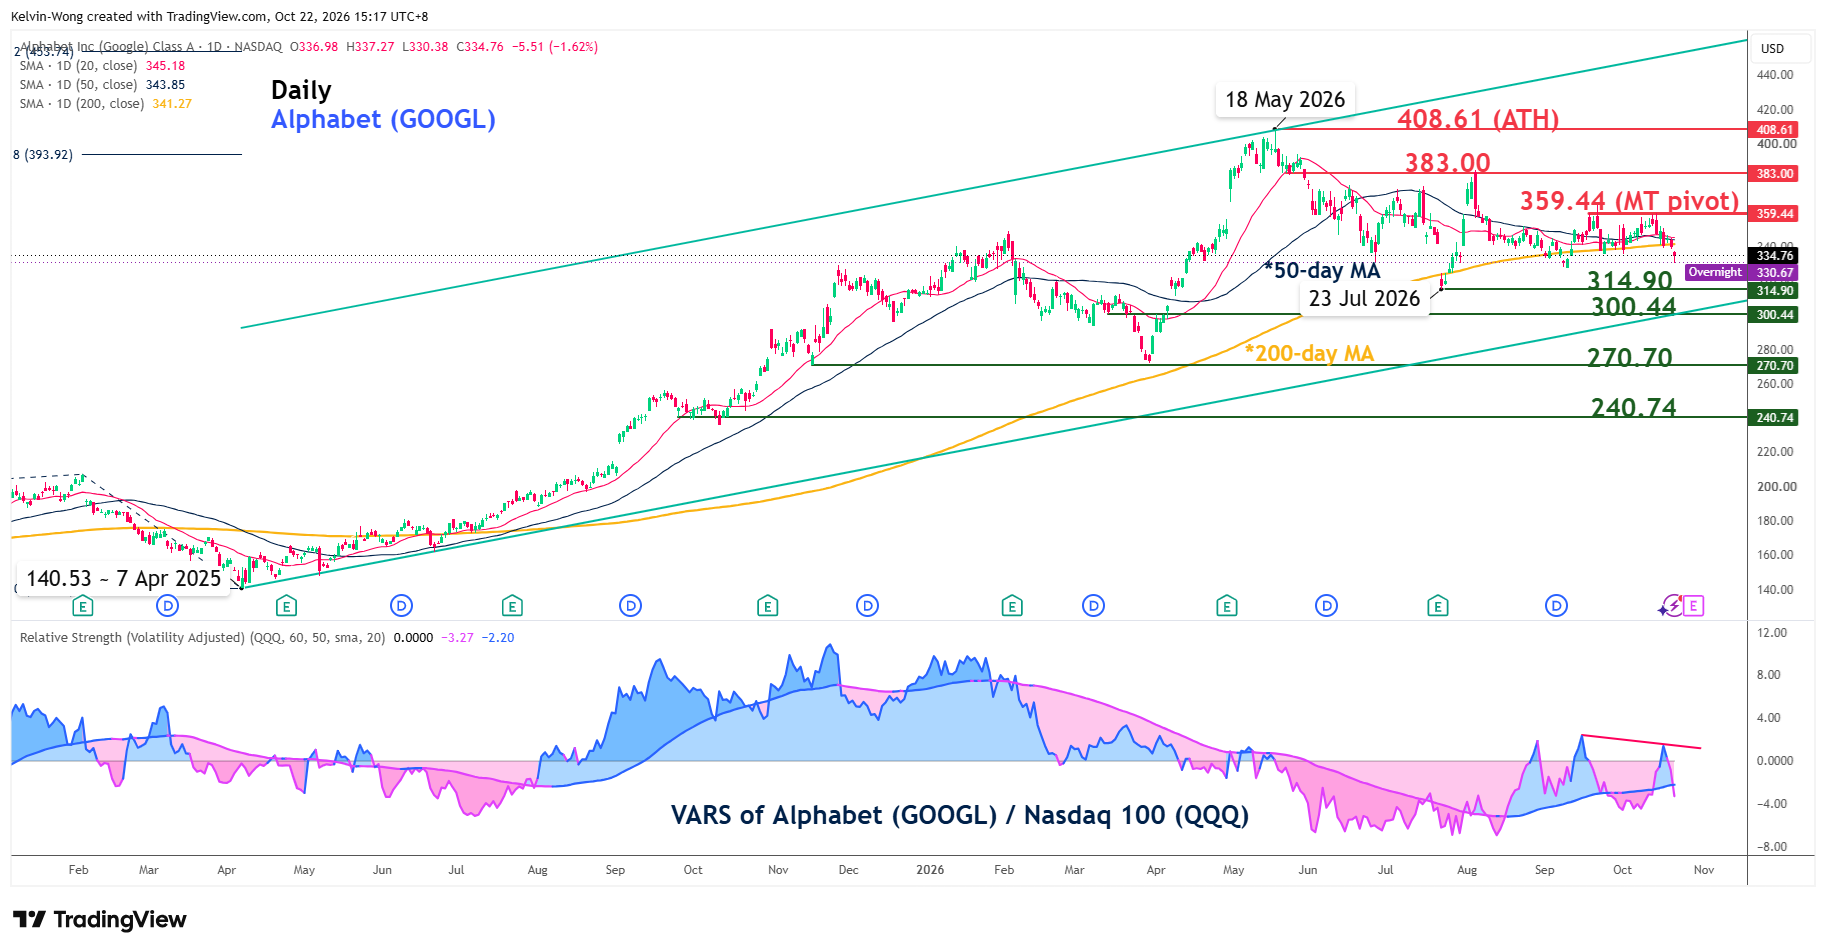
Evoluția recentă a prețului sugerează că ursul deține controlul, acțiunea confruntându-se cu un risc crescut de rupere a tendinței ascendente majore, în vigoare de la minimul de 140,53 înregistrat pe 7 aprilie 2025.
Titlurile GOOGL au înregistrat o rupere bearish sub mediile mobile de 50 și 200 de zile.
În plus, indicele de forță relativă ajustat la volatilitate (VARS) al GOOGL față de fondul tranzacționat la bursă Nasdaq 100 (QQQ) a înregistrat o tendință descendentă începând cu 16 octombrie 2026, semnalând o posibilă subperformanță viitoare a GOOGL față de Nasdaq 100.
Nivelul cheie de rezistență pe termen mediu se află la 359,44; o străpungere sub suportul de la 300,44 (care reprezintă și limita inferioară a canalului ascendent principal) ar putea declanșa o nouă mișcare corectivă descendentă pe mai multe săptămâni, cu primul suport pe termen mediu la 270,70.
Pe de altă parte, o depășire și o închidere zilnică peste 359,44 ar invalida tendința descendentă. Următorul nivel de rezistență pe termen mediu se află la 383,00, înainte de o potențială retestare a maximului istoric intraday actual de 408,61.
Conținutul de față are caracter exclusiv educativ și informativ. Acest material nu constituie sfat de investiții, recomandare sau sugestie privind vreo strategie de investiții și nu oferă servicii de consultanță în investiții. OANDA nu este responsabilă pentru deciziile de investiții luate pe baza acestui conținut. Investițiile implică riscul pierderii capitalului. Performanțele anterioare nu garantează rezultate viitoare.
Notă de subsol
2. https://www.marketbeat.com/earnings/reports/2026-10-28-alphabet-inc-stock/?utm_source=chatgpt.com
3. https://earnings-watcher.com/wiki/googl-earnings-october-2026
4. https://www.sec.gov/Archives/edgar/data/1652044/000165204426000066/googexhibit991q22026.htm
5. https://www.barrons.com/articles/google-alphabet-stock-ai-slump-1aa9c42e
7. https://www.sec.gov/Archives/edgar/data/1652044/000165204426000071/goog-20260630.htm
8. https://www.investors.com/news/technology/google-stock-google-earnings-cloud-growth-q22026
Cele mai recente postări de pe blog:


Începe să tranzacționezi acum cu deschiderea rapidă a contului.
Înscrie-te acum pentru a tranzacționa pe cele mai active piețe
CONTO DESCHIS

