


Résultats trimestriels d’Alphabet : la croissance de l’IA suffira-t-elle à compenser la forte hausse des dépenses d’investissement ?

Gardez une longueur d'avance grâce à Kelvin Wong, analyste de marché senior chez OANDA. Bénéficiant des dernières analyses techniques et d'informations de marché, il n'a jamais été aussi facile de devenir un trader plus avisé.
Points clés à retenir :
- Google Cloud est le principal moteur de croissance. Les investisseurs veilleront toutefois à ce que la forte progression du chiffre d’affaires, tirée par l’IA, s’accompagne de marges solides ; ils prêteront également attention à une génération de trésorerie de qualité.
- Les dépenses d’investissement et le flux de trésorerie disponible demeurent les principaux risques pour la valorisation, surtout si Alphabet augmente à nouveau ses dépenses sans preuve plus claire d’une amélioration des rendements liés à l’IA.
- D’un point de vue technique, 359,44 constitue le niveau de résistance clé ; une cassure sous 300,44 pourrait ouvrir la voie vers 270,70 et signaler une détérioration plus marquée de la tendance haussière principale.
Lire nos précédents articles sur la saison des résultats : Aperçu des résultats du troisième trimestre de Meta : les rendements de l’IA peuvent-ils justifier la flambée des dépenses d’infrastructure ?
Aperçu des résultats du troisième trimestre d’Alphabet
À la veille de la publication, mercredi prochain, de ses résultats du troisième trimestre 2026, Alphabet (GOOGL) doit faire face à un test décisif : la forte demande en matière de calcul pour l’intelligence artificielle (IA) pourra-t-elle soutenir la croissance rapide de Google Cloud tout en dissipant les inquiétudes croissantes concernant les dépenses d’infrastructure, le flux de trésorerie disponible et la rentabilité ?
Alphabet devrait publier ses résultats du troisième trimestre après la clôture du marché américain le mercredi 28 octobre 2026 ; la conférence téléphonique est prévue à 16 h 30, heure de l’Est.1
Selon les prévisions des analystes, une divergence sous-jacente apparaît : le chiffre d’affaires devrait progresser d’environ 25 % en glissement annuel, pour atteindre 127,92 milliards de dollars US ; en revanche, la croissance du bénéfice par action (BPA) ne devrait s’élever qu’à 5,6 %, à 3,02 dollars US.2
Cette divergence souligne l’attention du marché sur l’impact des coûts d’infrastructure liés à l’IA, qui pourraient peser sur la croissance sous-jacente des bénéfices. Les comparaisons du BPA doivent également être interprétées avec prudence, les résultats du deuxième trimestre ayant intégré des plus-values de cession exceptionnelles.
Depuis le début d’octobre, la faiblesse des valeurs technologiques liées à l’IA conduit les investisseurs à s’interroger sur la capacité des engagements agressifs en matière de dépenses d’investissement à générer des rendements suffisants pour justifier des valorisations élevées.
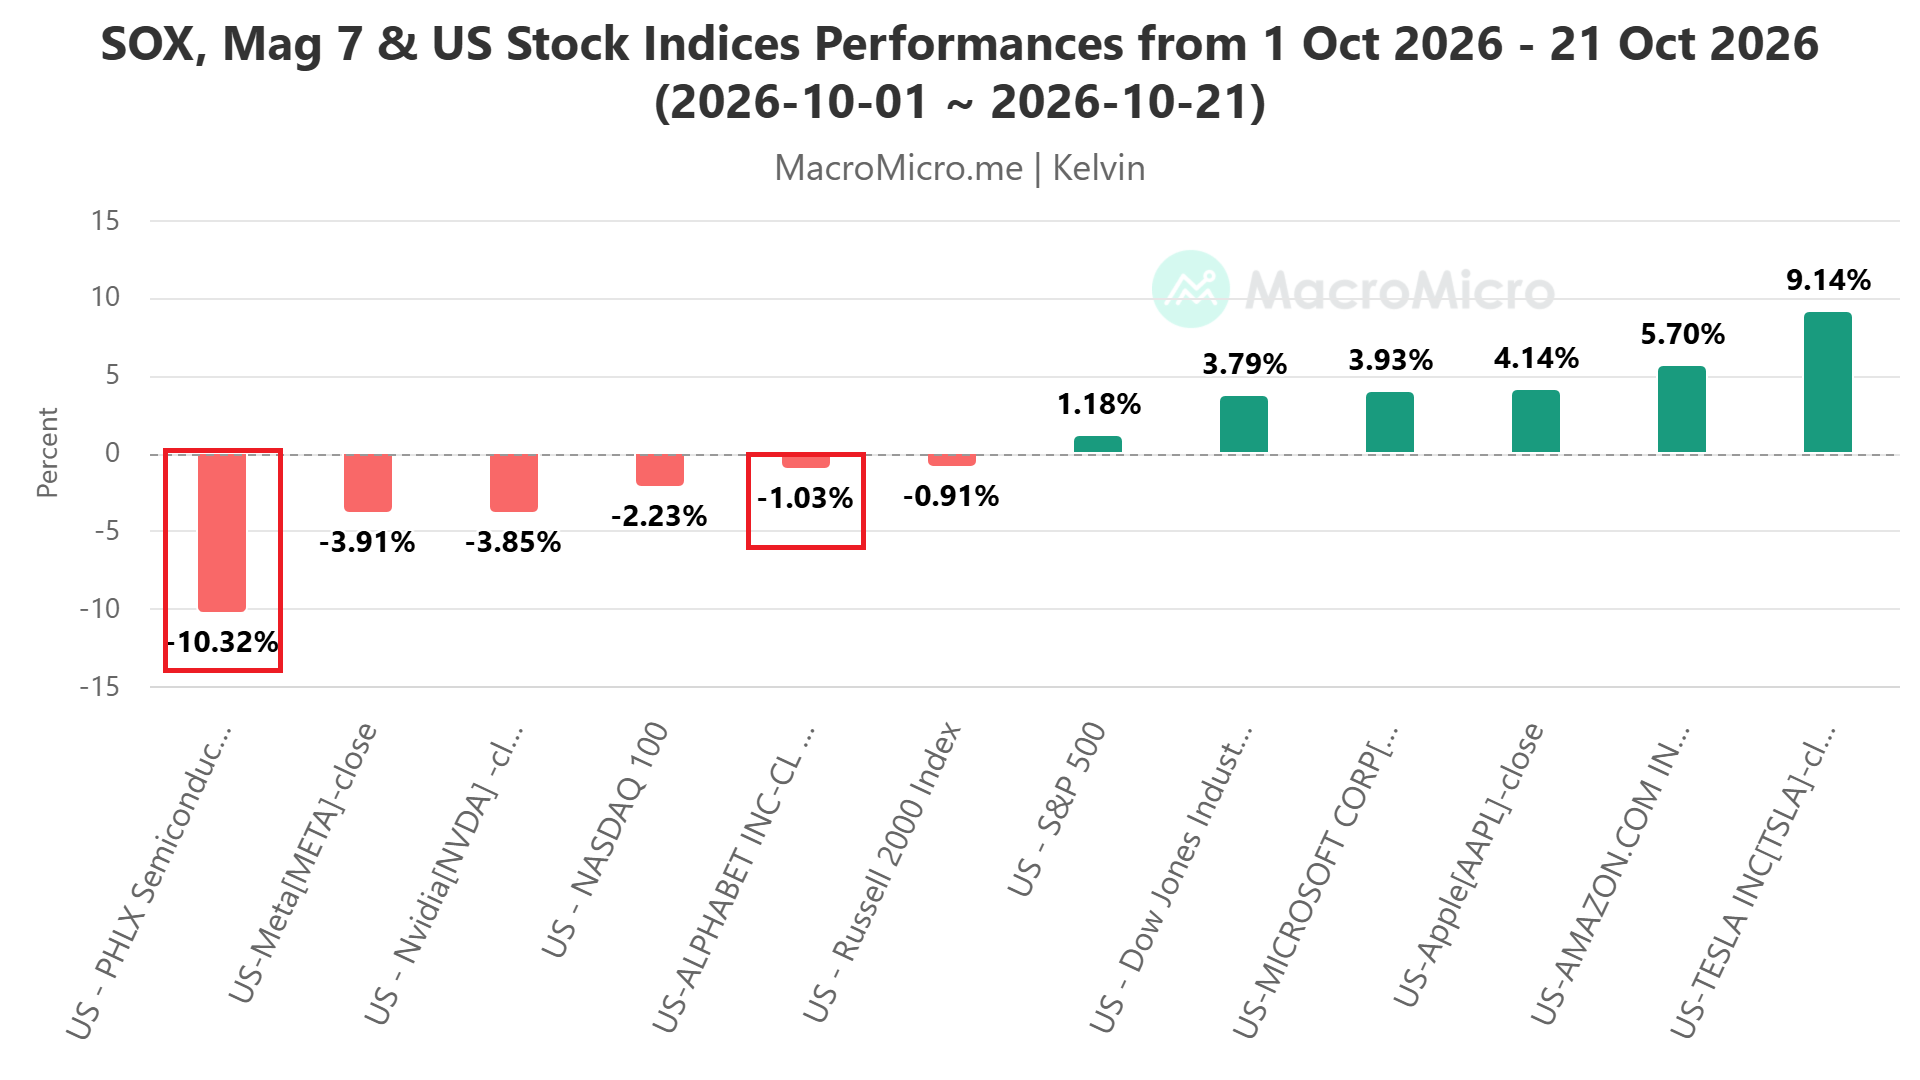
Entre le début octobre et le 21 octobre 2026, le titre Alphabet a cédé 1,03 %, reflétant la faiblesse générale des valeurs technologiques liées à l’IA. Le géant Nvidia et l’indice américain PHLX Semiconductor Sector ont respectivement reculé de 3,85 % et 10,32 % (voir fig. 1).
À l’approche de la publication des résultats du troisième trimestre d’Alphabet, les marchés d’options anticipent une variation d’environ ±6,4 % du cours de l’action Alphabet (GOOGL) au 21 octobre 2026 ; ce niveau est presque équivalent à la variation moyenne maximale observée sur dix ans le jour de la publication des résultats, qui s’élève à 6,6 %, selon les données d’EarningsWatcher.³
Principaux facteurs fondamentaux
Dans ce contexte, la réaction du cours de l’action Alphabet à la publication des résultats devrait dépendre de six facteurs fondamentaux clés.
1. Google Cloud : le principal moteur de la croissance des résultats
Le chiffre d’affaires de Google Cloud a progressé de 82 % en glissement annuel, pour atteindre 24,8 milliards de dollars au deuxième trimestre 2026, porté par les infrastructures d’IA d’entreprise, les solutions d’IA d’entreprise et les services cloud de base. La croissance du cloud a largement dépassé celle du groupe dans son ensemble, qui s’est établie à 24 %.⁴
Il est important de noter que le cloud est devenu pour Alphabet le moyen le plus évident de tirer profit de l’essor des infrastructures d’IA, grâce à la demande croissante pour la Google Cloud Platform, les charges de travail liées à Gemini et ses unités de traitement Tensor (TPU) propriétaires.
J.P. Morgan a récemment relevé son objectif de cours sur Alphabet de 420 à 425 dollars, anticipant pour le troisième trimestre un chiffre d’affaires de Google Cloud qui devrait pratiquement doubler par rapport à la même période de l’année précédente.⁵
2. Publicité sur Google Search : l’IA peut-elle renforcer son activité principale plutôt que de la compromettre ?
La recherche Google demeure le principal moteur de profits d’Alphabet et une source importante de financement pour son expansion dans le domaine de l’IA, qui nécessite d’importants investissements.
Au deuxième trimestre, le chiffre d’affaires des services Google a progressé de 15 % en glissement annuel pour atteindre 94,5 milliards de dollars. Cette performance a été soutenue par une croissance de 17 % des recettes publicitaires de Google Search et d’autres sources, tandis que les recettes publicitaires de YouTube ont augmenté de 13 %.⁴
Les investisseurs s'intéresseront probablement à savoir si les expériences de recherche basées sur l'IA, notamment les « AI Overviews » et l'intégration de Gemini, génèrent un engagement accru et une activité de recherche commerciale plus importante. Ces innovations doivent toutefois préserver la monétisation publicitaire traditionnelle.
Le marché reste particulièrement sensible au risque que les services d’IA conversationnelle ne détournent les utilisateurs des requêtes de recherche classiques et ne réduisent le nombre d’opportunités publicitaires rentables.
3. Dépenses d’investissement et flux de trésorerie disponible : le principal risque pour la valorisation
Alphabet a relevé ses prévisions de dépenses d’investissement pour l’ensemble de l’année 2026 de 15 milliards de dollars, les portant à une fourchette comprise entre 195 et 205 milliards de dollars, à la suite de la publication de ses résultats du deuxième trimestre, ce qui reflète une accélération des investissements dans le calcul IA, les centres de données et les infrastructures réseau.⁶
Cette accélération intervient dans un contexte d’inquiétudes croissantes sur la viabilité du cycle d’investissement dans l’IA. Sur les six premiers mois de 2026, Alphabet a déjà engagé 80,6 milliards de dollars d’investissements, contre 39,6 milliards sur la même période de 2025.
Fait particulièrement préoccupant, Alphabet a fait état d’un flux de trésorerie disponible négatif d’environ 5,9 milliards de dollars au deuxième trimestre, malgré une forte croissance de son chiffre d’affaires.
Les investisseurs se concentreront sur trois questions :
- si les prévisions de dépenses pour 2026 seront à nouveau revues à la hausse ;
- si la direction s’attend à une nouvelle hausse substantielle en 2027,
- si le chiffre d’affaires généré par l’IA pourra à terme dépasser la croissance des coûts d’infrastructure ?
4. Marges d’exploitation : la croissance de l’IA se traduit-elle par une rentabilité accrue ?
Le résultat d'exploitation d'Alphabet au deuxième trimestre a progressé de 30 % en glissement annuel, tandis que sa marge d'exploitation s'est élargie de deux points de pourcentage pour atteindre 34,4 %.
Toutefois, la hausse des amortissements, des besoins en énergie, des charges de personnel et des coûts d’infrastructure pourrait progressivement éroder l’effet de levier opérationnel à mesure que de nouvelles capacités de centres de données seront mises en service.
Les investisseurs surveilleront la rentabilité opérationnelle de Google Cloud ainsi que la marge opérationnelle consolidée d’Alphabet afin de vérifier que la croissance rapide des revenus liés à l’IA se traduit par une expansion durable des bénéfices.
Les plus-values liées aux investissements d’Alphabet constituent une complication supplémentaire. Le bénéfice par action (BPA) de 9,11 dollars US déclaré au deuxième trimestre a été considérablement dopé par des plus-values d’investissement hors exploitation, tandis que le BPA sous-jacent, hors ces plus-values, s’élevait à environ 2,85 dollars US.⁸
5. Gemini, les TPU et la monétisation de l’IA d’entreprise
Au-delà des chiffres clés du chiffre d’affaires de Cloud, les investisseurs évalueront si la stratégie d’IA verticalement intégrée d’Alphabet génère un avantage concurrentiel durable.
L’infrastructure TPU propriétaire d’Alphabet constitue une alternative aux GPU de Nvidia, tandis que les modèles Gemini et les services d’IA d’entreprise ouvrent des opportunités de monétisation supplémentaires sur Google Cloud, Workspace et les produits grand public.
Au deuxième trimestre, Alphabet a commencé à comptabiliser le chiffre d’affaires issu des ventes directes de TPU, tandis que son carnet de commandes Cloud aurait atteint 514 milliards de dollars US.⁸
Ce double levier constitue un important moteur de croissance potentiel ; Alphabet tire profit non seulement de l’exploitation de sa propre infrastructure d’IA, mais aussi de la fourniture de capacité de calcul et de matériel spécialisé à des clients externes.
6. Prévisions et contexte macroéconomique
Alphabet publie ses résultats dans un contexte de forte incertitude concernant les taux d’intérêt américains, l’inflation et la viabilité des investissements dans les infrastructures d’IA.
La récente faiblesse des valeurs technologiques et des semi-conducteurs a été amplifiée par les craintes liées à la hausse des rendements des bons du Trésor et à la possibilité d’un nouveau resserrement monétaire de la Réserve fédérale.⁹
Ce contexte fait peser deux risques distincts sur Alphabet :
- la hausse des taux d’intérêt élève le taux d’actualisation appliqué aux bénéfices futurs ; ce mouvement pourrait peser sur les multiples de valorisation, même si les performances opérationnelles demeurent solides ;
- une inflation persistante et la hausse des prix de l’énergie pourraient augmenter les coûts d’exploitation des centres de données tout en freinant les budgets publicitaires des entreprises et leurs dépenses en technologies.
Dans le même temps, la résilience de l’économie américaine et la poursuite des investissements des entreprises dans l’IA pourraient constituer un facteur favorable compensatoire tant pour la publicité sur Google Search que pour Google Cloud.
Implications pour le cours de l’action : des prévisions solides pour le quatrième trimestre, une résistance continue de la publicité et des commentaires optimistes sur les dépenses en IA pourraient soutenir une reprise du cours de l’action Alphabet. À l’inverse, une demande publicitaire plus faible, une accélération des coûts d’infrastructure ou des commentaires plus prudents de la direction pourraient renforcer la pression à la vente récemment observée sur les valeurs technologiques liées à l’IA.
Conclusion fondamentale : ce qui compte le plus pour les traders
La réaction au résultat du troisième trimestre d’Alphabet dépendra probablement de quatre facteurs clés : la croissance de Google Cloud ; la résilience de la publicité sur le moteur de recherche ; les dépenses d’investissement dans l’IA ; la performance de la marge d’exploitation. Les prévisions joueront un rôle décisif dans la détermination de l’orientation du titre après la publication des résultats.
Le scénario haussier repose sur des résultats nettement supérieurs aux attentes ; une accélération de la croissance du chiffre d’affaires de Google Cloud ; une demande publicitaire sur le moteur de recherche qui résiste ; une amélioration de la monétisation de l’IA ; le tout soutenu par des prévisions stables en matière de dépenses d’investissement et des marges d’exploitation solides.
Cette combinaison renforcerait l’avantage concurrentiel d’Alphabet dans le domaine des infrastructures d’IA et pourrait entraîner une nouvelle hausse de sa valorisation.
Le scénario baissier ne repose pas nécessairement sur des résultats globaux décevants ; il pourrait émerger si les dépenses d’infrastructure en IA augmentaient plus rapidement que le chiffre d’affaires et la rentabilité.
Un ralentissement de la croissance du Cloud, une monétisation plus faible de la recherche, une compression des marges ou une nouvelle hausse substantielle des prévisions de dépenses d’investissement pour 2027 pourraient déclencher une pression à la vente, en particulier dans un contexte de surveillance accrue des retours sur investissement dans l’IA.
Concentrons-nous à présent sur les perspectives à moyen terme du cours de l’action Alphabet sous l’angle de l’analyse technique.
Analyse technique : la tendance haussière majeure de GOOGL est menacée
Depuis son plus haut intrajournalier historique de 408,61 atteint le 18 mai 2026, Alphabet (GOOGL) a corrigé de 22,9 % pour toucher un plus bas à 314,90 le 23 juillet 2026.
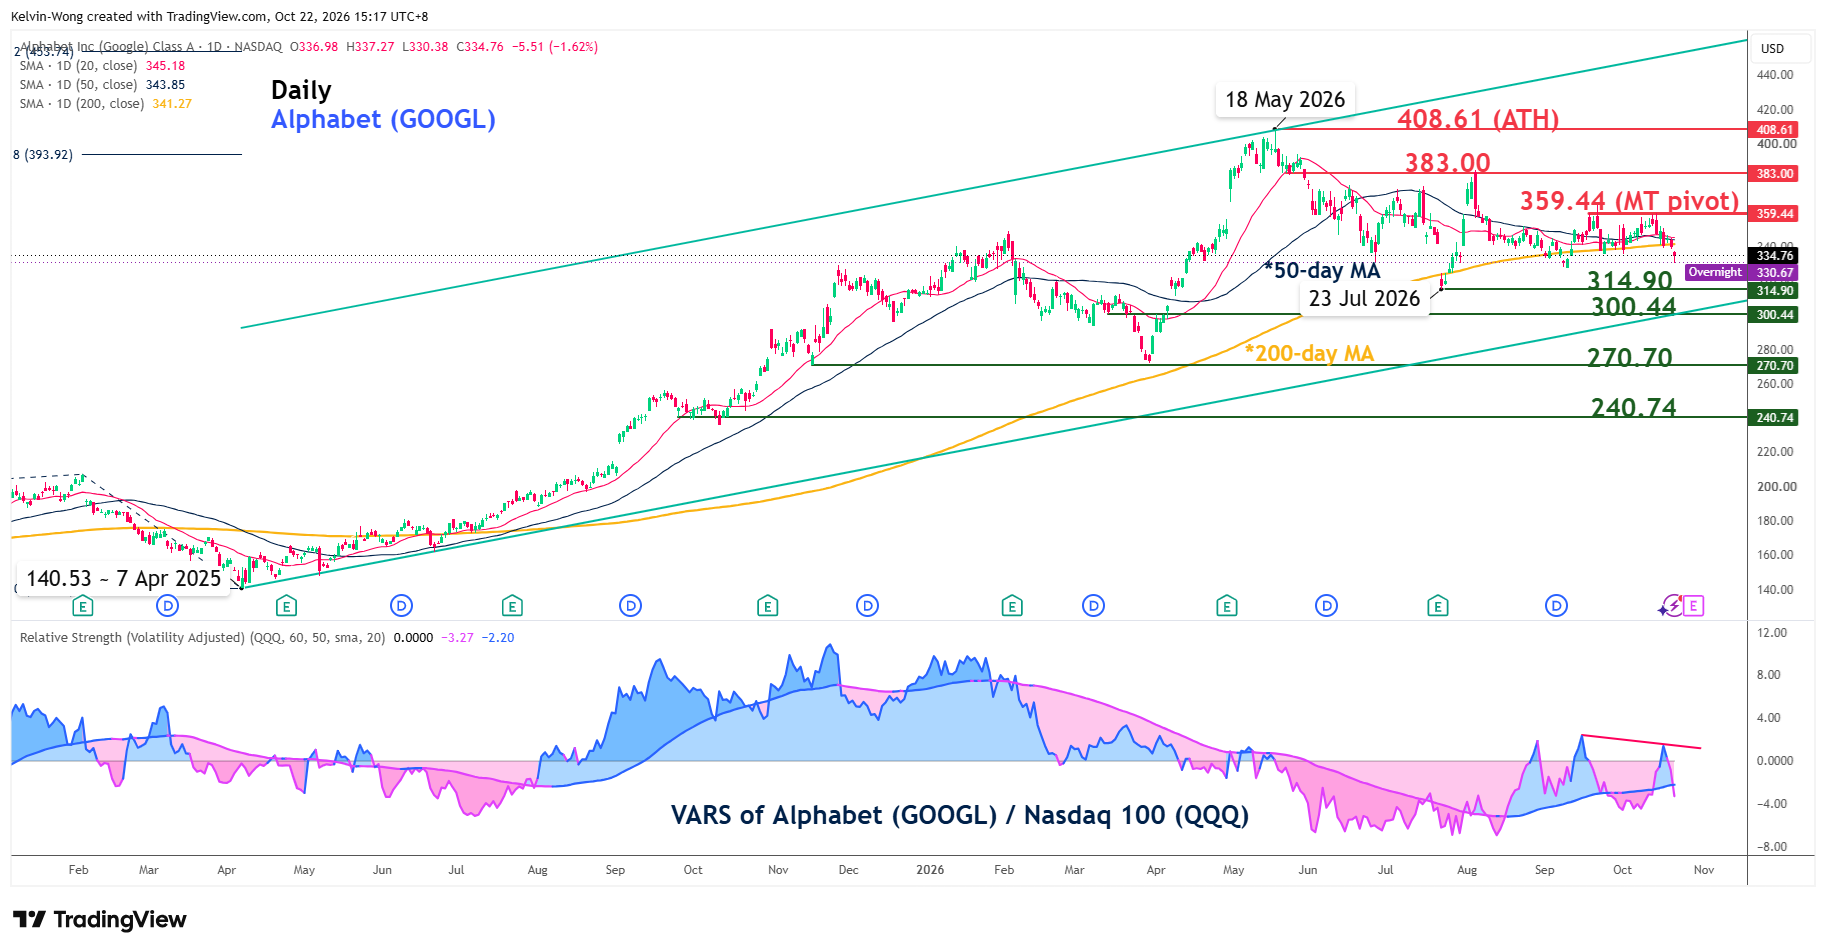
L’évolution récente du cours suggère que les baissiers ont probablement pris le dessus ; le titre fait face à un risque croissant de rupture de sa phase actuelle de tendance haussière majeure, en place depuis le plus bas de 140,53 atteint le 7 avril 2025.
GOOGL a en outre enfoncé ses moyennes mobiles à 50 et 200 jours.
De plus, la force relative ajustée à la volatilité (VARS) de GOOGL par rapport au fonds négocié en bourse Nasdaq 100 (QQQ) affiche une tendance baissière depuis le 16 octobre 2026, signalant un risque de sous-performance supplémentaire par rapport au Nasdaq 100.
La résistance pivot de moyen terme, située à 359,44, doit être surveillée pour confirmer la tendance baissière de GOOGL. Une cassure sous le support de 300,44 – qui correspond également à la limite inférieure du canal ascendant majeur – pourrait déclencher un nouveau mouvement correctif baissier de plusieurs semaines, exposant dans un premier temps le prochain support de moyen terme à 270,70.
En revanche, un franchissement confirmé par une clôture journalière au-dessus de 359,44 invaliderait le biais baissier ; la prochaine résistance à moyen terme se situerait alors à 383,00, avant un éventuel nouveau test du plus haut intrajournalier historique de 408,61.
Le contenu présenté ici est fourni à titre éducatif et informatif uniquement. Ce document ne constitue ni un conseil en investissement, ni une recommandation ou une suggestion concernant une stratégie d’investissement quelconque, et ne fournit pas de services de conseil en investissement. OANDA n’est pas responsable des décisions d’investissement prises sur la base de ce contenu. Investir comporte un risque de perte de capital. Les performances passées ne garantissent pas les résultats futurs.
Notes de bas de page
2. https://www.marketbeat.com/earnings/reports/2026-10-28-alphabet-inc-stock/?utm_source=chatgpt.com
3. https://earnings-watcher.com/wiki/googl-earnings-october-2026
4. https://www.sec.gov/Archives/edgar/data/1652044/000165204426000066/googexhibit991q22026.htm
5. https://www.barrons.com/articles/google-alphabet-stock-ai-slump-1aa9c42e
7. https://www.sec.gov/Archives/edgar/data/1652044/000165204426000071/goog-20260630.htm
8. https://www.investors.com/news/technology/google-stock-google-earnings-cloud-growth-q22026
Derniers articles de blog :


Ouverture de compte rapide, commencez à investir maintenan
Deux types de comptes sont disponibles : Actions/ETF et CFD
Ouvrez un compte

