



API MT5 + IA: creazione di un bot automatizzato tramite comandi vocali

Ora che sei in grado di recuperare facilmente i grafici a candela storici; generare grafici; è giunto il momento di affrontare l’ultima fase della nostra serie: la creazione del tuo primo bot di trading MT5 completamente funzionante senza scrivere una sola riga di codice. Sfruttando le basi di dati che hai creato nella nostra precedente guida sul recupero dei prezzi, questo articolo conclusivo trasforma il tuo spazio di lavoro in un sistema completo per l’esecuzione automatizzata.
Al termine di questa guida, sarai in grado di trasformare le tue idee di trading in un sistema pienamente operativo utilizzando esclusivamente semplici istruzioni in inglese per Claude Code. Ecco esattamente cosa realizzeremo oggi:
- Creare il proprio bot: descrivere le proprie regole di trading personalizzate all’IA; osservare mentre genera istantaneamente uno script di trading automatizzato solido e pulito.
- Testare la strategia: eseguire un backtest completo sui dati storici per valutare l’efficacia delle regole nel passato.
- Implementazione sicura: lancia la strategia appena creata su un conto demo per verificarne il comportamento e l’esecuzione in condizioni di mercato reali, senza alcun rischio finanziario.
A condizione che la configurazione illustrata nelle sezioni precedenti sia già operativa, sono sufficienti pochi comandi in linguaggio naturale per avviare il sistema di trading algoritmico senza scrivere codice.
Si proceda con la fase operativa.
Il quadro generale del trading automatizzato
Il percorso dall’idea al trading automatizzato in tempo reale si articola in quattro fasi:
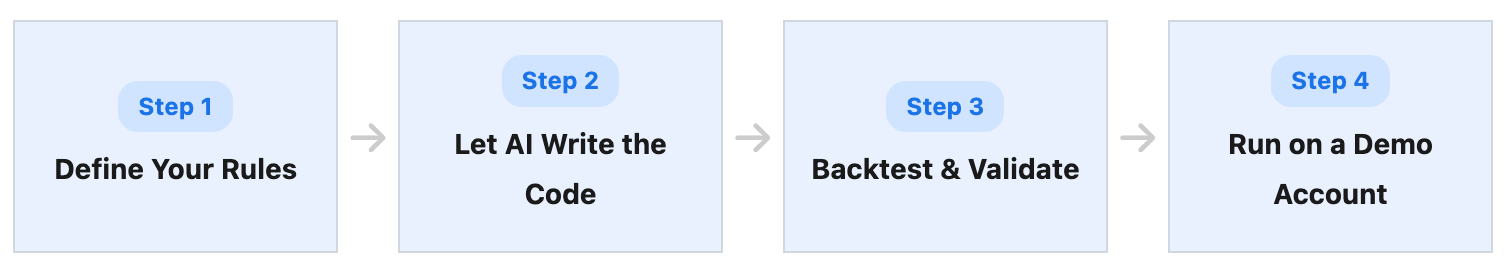
Il passaggio più importante è il primo: definire le regole. L’IA può generare il codice, ma la scelta della strategia rimane di tua competenza.
Perché Python anziché MQL5?
Per automatizzare le strategie su MetaTrader 5 il percorso tradizionale prevede lo sviluppo di un Expert Advisor (EA) in MQL5, il linguaggio di programmazione nativo della piattaforma.
In questa serie adottiamo un approccio diverso, utilizzando Python per controllare MT5 dall’esterno. Esaminiamo in dettaglio le ragioni di questa scelta, i vantaggi che ne derivano e i compromessi da considerare.
MQL5 non è in grado di comunicare con l’IA?
Tecnicamente, sì. MQL5 dispone della funzione WebRequest() integrata, che consente di comunicare con il mondo esterno tramite HTTP.
Tuttavia, il collegamento diretto di MQL5 ai moderni sistemi di IA è complesso. È necessario scrivere manualmente parser JSON e realizzare integrazioni API complesse per strumenti come Claude o OpenAI partendo da zero. Ciò richiede un’enorme quantità di codice avanzato solo per ottenere una risposta di base.
Perché Python è la scelta vincente
Python è il linguaggio di riferimento per l’intelligenza artificiale e la scienza dei dati. Invece di reinventare la ruota, Python offre l’accesso a SDK ufficiali e pronti all’uso (plug-and-play) di tutti i principali fornitori di IA. L’integrazione di sistemi di IA avanzati come Claude richiede solo la semplice installazione di una libreria e poche righe di codice pulito.
Inoltre, l’impiego di Python apre le porte a un vasto ecosistema di strumenti esterni che sarebbe praticamente impossibile realizzare utilizzando soltanto MQL5. Proseguendo in questo percorso, Python consentirà di creare con facilità:
- Dashboard GUI personalizzate – Interfacce visive accattivanti e personalizzate per monitorare le tue operazioni di trading.
- Notifiche istantanee – Avvisi in tempo reale inviati direttamente su Telegram, Discord o sul tuo cellulare.
- Analisi avanzata dei dati – Grafici interattivi e report automatici delle performance in formato PDF generati istantaneamente.
Il verdetto è chiaro: se l’obiettivo è costruire un ecosistema di trading intelligente che superi i limiti di una semplice piattaforma di grafici, Python rappresenta la scelta naturale.
I compromessi
Per completezza, nessuna configurazione è priva di limiti. Sebbene Python offra un’ampia flessibilità in termini di IA, presenta alcuni compromessi rispetto agli script MQL5 nativi:
- Velocità di esecuzione degli ordini: Python comunica con MT5 tramite un bridge esterno (comunicazione interprocessuale). Ciò introduce una minima frazione di latenza rispetto al codice MQL5 eseguito in modo nativo all’interno della piattaforma. Per il trading algoritmico standard tale differenza è irrilevante; tuttavia, nello sviluppo di un bot di scalping ad alta frequenza, MQL5 rimane il riferimento.
- Assenza di uno Strategy Tester nativo. Gli script MQL5 possono attingere direttamente allo Strategy Tester integrato in MT5 per l’ottimizzazione a livello di tick. Gli script Python esterni non possono utilizzare questo strumento in modo nativo; di conseguenza, i test sui dati storici devono essere gestiti tramite le librerie di dati di Python.
- Due programmi in esecuzione: affinché il bot funzioni, sia l’ambiente Python sia il terminale MT5 devono essere in esecuzione contemporaneamente sul computer; con un EA MQL5 è sufficiente la sola piattaforma MT5.
Come scegliere lo strumento giusto
Scegli MQL5 se... | Scegli Python se... |
La strategia richiede una latenza estremamente bassa e un’esecuzione nell’ordine dei millisecondi (ad esempio, scalping intensivo). | Desideri integrare senza problemi modelli di IA all’avanguardia come Claude. |
| Desideri sfruttare appieno il Strategy Tester integrato in MT5 fin da subito. | Desideri integrare il trading con applicazioni esterne (Telegram, dashboard web, database). |
Desideri che il sistema automatizzato operi interamente all’interno di un’unica piattaforma. | Desideri inoltre funzionalità avanzate di visualizzazione dei dati, di machine learning e di automazione flessibile. |
Crea il tuo bot di trading automatizzato
Ora che hai compreso perché utilizziamo Python, è il momento di aprire Claude Code e iniziare a programmare. Non devi preoccuparti della sintassi di base; il tuo unico compito è spiegare chiaramente la tua logica di mercato all’IA, che si occuperà del lavoro più complesso di trasformare quei concetti in codice operativo.
Vediamo come funziona nella pratica.
Passo 1: Definisci le tue regole di trading
Cominciamo con una regola semplice. In questo articolo utilizzeremo come esempio una classica strategia di incrocio della media mobile (MA).
Le regole di trading sono le seguenti:
- Strumento: USD/JPY
- Timeframe: 1 ora (H1)
- Punto di ingresso per l’acquisto: quando la media mobile a 20 periodi supera quella a 50 periodi (golden cross)
- Punto di ingresso per la vendita: quando la media mobile a 20 periodi incrocia al ribasso la media mobile a 50 periodi (cross della morte).
- Dimensione del lotto: 0,01 lotti (minimo)
- Uscita: chiudere e invertire la posizione al verificarsi del segnale opposto.
Si tratta esclusivamente di un esempio didattico; per l’operatività effettiva è necessario sviluppare una strategia basata su analisi e validazioni autonome.
Fase 2: Lascia che l’IA scriva il codice
Una volta definite le regole, è sufficiente indicare a Claude Code l’obiettivo desiderato.
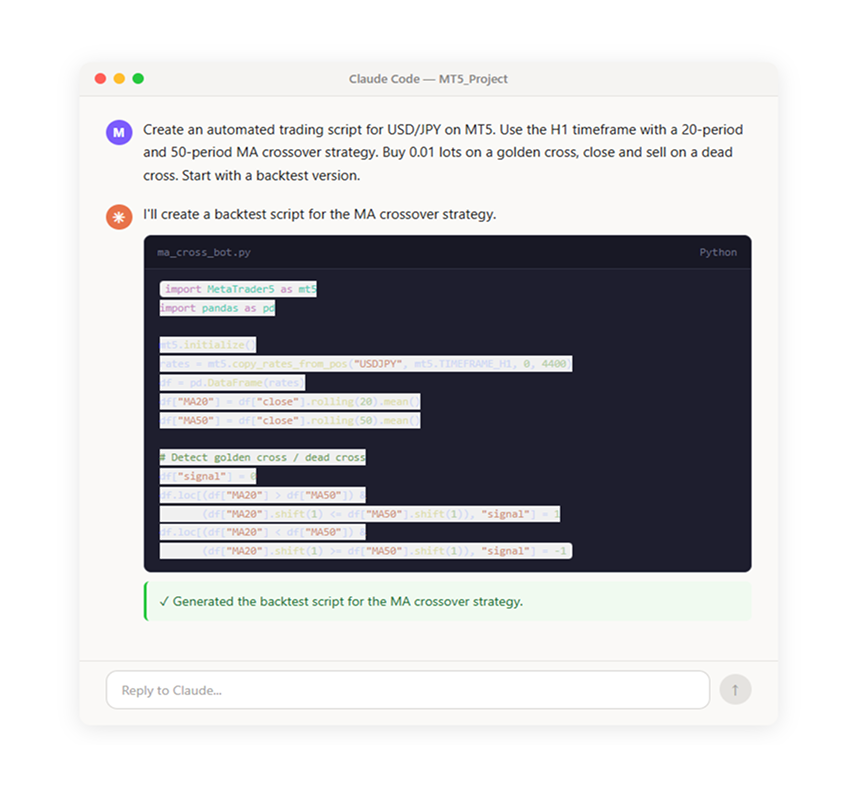
Non
è necessario comprenderne ogni dettaglio; è tuttavia importante verificare che il codice generato dall’IA corrisponda alle regole che avete in mente. Se qualcosa non è chiaro, basta chiedere a Claude Code “Cosa fa questa parte?” e ve lo spiegherà in un linguaggio semplice.
Passo 3: Backtest e validazione
Una volta che il codice è pronto, convalidiamo la strategia confrontandola con i dati storici. Il backtest è un passaggio fondamentale che mostra come la strategia avrebbe funzionato in passato, prima di rischiare denaro reale.
Per avviare il processo, si richiede a Claude Code di eseguire lo script e di effettuare il backtest direttamente nell’ambiente di progetto.
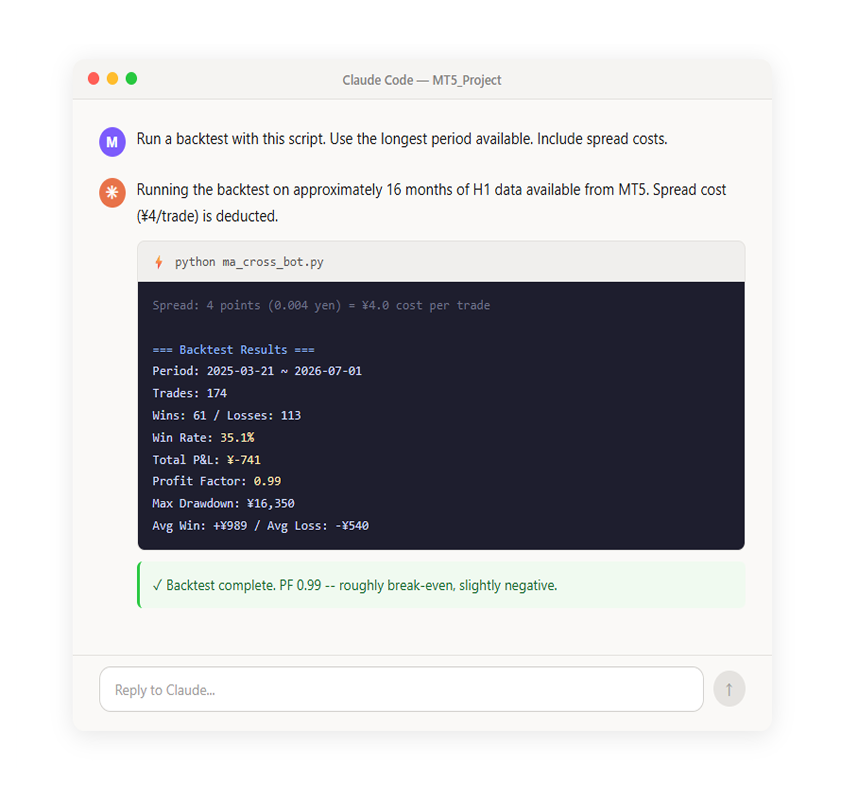
Una volta completato il backtest, limitarsi a osservare i numeri grezzi non è sempre sufficiente per valutare una strategia: è necessario esaminare anche l’andamento nel tempo. Per ottenere una visione chiara delle performance, è possibile chiedere all’IA di rappresentare visivamente le operazioni e il saldo del conto:
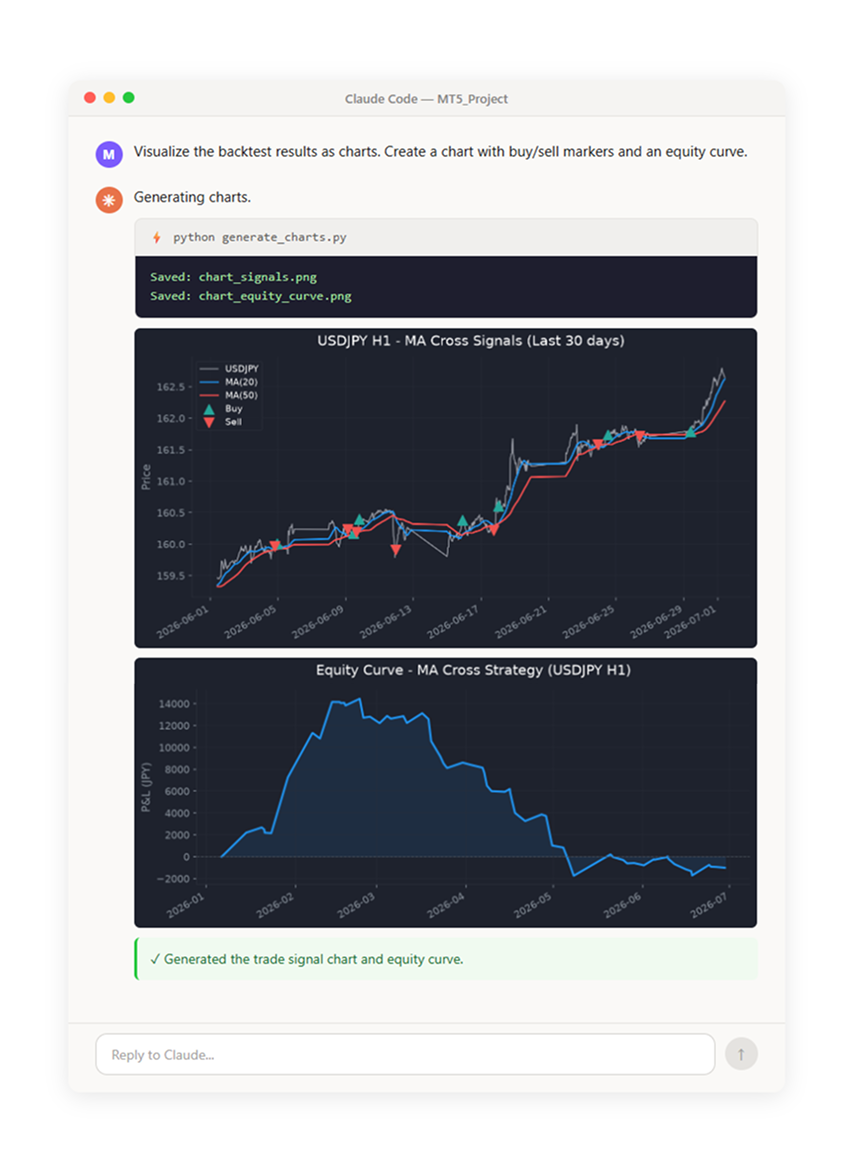
Se i numeri e i grafici risultano di difficile interpretazione, è possibile chiedere a Claude Code: «Analizza questi risultati e indica i punti di forza e di debolezza della strategia»; l’IA fornirà un commento su ciascuna metrica insieme a suggerimenti per migliorarla.
Metriche chiave del backtest da tenere a mente:
- Tasso di successo – La percentuale di operazioni che si sono concluse in profitto
- Fattore di profitto (PF): profitti totali divisi per le perdite totali. Un valore superiore a 1,0 indica un profitto netto; in genere un valore pari o superiore a 1,5 è considerato auspicabile.
- Drawdown massimo (DD) – Il calo più ampio, dal picco al minimo, del capitale del conto. Una misura del rischio.
- Guadagno medio / Perdita media – Il rapporto tra il guadagno medio per operazione e la perdita media per operazione, noto anche come rapporto rischio/rendimento.
Migliorare la strategia
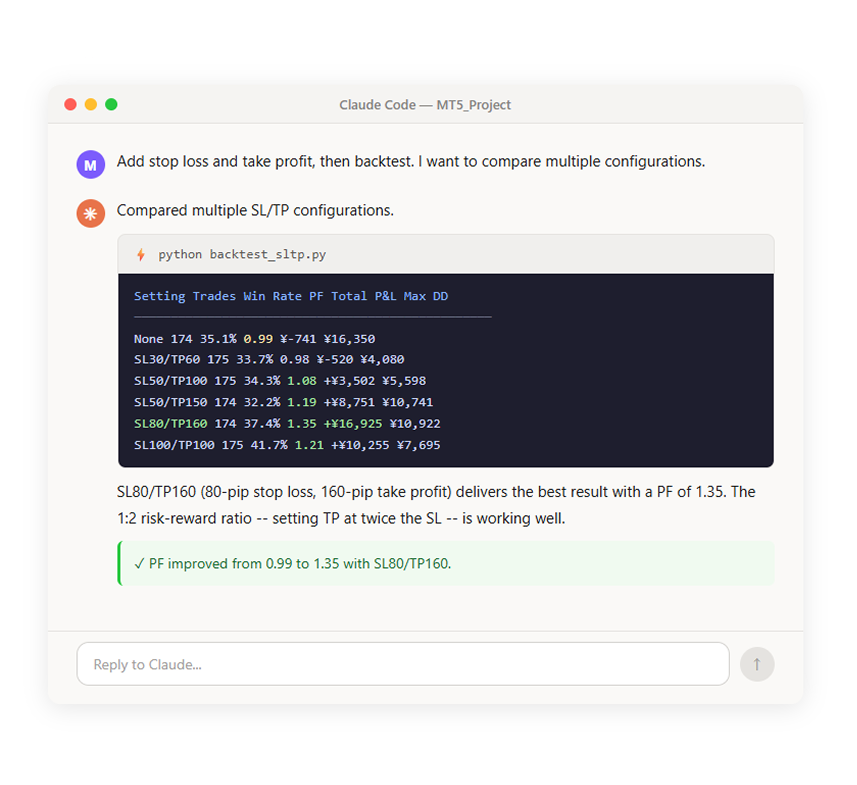
Un Fattore di profitto (PF) pari a 0,99 indica che la strategia è sostanzialmente in pareggio al netto dei costi di transazione. Il vero vantaggio di lavorare con Claude Code consiste nella possibilità di migliorare il sistema in modo iterativo attraverso un semplice ciclo interattivo: modificare le regole; eseguire un nuovo backtest; valutare i parametri aggiornati.
Miglioramento 1: inserire stop loss e take profit
Per trasformare questo sistema in pareggio in una strategia professionale, il primo passo consiste nell’implementare una classica gestione del rischio. Si indica all’IA di aggiungere uno Stop Loss (SL) e un Take Profit (TP) rigorosi, espressi in pip, che consentono di confrontare diverse configurazioni:
Miglioramento 2: ottimizzare i periodi della media mobile
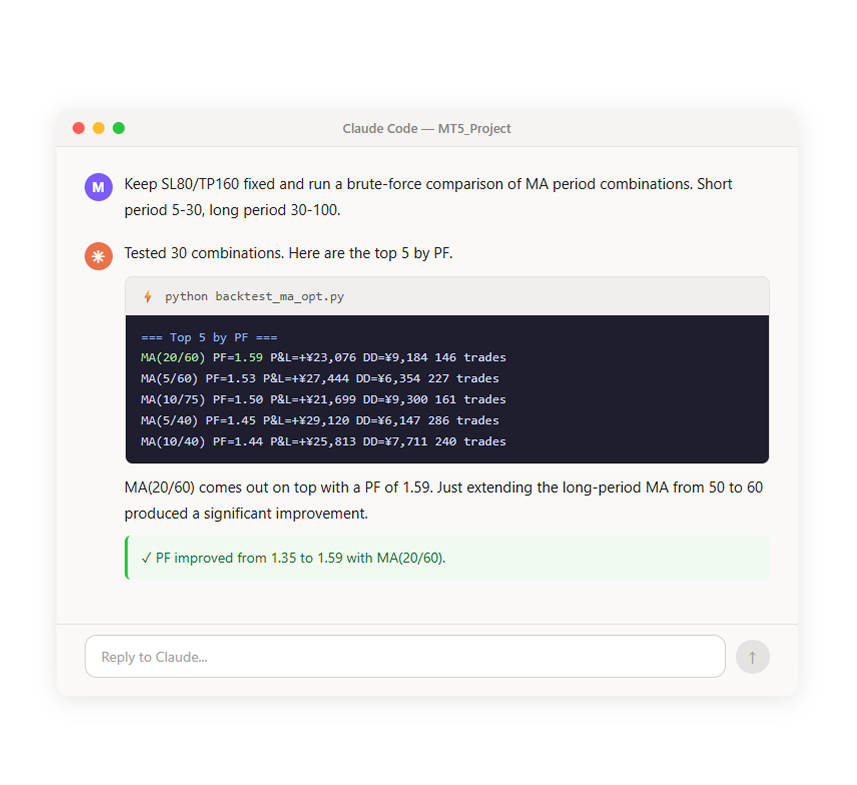
Successivamente verifichiamo se i periodi della media mobile (20/50) sono davvero ottimali provando altre combinazioni.
Miglioramento 3: Aggiunta di un filtro RSI
Infine, introduciamo un filtro RSI (Relative Strength Index) per evitare l’ingresso a mercato in condizioni di ipercomprato o ipervenduto, riducendo così le operazioni in momenti sfavorevoli.
Riepilogo dei miglioramenti
Ecco come si è evoluta la strategia nel corso di tre cicli di miglioramento.
| Fase | Configurazione | PF | P&L totale |
| Iniziale | MA(20/50), senza SL/TP | 0,99 | -612 £ |
| +SL/TP | Aggiunti SL 80 pip / TP 160 pip | 1,35 | +13.940 £ |
| Ottimizzazione MA | Modificato in MA(20/60) | 1,59 | +19.340 £ |
| +Filtro RSI | Acquista quando RSI < 60; vendi quando RSI > 40. | 1,77 | +9.430 £ |
Il PF è migliorato da 0,99 a 1,77; il drawdown massimo è sceso da 13.480 £ a 3.330 £. È sufficiente descrivere la direzione del miglioramento con parole semplici: l’IA si occupa delle modifiche al codice e del backtesting.
Questa è la forza di tale approccio.
Convalida con dati a lungo termine
L’ottimizzazione su un periodo breve comporta il rischio di overfitting, ossia una strategia che si adatta solo a quel periodo specifico. L’API di MT5 è in grado di recuperare circa otto anni di dati H1; pertanto estendiamo il backtest e rivalutiamo.
Ogni fase rimane al di sopra di 1,0 nell’arco di 8 anni, confermando che la direzione è valida – sebbene il calo da 1,77 a 1,21 indichi un certo overfitting.
| Fase | PF (16 mesi) | PF (8 anni) | P&L totale (8 anni) |
| Iniziale | 0,99 | 1,09 | +24.610 £ |
| +SL/TP | 1,35 | 1,17 | +38.860 £ |
| +Ottimizzazione MA | 1,59 | 1,16 | +34.050 £ |
| +Filtro RSI | 1,77 | 1,21 | -+15.470 £ |
Si ricorda che i backtest si basano su dati storici e non garantiscono risultati futuri. Un adattamento eccessivo ai dati passati può fallire nei mercati reali; tali numeri vanno quindi considerati solo come riferimento e si raccomanda sempre di effettuare un test in demo prima di passare al trading live.
Test più precisi con i dati tick
Sebbene le candele a 1 ora siano altamente efficienti per il backtest, creano un pericoloso punto cieco nascondendo se il mercato abbia raggiunto prima il massimo o il minimo all’interno di quella singola ora. Se un movimento volatile dei prezzi dovesse innescare sia il livello di Stop Loss sia quello di Take Profit all’interno della stessa candela, le metriche della strategia potrebbero risultare completamente inaccurate.
Per eliminare queste congetture, è possibile chiedere a Claude Code di utilizzare il recupero dei dati tick integrato in MT5, impartendo il comando «Esegui il backtest utilizzando i dati tick».
Nel confronto tra una validazione su 15,2 milioni di tick e i dati orari, i risultati per la nostra configurazione con SL ampio 80 / TP 160 coincidevano perfettamente, poiché il prezzo raramente raggiungeva entrambi gli obiettivi nell’arco della stessa ora; tuttavia, se la vostra strategia si basa su obiettivi stretti e limitati, compresi tra 10 e 20 pip, passare a una verifica precisa a livello di tick diventa assolutamente essenziale. Tenete presente, però, che la profondità dei dati storici disponibili dipenderà interamente dai limiti del server del vostro broker.
Fase 4: Eseguire il backtest su un conto demo
Quando il backtest mostra risultati promettenti, si procede con il test su conto demo.
Abilita la funzione "Algo Trading" in MT5.
Per inviare ordini da Python a MT5 è necessario abilitare l’Algo Trading sul lato MT5. Fare clic sul pulsante “Algo Trading” nella barra degli strumenti di MT5 per attivarlo (icona verde a forma di play).
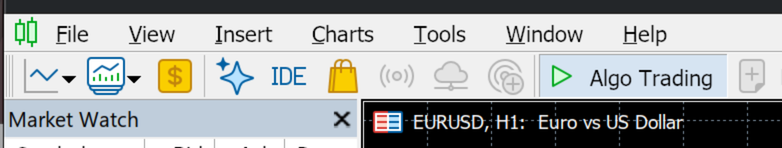
Prima di avviare la strategia, occorre verificare che il trading automatico sia espressamente abilitato nelle impostazioni del terminale MetaTrader 5, poiché MT5 rifiuterà automaticamente ogni richiesta di ordine inviata da Python se tale impostazione è disattivata.
In particolare, non si deve mai eseguire uno script di trading automatizzato non verificato direttamente su un conto live con denaro reale, poiché bug nel codice, guasti di rete o condizioni di mercato impreviste possono facilmente comportare rischi finanziari indesiderati. Per verificare il sistema in tutta sicurezza, è possibile convertire senza sforzo lo script di backtest in una versione per l’esecuzione live chiedendo a Claude Code: «Converti questo in uno script di esecuzione live che invii ordini reali tramite MT5. Controlla ogni volta che si chiude una barra H1; includi la registrazione; rendilo interrompibile con Ctrl+C». In questo modo è possibile eseguire immediatamente il codice appena generato su un conto demo sicuro.
Esecuzione su un conto demo
Una volta avviato, lo script verifica i dati più recenti a ogni chiusura di barra H1; in presenza di un segnale, immette automaticamente un ordine. Una volta eseguita l’operazione, la posizione compare nella scheda “Trade” di MT5.
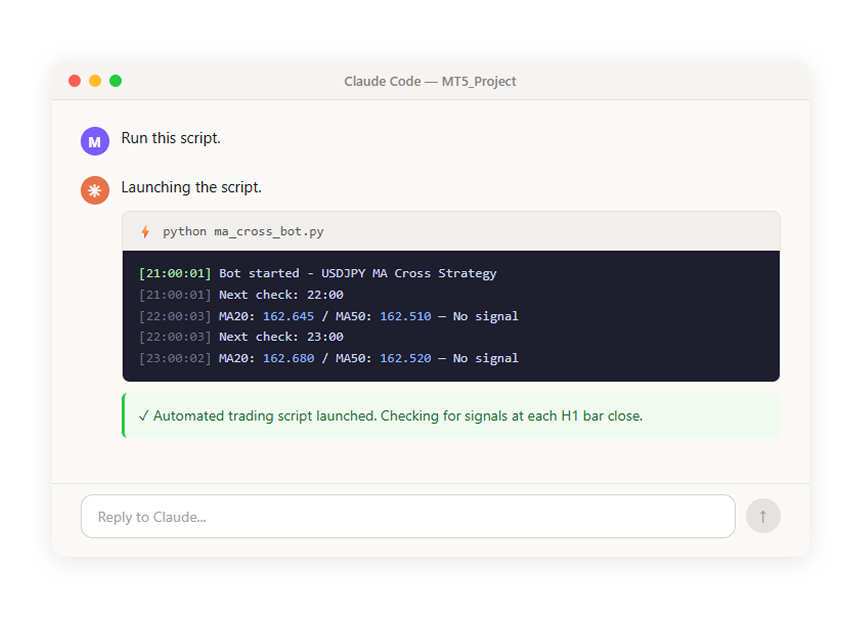
Risultati dopo l’esecuzione notturna
Dopo aver eseguito la strategia sul conto demo per circa 14 ore durante la notte, non è stata attivata alcuna operazione. I “golden cross” e i “dead cross” sul timeframe H1 si verificano in media una volta ogni pochi giorni o addirittura ogni diverse settimane; ciò rende difficile osservare immediatamente il bot che esegue un ordine.
Per questo motivo è stata testata anche una strategia su un timeframe più breve, caratterizzata da operazioni molto più frequenti.
Test di una strategia a breve termine
Questa volta proviamo il ritorno alla media dell’RSI sul grafico a 15 minuti (M15). Quando l’RSI scende sotto 30, acquistiamo partendo dal presupposto che il prezzo sia "ipervenduto"; quando l’RSI sale sopra 70, vendiamo partendo dal presupposto che il prezzo sia "ipercomprato". Sul timeframe M15, possiamo aspettarci diversi segnali al giorno.
Regole di scalping basate sul ritorno alla media dell’RSI:
- Strumento: USD/JPY
- Timeframe: 15 minuti (M15)
- Punto di ingresso all’acquisto: l’RSI(14) scende al di sotto di 30
- Punto di ingresso per la vendita: l’RSI(14) supera quota 70
- Uscita: chiudere e invertire la posizione al verificarsi del segnale opposto.
Il processo di ottimizzazione ricalca quello della strategia di incrocio delle medie mobili: inserimento di SL/TP, aggiunta di filtri e validazione di lungo periodo.
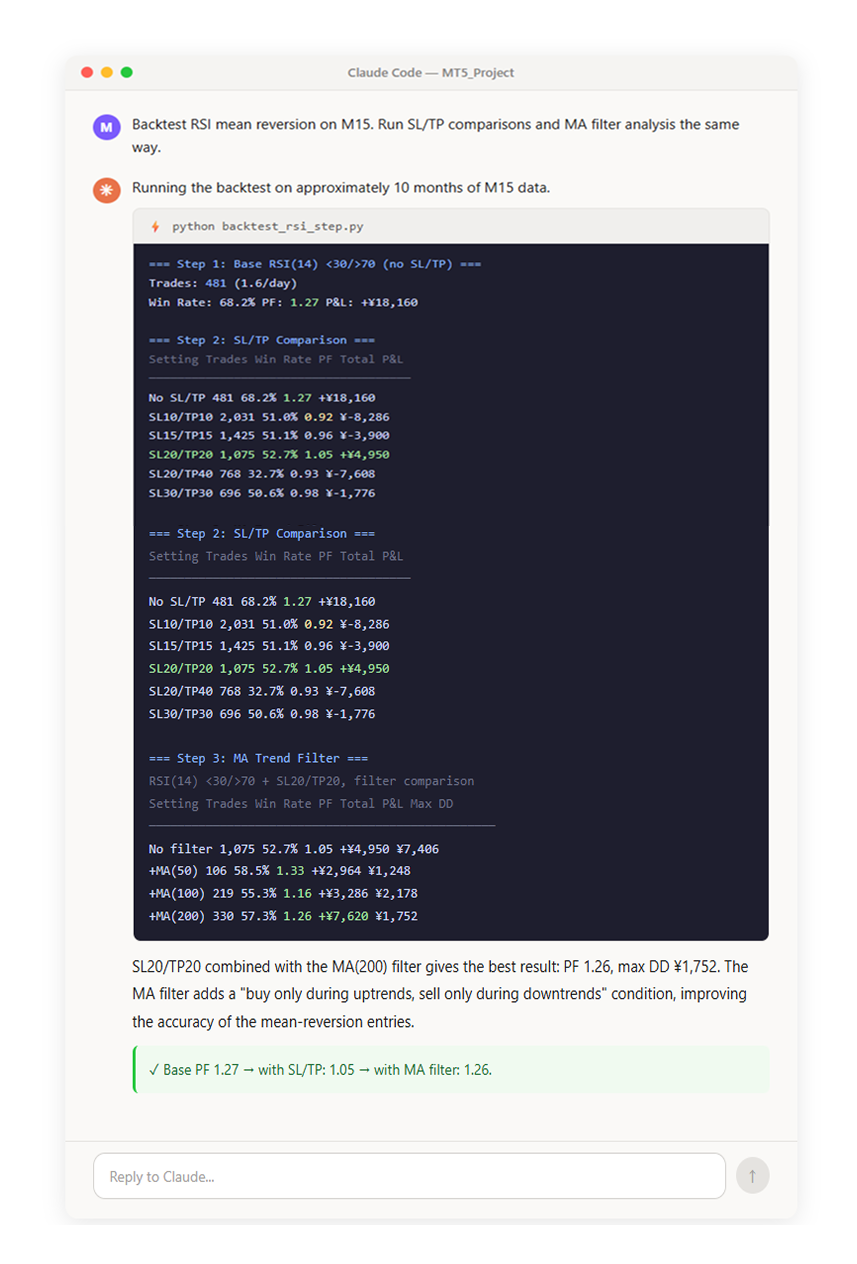
L’impiego di SL20/TP20 combinati con il filtro MA(200) produce il risultato migliore: PF 1,26 e DD massimo di ¥1.752. Il filtro MA introduce una regola di ingresso che limita le operazioni ai soli trend rialzisti o ribassisti, migliorando l’efficacia delle strategie di mean reversion.
✓ PF di base 1,27 → con SL/TP: 1,05 → con filtro MA: 1,26.
Riepilogo dei
miglioramenti
L’aggiunta di SL/TP riduce temporaneamente il PF ma limita la perdita su ogni operazione, rappresentando una misura significativa di gestione del rischio. Il filtro MA ripristina il PF, sebbene il numero di operazioni cali drasticamente da 1.075 a 330. Poiché desideriamo che il conto demo registri effettivamente delle operazioni, optiamo deliberatamente per la configurazione a frequenza più elevata senza filtro (solo SL20/TP20).
| Fase | Configurazione | PF | Operazioni |
| Base | RSI(14) < 30 / > 70, senza SL/TP | 1,27 | 481 |
| +SL/TP | Aggiunti SL 20 pip / TP 20 pip | 1,05 | 1,075 |
| +Filtro MA | Aggiunti SL 20 pip / TP 20 pip | 1,26 | 330 |
La strategia viene convalidata su serie storiche di lungo periodo.
Come per la strategia di incrocio delle medie mobili, verifichiamo la presenza di overfitting applicandola a dati di più lungo termine.
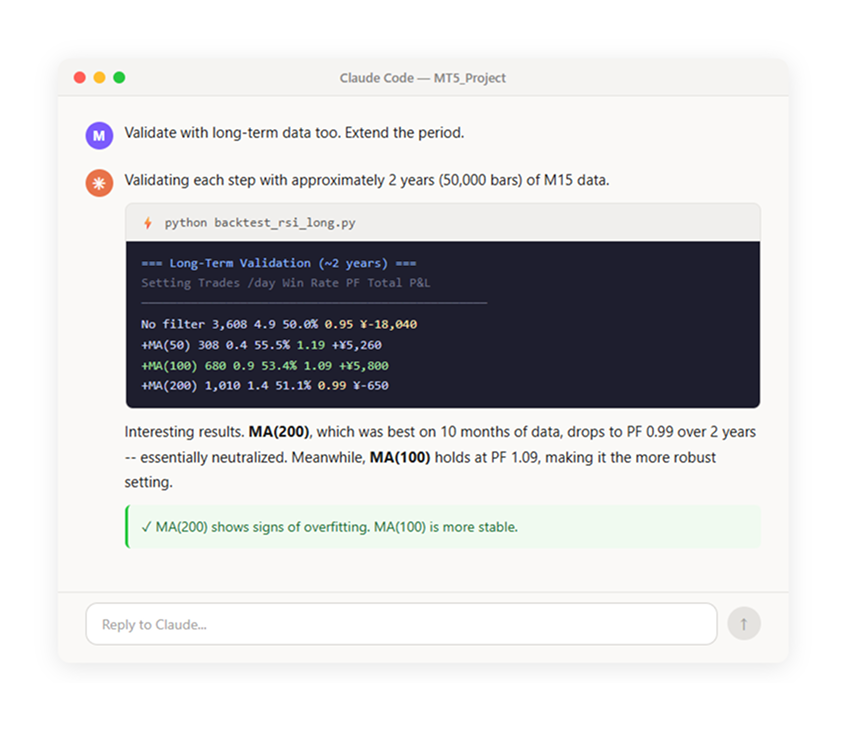
La strategia RSI(14)<30/>70 + SL20/TP20 è stata
quindi testata su un conto demo live.
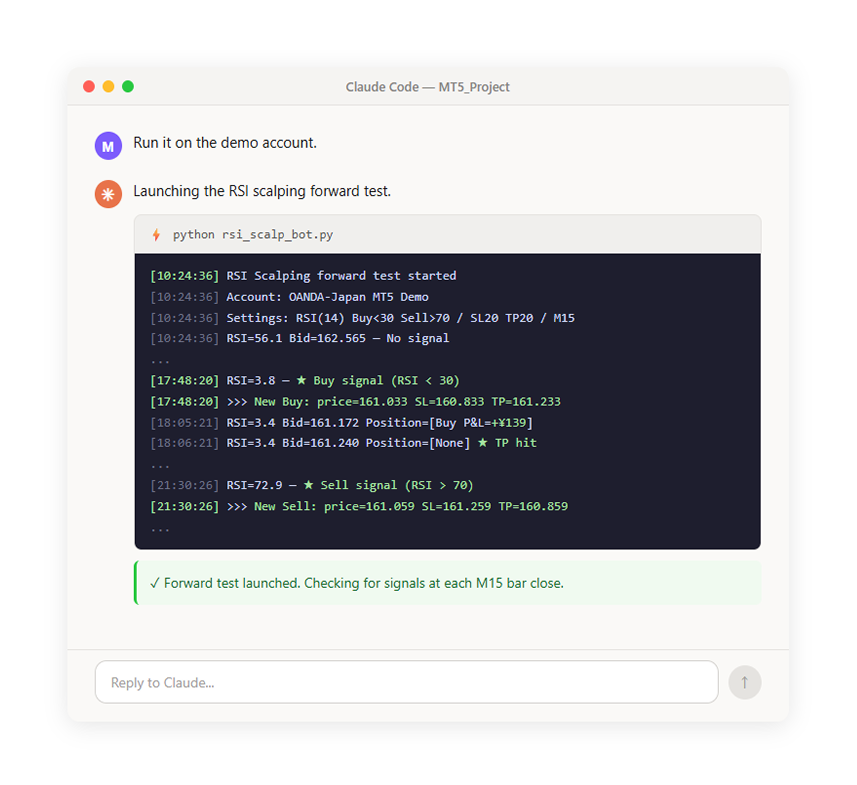
Di seguito i risultati dopo quattro giorni di esecuzione sul conto demo.
| # | Data/Ora | Direzione | Prezzo |
| 1 | 2/7 alle 09:21 | Acquista | 0,84548 |
| 2 | 2/7 13:00 | Acquista | 0,84461 |
| 3 | 2 luglio, ore 15:02 | Acquista | 0,84263 |
| 4 | 2 luglio, ore 15:47 | Acquista | 0,84058 |
| 5 | 2 luglio, ore 16:00 | Acquista | 0,83863 |
| 6 | 2 luglio, ore 16:15 | Acquista | 0,83642 |
| 7 | 2 luglio, ore 16:44 | Acquisto | 0,83442 |
| 8 | 2 luglio, ore 17:06 | Acquista | 0,83234 |
| 9 | 2 luglio, ore 17:48 | Acquista | 0,83033 |
| 10 | 2 luglio, ore 18:07 | Acquisto | 0,83224 |
| 11 | 2 luglio, ore 19:23 | Acquista | 0,83426 |
| 12 | 2 luglio, ore 21:30 | Vendi | 0,83059 |
| 13 | 3/7 04:15 | Vendita | 0,83080 |
| 14 | 3/7 08:45 | Vendita | 0,83343 |
| 15 | 3/7 12:45 | Acquista | 0,83190 |
| 16 | 3/7 14:30 | Acquisto | 0,83060 |
| 17 | 3 luglio, ore 15:45 | Acquista | 0,82741 |
| 18 | 3 luglio, ore 16:38 | Acquista | 0,82977 |
| 19 | 3/7 19:45 | Vendi | 0,83131 |
| 20 | 4/7 00:05 | Vendita | 0,83336 |
Risultati del test prospettico (4 giorni):
- Operazioni: 20 (circa 5 al giorno)
- Vittorie/sconfitte: 8 vittorie, 12 sconfitte (tasso di successo del 40%)
- Il risultato netto è pari a -6,48 sterline.
I risultati sono sostanzialmente in linea con il backtest (PF 1,05), chiudendo leggermente in rosso. Mentre la strategia di crossover MA non ha generato alcuna operazione durante la notte, la strategia di ritorno alla media RSI su M15 ha generato 20 operazioni in 4 giorni, confermando che lo script automatizzato è in grado di inserire ordini tramite MT5 e di chiuderli automaticamente tramite SL/TP.
Come evidenziato nella validazione del backtest a lungo termine, la configurazione senza filtro presenta prospettive di medio-lungo termine piuttosto difficili. Per un impiego in produzione, sarà necessario integrare il filtro MA; esplorare alternative strategiche; proseguire con la validazione.
Desideri testare ulteriori strategie?
Oltre agli incroci delle medie mobili, l’IA può implementare un’ampia varietà di strategie. Di seguito alcune istruzioni di esempio.
| Strategia | Esempio di istruzione per Claude Code |
| Breakout | "Acquista quando il prezzo supera il massimo delle ultime 20 barre; vendi quando scende al di sotto del minimo" |
| RSI - Ritorno alla media | "Acquista quando l'RSI scende al di sotto di 30; vendi quando supera 70. Imposta uno stop loss di 30 pip" |
| Bande di Bollinger | "Acquista quando il prezzo tocca la banda inferiore a -2σ; vendi quando tocca la banda superiore a +2σ" |
| Filtro orario | "Operare esclusivamente durante la sessione di Tokyo (9:00-15:00)" |
| Strumenti multipli | "Applica la stessa strategia su EUR/USD e sull’oro oltre che su USD/JPY, tutti contemporaneamente" |
Se l’idea di trading può essere espressa in inglese semplice, diventa una strategia di trading automatizzata.
Riepilogo
In questo articolo:
- Definito una semplice regola di trading (strategia di crossover delle medie mobili)
- Abbiamo chiesto a Claude Code di convertire tali regole in codice.
- Abbiamo eseguito un backtest tenendo conto dei costi di spread e visualizzato i risultati sotto forma di grafici.
- Il PF è migliorato da 0,99 a 1,77 grazie all’aggiunta di SL/TP; all’ottimizzazione del periodo della MA; all’inserimento di un filtro RSI.
- È stato eseguito un backtest di otto anni per verificare il rischio di overfitting.
- È stata inoltre verificata l’accuratezza dei dati tick rispetto a quella dei dati a barre orarie.
- La strategia validata è stata poi eseguita su un conto demo. Poiché il crossover della media mobile (H1) presentava una bassa frequenza operativa, è stata sviluppata e testata anche una strategia di scalping basata sul ritorno alla media dell’RSI (M15), la cui esecuzione è stata confermata in trading live.
Non è stata scritta una sola riga di codice. Le regole di trading sono state descritte in linguaggio semplice; sono state fornite indicazioni di miglioramento quali «ottimizza questo» e «aggiungi un filtro»; l’intero ciclo, dal backtest all’ottimizzazione, dalla convalida all’esecuzione in tempo reale, è stato completato.
Il presente articolo ha scopo puramente informativo e non costituisce una consulenza di investimento né una raccomandazione. I CFD sono strumenti complessi e comportano un elevato rischio di rapida perdita di capitale a causa della leva finanziaria. Assicurati di comprendere i rischi connessi. I rendimenti passati non sono indicativi dei risultati futuri.
Ultimi post del blog:


Apertura conto veloce, inizia a investire oggi
Scopri come superare la concorrenza
Apri un conto

