



API MT5 + IA : créer un bot automatisé par simple commande vocale

Maintenant que vous savez facilement extraire l’historique des chandeliers et générer des graphiques, il est temps de passer à l’étape finale de notre série : créer votre premier bot de trading MT5 entièrement fonctionnel sans écrire la moindre ligne de code. En s’appuyant sur les bases de données que vous avez établies dans notre précédent guide sur la récupération des cours, cet article final transforme votre espace de travail en un système complet d’exécution automatisée.
À l’issue de ce guide, vous serez en mesure de transformer vos idées de trading en un système pleinement opérationnel en utilisant uniquement des instructions en anglais courant destinées à Claude Code. Voici exactement ce que nous allons réaliser aujourd’hui :
- Créer votre bot – Décrivez vos règles de trading uniques à l’IA ; observez-la générer instantanément un script de trading automatisé robuste et épuré.
- Tester la stratégie – Effectuez un backtest complet de la stratégie sur des données historiques afin d’évaluer les performances que vos règles auraient pu générer par le passé.
- Déployez-la en toute sécurité : lancez votre stratégie nouvellement créée directement sur un compte démo afin d’en vérifier le comportement et l’exécution dans des conditions de marché réelles, sans aucun risque financier.
Si votre environnement est déjà opérationnel à l’issue des étapes précédentes, quelques instructions en langage naturel suffisent pour déployer votre propre système de trading algorithmique sans écrire une seule ligne de code.
C’est parti !
Vue d’ensemble du trading automatisé
Pour passer de l’idée au trading automatisé en conditions réelles, il faut suivre quatre étapes :
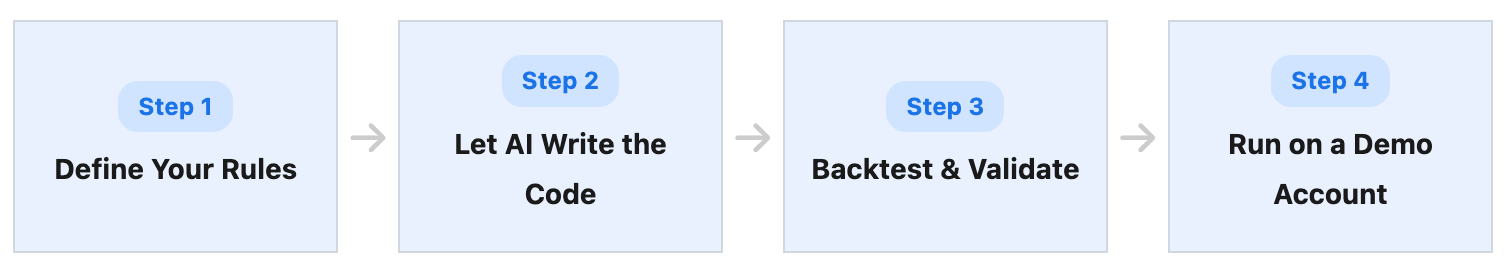
L’étape
la plus importante est l’étape 1 : « Définissez vos règles ». L’IA peut écrire le code, mais c’est à vous de décider quelle stratégie adopter.
Pourquoi Python plutôt que MQL5 ?
Lorsqu’il s’agit d’automatiser des stratégies sur MetaTrader 5, la méthode traditionnelle consiste à créer un EA (Expert Advisor) à l’aide de MQL5, le langage de programmation natif de la plateforme.
Dans cette série, nous adoptons cependant une approche différente en utilisant Python pour contrôler MT5 de manière externe. Nous allons détailler les raisons de ce choix, les avantages considérables qu’il procure et les compromis à prendre en compte.
MQL5 ne peut-il pas communiquer avec l’IA ?
Techniquement, oui : MQL5 dispose d’une fonction WebRequest() intégrée qui lui permet de communiquer avec le monde extérieur via HTTP.
Toutefois, tenter d’interfacer directement MQL5 avec des systèmes d’IA modernes s’avère complexe. Il faudrait développer manuellement des analyseurs JSON et implémenter des intégrations API avancées pour des outils tels que Claude ou OpenAI. Une telle approche exige une quantité considérable de code avancé pour obtenir même une réponse élémentaire.
Python prend l’avantage
Python domine l’intelligence artificielle et la science des données. Plutôt que de réinventer la roue, il ouvre l’accès à des SDK officiels prêts à l’emploi fournis par l’ensemble des principaux fournisseurs d’IA. L’intégration d’une IA avancée telle que Claude se limite à l’installation d’une bibliothèque et à quelques lignes de code épuré.
L’emploi de Python ouvre par ailleurs l’accès à un vaste écosystème d’outils externes qu’il serait pratiquement impossible de développer avec MQL5 seul. Au fil de ce parcours, Python vous permettra de créer aisément :
- Des tableaux de bord GUI personnalisés – Des interfaces visuelles sur mesure pour suivre vos transactions.
- Des notifications instantanées – Des alertes en temps réel envoyées directement sur votre compte Telegram, Discord ou votre téléphone portable.
- Des analyses de données avancées – Des graphiques interactifs et des rapports de performance au format PDF générés automatiquement et instantanément.
Conclusion : pour qui vise à bâtir un écosystème de trading intelligent dépassant les limites d’une simple plateforme de graphiques, Python s’impose comme le choix naturel.
Les compromis
Pour être tout à fait honnête, aucune configuration n’est parfaite. Si Python offre une incroyable flexibilité en matière d’IA, il présente toutefois quelques inconvénients par rapport aux scripts MQL5 natifs :
- Vitesse d’exécution des ordres – Python communique avec MT5 via un pont externe (communication inter-processus). Cela introduit une très faible latence par rapport au code MQL5 s’exécutant nativement au sein de la plateforme. Pour le trading algorithmique standard, cet écart est négligeable ; en revanche, pour un bot de scalping à haute fréquence, MQL5 demeure la référence.
- Absence de testeur de stratégie natif : les scripts MQL5 peuvent directement exploiter le testeur de stratégie intégré à MT5 pour une optimisation au niveau du tick. Les scripts Python externes ne peuvent pas utiliser cet outil de manière native ; les tests sur données historiques doivent donc être gérés via les bibliothèques de données de Python.
- Deux programmes en cours d’exécution – pour que votre bot fonctionne, votre environnement Python et votre terminal MT5 doivent être exécutés simultanément sur votre machine. Avec un EA MQL5, la plateforme MT5 suffit à elle seule.
Comment choisir votre outil
Optez pour MQL5 si… | Optez pour Python si… |
Votre stratégie exige une latence ultra-faible et une exécution en millisecondes (par exemple, du scalping intensif). | Vous souhaitez intégrer de manière transparente des modèles d’IA de pointe tels que Claude. |
| Vous souhaitez exploiter pleinement le testeur de stratégie intégré à MT5 dès son installation. | Vous souhaitez connecter vos opérations de trading à des applications externes (Telegram, tableaux de bord web, bases de données). |
Vous souhaitez que votre système automatisé fonctionne entièrement au sein d’une seule et même plateforme. | Vous souhaitez également profiter de fonctionnalités avancées de visualisation des données, d’apprentissage automatique et d’automatisation flexible. |
Créez votre bot de trading automatisé
Maintenant que vous comprenez pourquoi nous utilisons Python, il est temps d’ouvrir Claude Code et de commencer à développer. Vous n’avez pas à vous soucier de la syntaxe sous-jacente ; votre seule tâche consiste à expliquer clairement votre logique de marché à l’IA, qui se chargera de la partie la plus complexe : transformer ces concepts en code opérationnel.
Voici, concrètement, la marche à suivre.
Étape 1 : Définissez vos règles de trading
Commençons par une règle simple. Pour cet article, nous utiliserons comme exemple une stratégie classique de croisement de moyennes mobiles (MA).
Nos règles de trading :
- Instrument : USD/JPY
- Période : 1 heure (H1)
- Point d'entrée à l'achat : lorsque la MA à 20 périodes croise à la hausse la MA à 50 périodes (croisement haussier)
- Point d'entrée à la vente : lorsque la moyenne mobile à 20 périodes passe en dessous de la moyenne mobile à 50 périodes (« croisement noir »)
- Taille du lot : 0,01 lot (minimum)
- Sortie : clôturer et inverser la position dès l’apparition du signal opposé.
Cette règle est uniquement un exemple pédagogique. Pour le trading réel, utilisez une stratégie basée sur votre propre analyse et validation.
Étape 2 : laisser l’IA générer le code
Une fois les règles définies, il vous suffit d'indiquer à Claude Code ce que vous souhaitez.
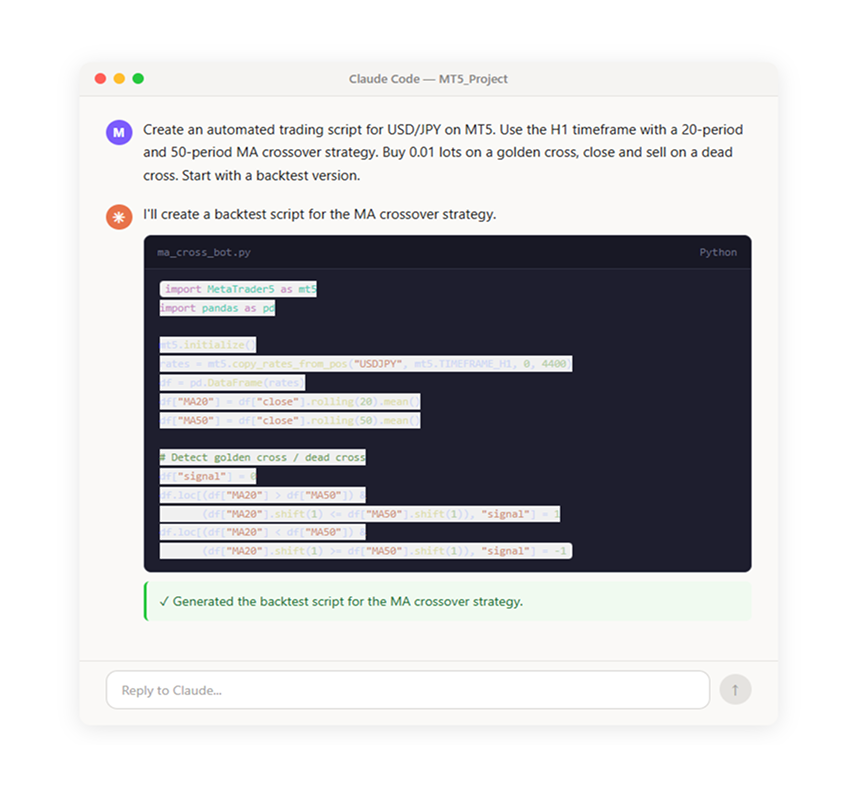
Il n’est pas indispensable de maîtriser chaque détail ; il reste essentiel de vérifier que le code généré respecte bien les règles définies. Si un passage demeure obscur, il suffit de demander à Claude Code : « À quoi sert cette partie ? », afin d’obtenir une explication claire.
Étape 3 : Backtest et validation
Une fois le code prêt, la stratégie est validée à l’aide de données historiques. Le backtest constitue une étape cruciale : il permet d’évaluer la performance passée de la stratégie avant d’engager des fonds réels.
Pour lancer ce processus, il suffit de demander à Claude Code d’exécuter le script et de lancer le backtest directement dans l’environnement de votre projet :
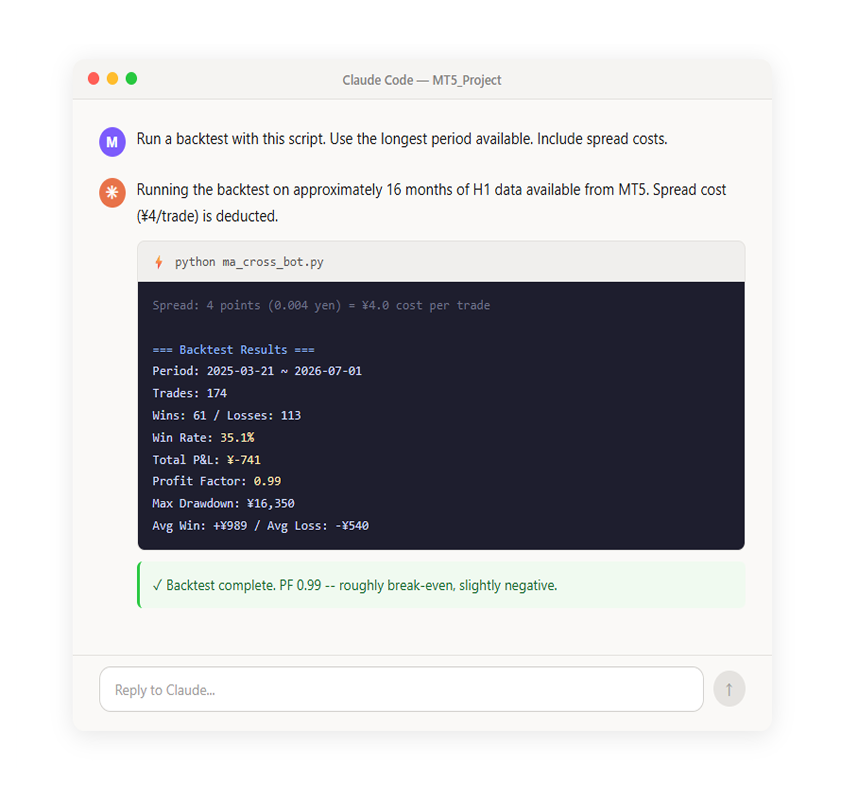
Une fois le backtest terminé, les chiffres bruts ne suffisent pas toujours à évaluer une stratégie ; il faut observer son comportement au fil du temps. Pour obtenir une vision claire de vos performances, demandez simplement à l’IA de représenter visuellement vos transactions et le solde de votre compte :
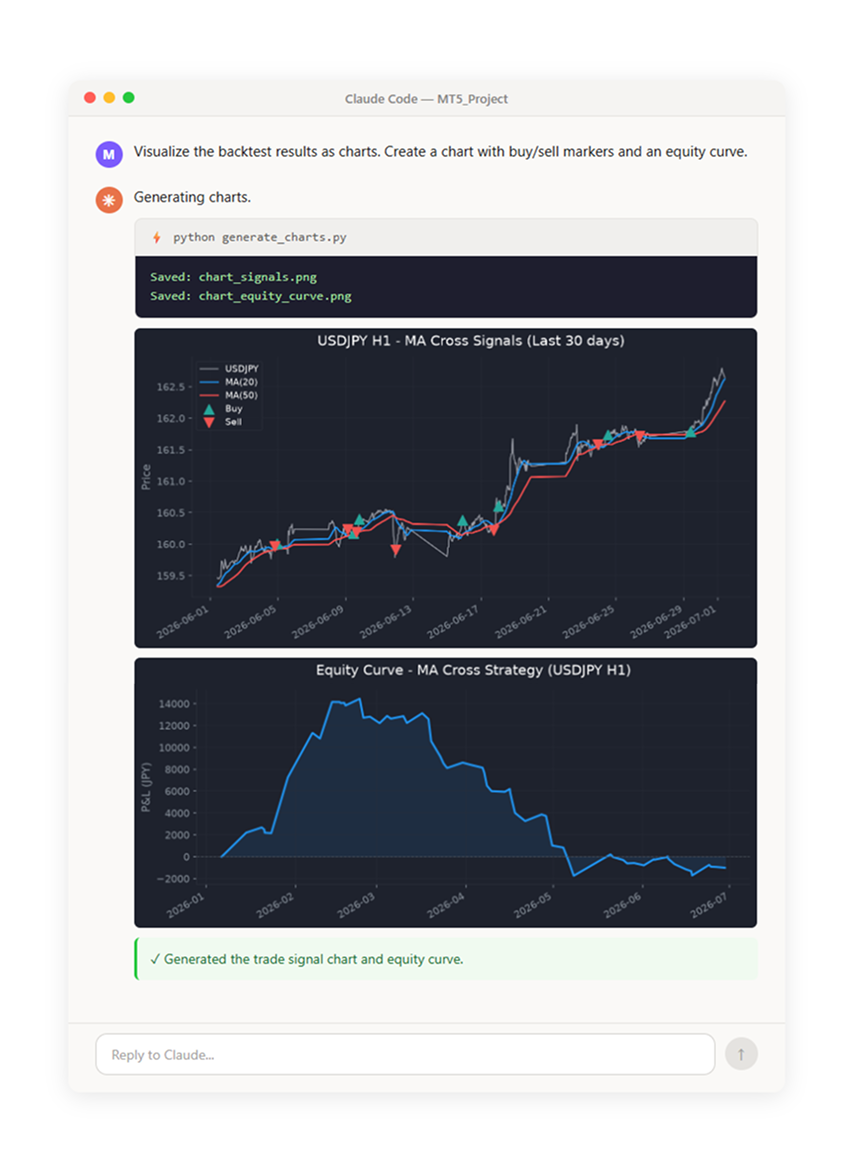
Si les chiffres et les graphiques demeurent difficiles à interpréter, il est possible de solliciter Claude Code : « Analyse ces résultats et indique-moi les forces et les faiblesses de la stratégie ». L’IA fournira alors des commentaires sur chaque indicateur, assortis de suggestions d’amélioration.
Indicateurs clés à surveiller lors des backtests :
- Taux de réussite – Pourcentage de transactions qui se sont soldées par un bénéfice
- Facteur de profit (PF) : total des profits divisé par le total des pertes. Une valeur supérieure à 1,0 indique un bénéfice net ; en général, une valeur de 1,5 ou plus est considérée comme souhaitable
- La perte maximale (DD) : la plus forte baisse de la valeur du compte entre son pic et son creux. Une mesure du risque.
- Gain moyen/Perte moyenne : rapport entre le gain moyen par transaction et la perte moyenne par transaction, également appelé « rapport risque/rendement ».
Améliorer la stratégie
Un facteur de profit (PF) de 0,99 indique que la stratégie est pratiquement à l’équilibre après prise en compte des frais de transaction. La véritable force de Claude Code réside dans la possibilité d’améliorer le système de manière itérative grâce à un cycle simple et interactif : ajustez les règles ; effectuez un nouveau backtest ; examinez ensuite les indicateurs mis à jour.
Amélioration n° 1 : ajouter un stop loss et un take profit
Pour transformer ce système à l’équilibre en une stratégie professionnelle, la première étape consiste à mettre en œuvre une gestion classique des risques. Nous demandons donc à l’IA d’ajouter un Stop Loss (SL) et un Take Profit (TP) stricts, mesurés en pips, afin de pouvoir comparer plusieurs configurations :
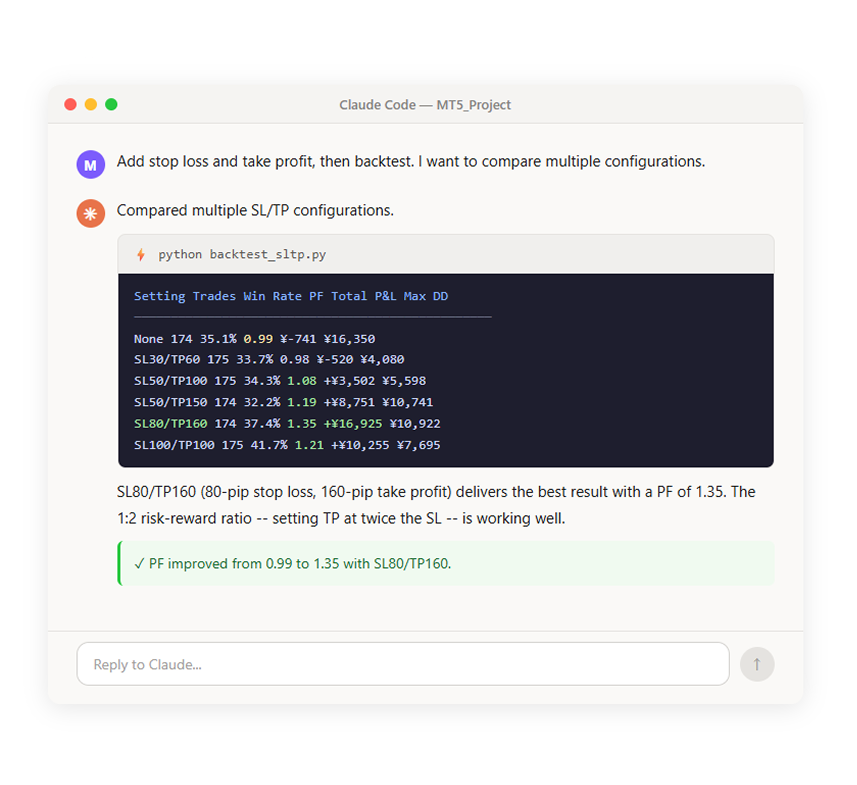
Amélioration n° 2 : optimiser les périodes des moyennes mobiles
Ensuite, vérifions si les périodes des moyennes mobiles (20/50) sont réellement optimales en essayant d’autres combinaisons.
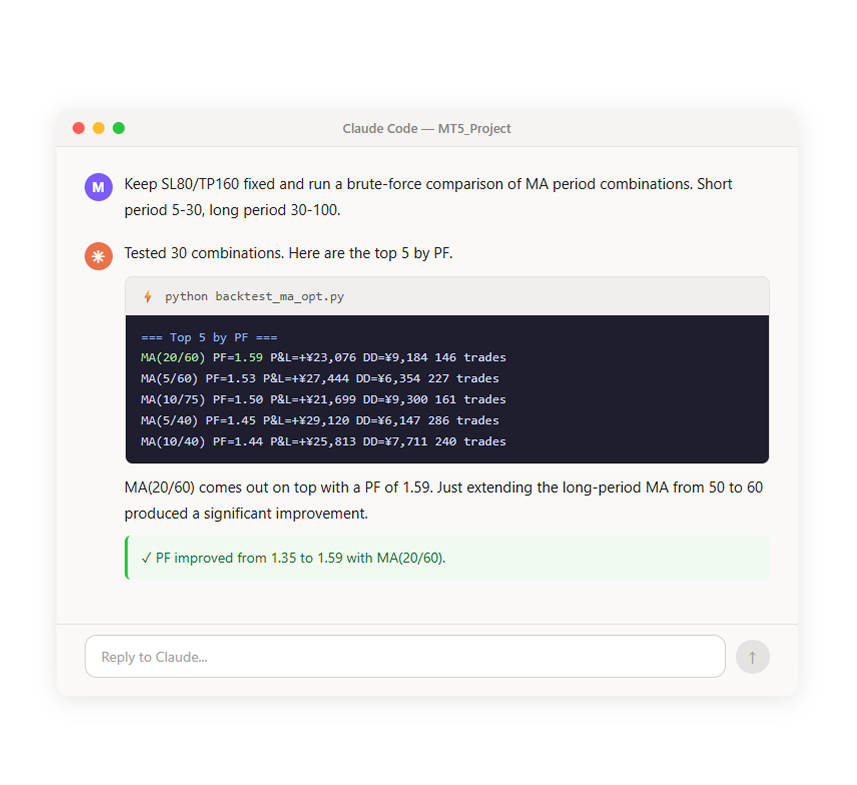
Amélioration n° 3 : ajouter un filtre RSI
Enfin, nous ajoutons un filtre RSI (indice de force relative). En évitant les entrées lorsque le marché est en situation de surachat ou de survente, nous pouvons réduire le nombre de transactions effectuées à des moments défavorables.
Résumé des améliorations
Voici comment la stratégie a évolué au fil de trois cycles d’amélioration.
| Étape | Configuration | PF | Résultat net total |
| Initial | MA(20/50), sans SL/TP | 0,99 | -612 £ |
| +SL/TP | Un stop-loss a été ajouté à 80 pips et un take-profit à 160 pips. | 1,35 | +13 940 £ |
| Optimisation de la moyenne mobile | Passage à MA(20/60) | 1,59 | +19 340 £ |
| +Filtre RSI | Acheter lorsque le RSI est inférieur à 60 ; vendre lorsque le RSI est supérieur à 40. | 1,77 | +9 430 £ |
Le PF est passé de 0,99 à 1,77 ; le drawdown maximal a baissé de 13 480 £ à 3 330 £. Il suffit de décrire l’orientation de l’amélioration en langage clair : l’IA se charge des modifications du code et des backtests.
C’est là que réside la force de cette approche.
Validation à l’aide de données à long terme
Toutefois, l’optimisation sur une période courte comporte un risque de surapprentissage, c’est-à-dire une stratégie qui ne s’adapte qu’à cette période. L’API de MT5 permet de récupérer environ huit ans de données H1 ; le backtest est donc étendu afin de réévaluer le résultat.
Chaque étape demeure supérieure à 1,0 sur l’ensemble de la période, ce qui confirme la pertinence de la direction choisie, même si la baisse de 1,77 à 1,21 signale un certain surapprentissage.
| Étape | PF (16 mois) | PF (8 ans) | P&L total (8 ans) |
| Initial | 0,99 | 1,09 | +24 610 £ |
| +SL/TP | 1,35 | 1,17 | +38 860 £ |
| Optimisation MA | 1,59 | 1,16 | +34 050 £ |
| +Filtre RSI | 1,77 | 1,21 | - 15 470 £ |
Les backtests s’appuient sur des données historiques ; ils ne garantissent pas les résultats futurs. Un surajustement aux performances passées peut échouer sur les marchés réels. Considérez ces chiffres uniquement à titre de référence et effectuez toujours des tests en mode démo avant de passer en production.
Des tests plus précis avec des données au tick
Bien que les chandeliers d’une heure soient très efficaces pour le backtest, ils créent un angle mort dangereux en masquant si le marché a atteint en premier le plus haut ou le plus bas au cours de cette heure. Si un mouvement de prix volatil venait à déclencher à la fois vos niveaux de Stop Loss et de Take Profit au sein d’un même chandelier, les indicateurs de votre stratégie pourraient s’avérer totalement inexacts.
Pour éliminer ces incertitudes, vous pouvez demander à Claude Code d’exploiter la fonctionnalité intégrée de récupération des données par tick de MT5 en disant simplement : « Effectue le backtest en utilisant les données par tick. »
Lors d’une comparaison entre une validation massive de 15,2 millions de ticks et nos données horaires, les résultats de notre configuration TP 160 avec un SL 80 large TP 160 correspondaient exactement, car le cours atteignait rarement ces deux cibles au cours de la même heure ; toutefois, si votre stratégie repose sur des cibles serrées, comprises entre 10 et 20 pips, il devient absolument essentiel de passer à une vérification précise au niveau des ticks – gardez simplement à l’esprit que la profondeur des données historiques disponibles dépendra entièrement des limites du serveur de votre courtier.
Étape 4 : Tester sur un compte démo
Lorsque le backtesting livre des résultats prometteurs, la stratégie doit être testée sur un compte démo.
Activer l’« Algo Trading » dans MT5
Pour envoyer des ordres depuis Python vers MT5, l’Algo Trading doit être activé dans MT5. Cliquez sur le bouton « Algo Trading » dans la barre d’outils de MT5 pour l’activer (icône verte en forme de lecture).
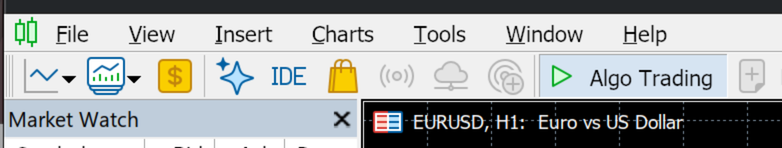
Avant d’exécuter votre nouvelle stratégie, vous devez vous assurer que le trading automatisé est explicitement activé dans les paramètres de votre terminal MetaTrader 5. MT5 rejettera automatiquement toute demande d’ordre envoyée depuis Python si ce paramètre est désactivé.
Plus important encore, vous ne devez jamais exécuter un script de trading automatisé non vérifié directement sur un compte réel en argent réel, car des bogues de code, des pannes réseau ou des conditions de marché imprévues peuvent facilement entraîner des risques financiers indésirables. Pour tester votre système en toute sécurité, vous pouvez facilement convertir votre script de backtest en une version d’exécution en conditions réelles en demandant à Claude Code : « Convertis ceci en un script d’exécution en conditions réelles qui envoie de vrais ordres via MT5. Vérifie à chaque clôture d’une barre H1 ; inclue la journalisation ; rends-le arrêtable avec Ctrl+C », ce qui vous permettra d’exécuter immédiatement le code nouvellement généré sur un compte démo sécurisé.
Exécution sur un compte démo
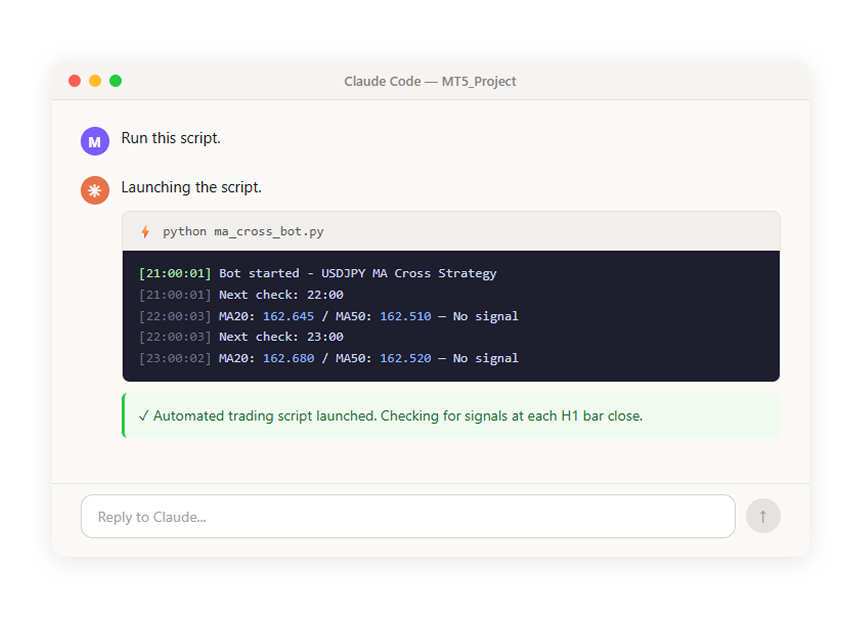
Une fois lancé, le script vérifie les dernières données à chaque clôture d’une barre H1. Lorsqu’un signal se déclenche, il passe automatiquement un ordre. Lorsqu’une transaction est exécutée, la position apparaît dans l’onglet « Trade » de MT5.
Résultats après exécution pendant la nuit
Après avoir exécuté cette stratégie sur le compte démo pendant la nuit (environ 14 heures), aucune transaction n’a été déclenchée. Les croisements dorés et les croisements morts sur la période H1 sont des événements qui ne se produisent qu’une fois tous les quelques jours, voire toutes les quelques semaines. Il est donc difficile de constater immédiatement que « le bot passe effectivement un ordre ».
Nous avons donc décidé d’essayer également une stratégie sur une période plus courte, avec des transactions beaucoup plus fréquentes.
Essai d’une stratégie à court terme
Cette fois, nous testons le retour à la moyenne du RSI sur le graphique de 15 minutes (M15). Lorsque le RSI passe sous la barre des 30, nous achetons, considérant que le cours est « survendu ». Lorsque le RSI dépasse la barre des 70, nous vendons, considérant que le cours est « suracheté ». Sur la période M15, nous pouvons nous attendre à plusieurs signaux par jour.
Règles de scalping basées sur le retour à la moyenne du RSI :
- Instrument : USD/JPY
- Période : 15 minutes (M15)
- Point d’entrée achat : le RSI(14) passe sous 30
- Point d'entrée de vente : le RSI(14) dépasse 70
- Sortie : clôturer et inverser la position dès l’apparition du signal opposé.
Le processus d’amélioration, identique à celui appliqué au croisement de moyennes mobiles, comprend l’ajout de SL/TP, l’intégration de filtres et une validation à long terme.
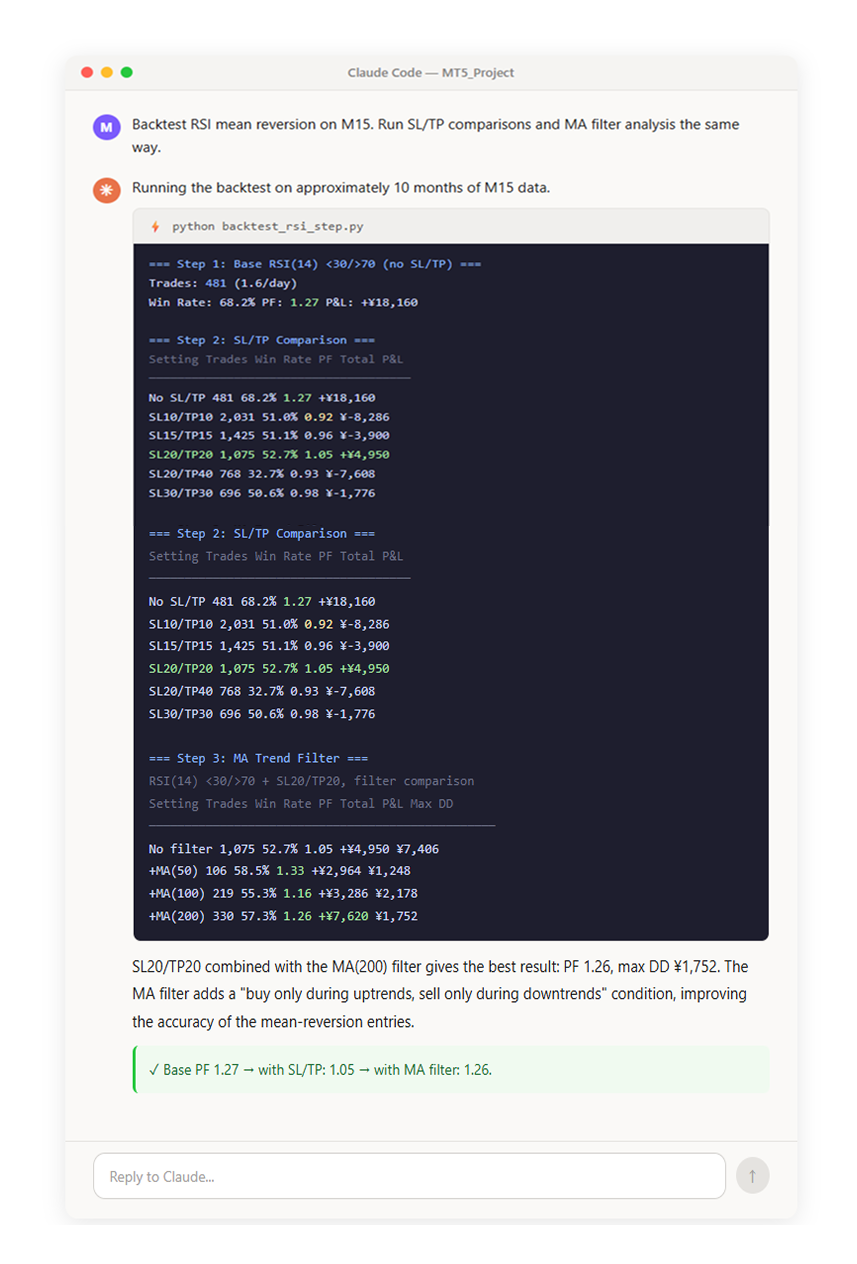
L’association d’un SL20/TP20 au filtre MA(200) produit les performances les plus robustes : un PF de 1,26 et un DD maximal de 1 752 ¥. Ce filtre MA(200) impose une condition « acheter uniquement dans les tendances haussières ; vendre uniquement dans les tendances baissières », ce qui améliore la précision des entrées de retour à la moyenne.
✓ PF de base : 1,27 ; avec SL/TP : 1,05 ; avec le filtre MA : 1,26.
Résumé
des améliorations
L’ajout de SL/TP fait temporairement baisser le PF, mais il limite les pertes sur chaque transaction — une mesure de gestion des risques importante. Le filtre MA permet de récupérer le PF, bien que le nombre de transactions chute fortement, passant de 1 075 à 330. Comme nous souhaitons que le compte démo affiche réellement des transactions, nous optons délibérément pour la configuration à fréquence plus élevée sans filtre (SL20/TP20 uniquement).
| Étape | Configuration | PF | Transactions |
| Base | RSI(14) < 30 / > 70, sans SL/TP | 1,27 | 481 |
| +stop-loss/objectif de profit | Ajout d'un stop-loss de 20 pips et d'un take-profit de 20 pips. | 1,05 | 1 075 |
| Filtre MA ajouté. | Ajout d'un SL de 20 pips / d'un TP de 20 pips | 1,26 | 330 |
Validation à l’aide de données à long terme
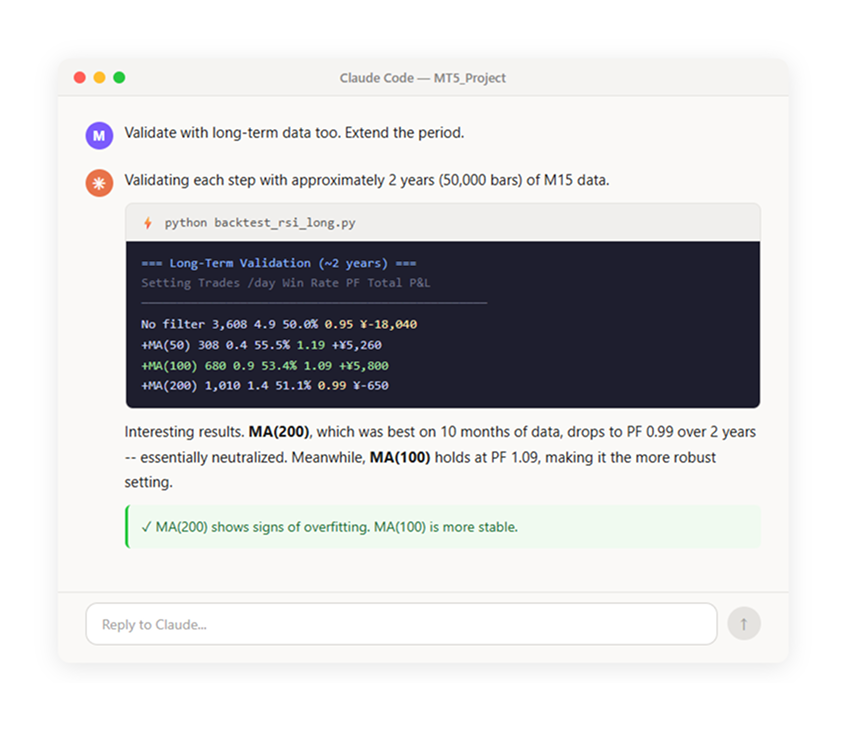
Comme pour la stratégie de croisement de moyennes mobiles, nous vérifions l’absence de surajustement en testant le système sur des données à plus long terme.
Nous avons
donc testé la stratégie RSI(14) < 30 / > 70 + SL 20 / TP 20 sur un compte démo en temps réel :
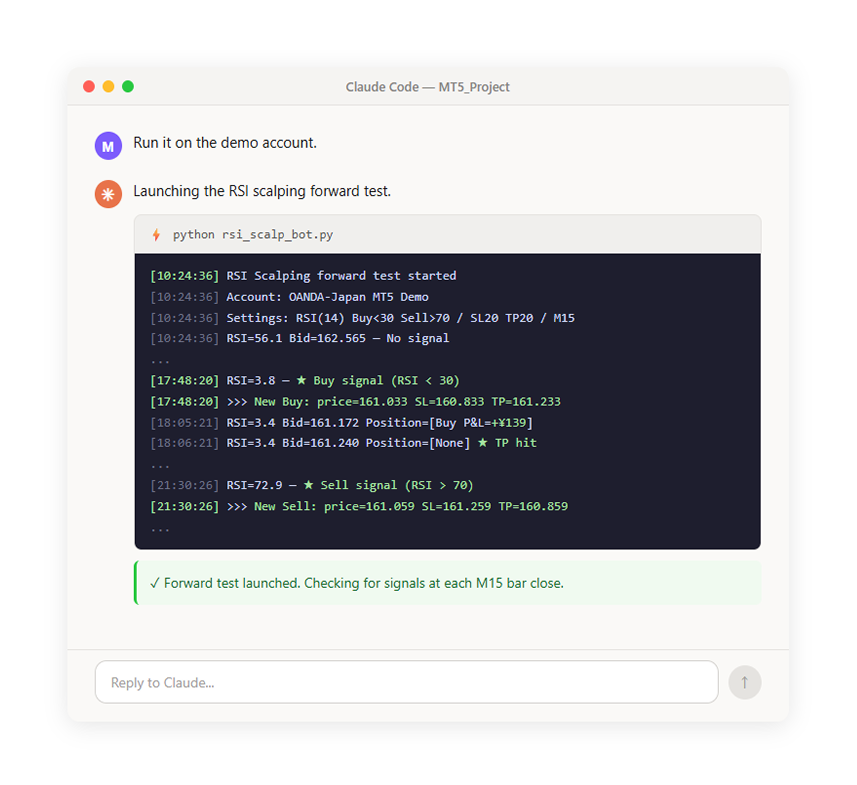
Voici les résultats après quatre jours de test sur le compte démo.
| # | Date/Heure | Direction | Cours |
| 1 | 2 juillet 09h21 | Acheter | 0,84548 |
| 2 | 2 juillet 13 h 00 | Achat | 0,84461 |
| 3 | 2 juillet à 15 h 02 | Achat | 0,84263 |
| 4 | 2 juillet à 15 h 47 | Achat | 0,84058 |
| 5 | 2 juillet à 16 h 00 | Achat | 0,83863 |
| 6 | 2 juillet à 16 h 15 | Achat | 0,83642 |
| 7 | 2 juillet 16 h 44 | Achat | 0,83442 |
| 8 | 2 juillet à 17 h 06 | Achat | 0,83234 |
| 9 | 2 juillet à 17 h 48 | Achat | 0,83033 |
| 10 | 2 juillet 18 h 07 | Achat | 0,83224 |
| 11 | 2 juillet 19 h 23 | Achat | 0,83426 |
| 12 | 2 juillet 21h30 | Vente | 0,83059 |
| 13 | 3 juillet 04h15 | Vente | 0,83080 |
| 14 | 3 juillet 08h45 | Vente | 0,83343 |
| 15 | 3 juillet 12 h 45 | Achat | 0,83190 |
| 16 | 3 juillet 14 h 30 | Achat | 0,83060 |
| 17 | 3 juillet 15 h 45 | Achat | 0,82741 |
| 18 | 3 juillet 16 h 38 | Achat | 0,82977 |
| 19 | 3 juillet 19 h 45 | Vente | 0,83131 |
| 20 | 4 juillet 00 h 05 | Vente | 0,83336 |
Résultats des tests prospectifs (4 jours) :
- Transactions : 20 (soit environ 5 par jour)
- Gains/pertes : 8 gains, 12 pertes (taux de réussite de 40 %)
- La performance globale s’établit à –6,48 £.
Ces résultats sont globalement cohérents avec ceux du backtest (PF 1,05) et se soldent par un léger déficit. La stratégie de croisement des moyennes mobiles n’a généré aucune transaction pendant la nuit. En revanche, la stratégie de retour à la moyenne du RSI sur M15 a généré 20 transactions en quatre jours. Ce chiffre confirme que le script automatisé est capable de passer des ordres via MT5 et de les faire clôturer automatiquement via des stops de perte (SL) et des objectifs de profit (TP).
Ces performances ne permettent toutefois pas de juger définitivement la stratégie, fondée sur seulement quatre jours et vingt transactions. La validation par backtest à long terme a déjà montré que la configuration sans filtre présente des perspectives à long terme délicates. Pour une exploitation en production, il conviendra d’ajouter le filtre MA ; d’explorer d’autres stratégies ; et de poursuivre la validation.
Pour aller plus loin,
Au-delà des croisements de moyennes mobiles, l’IA peut mettre en œuvre une grande variété de stratégies. Voici quelques exemples d’instructions.
| Stratégie | Exemple d’instruction pour Claude Code |
| Breakout | « Achetez lorsque le cours dépasse le plus haut des 20 dernières barres ; vendez lorsqu’il passe sous le plus bas » |
| Retour à la moyenne du RSI | « Achetez lorsque le RSI passe sous la barre des 30 ; vendez lorsqu’il dépasse la barre des 70. Définissez un stop loss de 30 pips » |
| Bandes de Bollinger | « Achetez lorsque le cours touche la bande inférieure à -2σ ; vendez lorsqu’il touche la bande supérieure à +2σ » |
| Filtre horaire | « N’effectuez des transactions que pendant la séance de Tokyo (9 h 00 – 15 h 00) » |
| Plusieurs instruments | « Appliquez la même stratégie à l’EUR/USD et à l’or en plus de l’USD/JPY, le tout simultanément » |
Si vous parvenez à exprimer votre idée de trading dans un langage clair, celle-ci peut être traduite en stratégie de trading automatisée.
Résumé
Dans cet article, nous avons :
- Définir une règle de trading simple (stratégie de croisement de moyennes mobiles)
- Nous avons demandé à Claude Code de convertir ces règles en code
- Effectué un backtest tenant compte des coûts de spread ; visualisé les résultats sous forme de graphiques
- Amélioré le PF de 0,99 à 1,77 grâce à l’ajout de SL/TP ; à l’optimisation de la période des moyennes mobiles ; et à l’intégration d’un filtre RSI.
- Un backtest de huit ans a permis de vérifier l’absence de surajustement.
- Comparaison de la précision des données au tick par rapport aux données sur des barres d’une heure
- La stratégie validée a ensuite été testée sur un compte démo. Le croisement des moyennes mobiles sur H1 présentant une faible fréquence de transactions, une stratégie de scalping par retour à la moyenne sur le RSI en M15 a été élaborée et testée ; l’exécution des transactions a été confirmée en conditions réelles sur le compte démo.
L’ensemble du processus a été mené sans écrire une seule ligne de code. Les règles de trading ont été formulées en langage clair ; des consignes d’amélioration, telles que « optimiser ceci » ou « ajouter un filtre », ont été définies ; puis l’ensemble du cycle, du backtest à l’optimisation, en passant par la validation et l’exécution en conditions réelles, a été réalisé.
Cet article est publié à titre informatif uniquement et ne constitue ni un conseil en investissement ni une recommandation. Les CFD sont des instruments complexes et présentent un risque élevé de perte rapide de capital en raison de l’effet de levier. Veuillez vous assurer de bien comprendre les risques encourus. Les performances passées ne préjugent pas des résultats futurs.
Derniers articles de blog :


Ouverture de compte rapide, commencez à investir maintenan
Deux types de comptes sont disponibles : Actions/ETF et CFD
Ouvrez un compte

