



MT5-API und KI: Erstellen Sie einen automatisierten Bot – einfach durch Sprechen

Nachdem Sie historische Kerzendiagramme abrufen und Charts erstellen können, folgt der letzte Schritt der Serie: die Erstellung Ihres ersten voll funktionsfähigen MT5-Handelsbots, ohne auch nur eine Zeile Code schreiben zu müssen. Aufbauend auf der Datengrundlage, die Sie in unserer vorherigen Anleitung zum Abrufen von Kursdaten geschaffen haben, verwandelt dieser abschließende Artikel Ihren Arbeitsbereich in ein komplettes System zur automatisierten Ausführung.
Am Ende dieses Leitfadens werden Sie in der Lage sein, Ihre Handelsideen mithilfe von Anweisungen in einfachem Deutsch an Claude Code in ein voll funktionsfähiges System umzusetzen. Folgendes werden wir heute konkret erreichen:
- Bot erstellen: Beschreiben Sie der KI Ihre individuellen Handelsregeln. Beobachten Sie anschließend, wie sie sofort ein robustes, übersichtliches Skript für den automatisierten Handel generiert.
- Strategie testen: Führen Sie einen umfassenden Backtest mit historischen Daten durch, um die Performance Ihrer Regeln in der Vergangenheit zu bewerten.
- Sichere Inbetriebnahme – Starten Sie Ihre neu erstellte Strategie direkt auf einem Demokonto, um ihr Verhalten und ihre Ausführung unter Live-Marktbedingungen ohne jegliches finanzielles Risiko zu überprüfen.
Wenn Sie die Konfiguration aus den vorherigen Teilen dieser Serie bereits eingerichtet haben, benötigen Sie nur noch wenige Befehle in einfacher Sprache, um Ihr eigenes, codefreies Algo-Trading-System zu starten.
Loslegen.
Überblick über den automatisierten Handel
Der Weg von der Idee zum automatisierten Live-Handel umfasst vier Schritte:
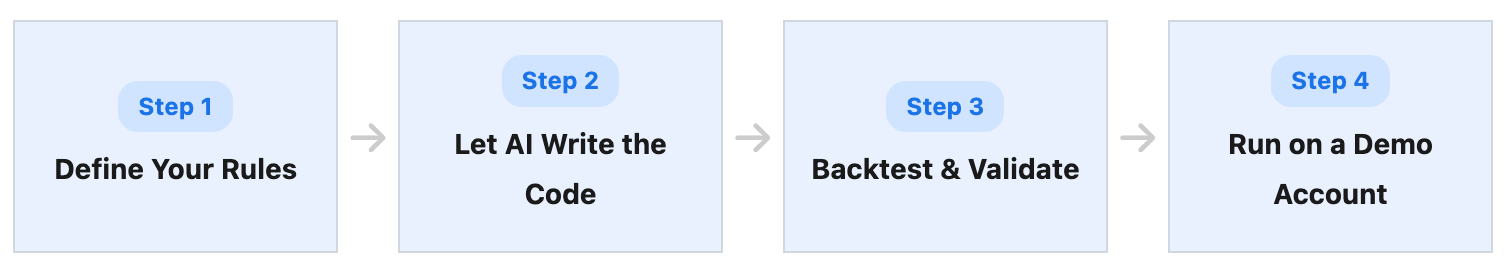
Der wichtigste Schritt ist Schritt 1 – „Definieren Sie Ihre Regeln“. KI kann den Code schreiben, aber die Entscheidung, welche Strategie gehandelt werden soll, liegt bei Ihnen.
Warum Python statt MQL5?
Bei der Automatisierung von Strategien auf MetaTrader 5 führt der traditionelle Weg über die Entwicklung eines EAs (Expert Advisor) in MQL5, der nativen Sprache der Plattform.
In dieser Serie wählen wir jedoch einen anderen Ansatz und steuern MT5 extern über Python. Im Folgenden erläutern wir, warum wir diese Entscheidung getroffen haben, welche Vorteile sich daraus für Sie ergeben und welche Kompromisse Sie dabei beachten sollten.
Kann MQL5 nicht mit KI kommunizieren?
Theoretisch ja. MQL5 verfügt über die integrierte Funktion WebRequest(), mit der sich per HTTP eine Verbindung zur Außenwelt herstellen lässt.
Der Versuch, MQL5 direkt mit modernen KI-Systemen zu verbinden, bereitet jedoch enorme Schwierigkeiten. Man müsste JSON-Parser manuell programmieren. Zudem müssten komplexe API-Integrationen für Tools wie Claude oder OpenAI komplett von Grund auf neu erstellt werden. Allein um eine einfache Antwort zu erhalten, ist ein immenser Aufwand an fortgeschrittener Programmierung erforderlich.
Warum Python vorn liegt
Python gilt als führende Sprache für Künstliche Intelligenz und Datenwissenschaft. Statt das Rad neu zu erfinden, bietet Python Zugriff auf offizielle, sofort einsatzbereite SDKs aller großen KI-Anbieter. Die Integration moderner KI-Systeme wie Claude erfordert lediglich die Installation einer Bibliothek und wenige Zeilen sauberer Code.
Zudem eröffnet die Nutzung von Python den Zugang zu einem riesigen Ökosystem externer Tools, deren Entwicklung allein mit MQL5 praktisch unmöglich wäre. Im weiteren Verlauf dieser Reise ermöglicht Python die einfache Erstellung folgender Elemente:
- Benutzerdefinierte GUI-Dashboards – Ansprechende, personalisierte visuelle Oberflächen zur Überwachung Ihrer Trades.
- Sofortbenachrichtigungen – Live-Benachrichtigungen, die direkt an Ihr Telegram-, Discord-Konto oder Ihr Mobiltelefon gesendet werden.
- Fortgeschrittene Datenanalysen – Interaktive Charts und automatisierte PDF-Leistungsberichte, die sofort generiert werden.
Fazit: Python ist die naheliegende Wahl, wenn das Ziel ein intelligentes Handelsökosystem ist, das über die Grenzen einer reinen Charting-Plattform hinausgeht.
Vor- und Nachteile
Keine Lösung ist perfekt. Python bietet zwar enorme Flexibilität im Bereich der KI, bringt im Vergleich zu nativen MQL5-Skripten jedoch einige Kompromisse mit sich:
- Geschwindigkeit der Orderausführung: Python kommuniziert mit MT5 über eine externe Brücke (Interprozesskommunikation). Dadurch entsteht eine geringfügige zusätzliche Latenz im Vergleich zu MQL5-Code, der nativ innerhalb der Plattform ausgeführt wird. Für den regulären algorithmischen Handel ist dieser Unterschied irrelevant. Bei der Entwicklung eines ultraschnellen Hochfrequenz-Scalping-Bots bleibt MQL5 jedoch unangefochten.
- Kein nativer Strategietester – MQL5-Skripte greifen direkt auf den in MT5 integrierten Strategietester zu, um Optimierungen auf Tick-Ebene vorzunehmen. Externe Python-Skripte können dieses Tool nicht nativ nutzen. Tests mit historischen Daten müssen daher über die Datenbibliotheken von Python abgewickelt werden.
- Zwei laufende Programme – Damit Ihr Bot funktioniert, müssen sowohl Ihre Python-Umgebung als auch Ihr MT5-Terminal gleichzeitig auf Ihrem Rechner laufen. Bei einem MQL5-EA reicht die MT5-Plattform allein aus.
So wählen Sie Ihr Tool aus
Entscheiden Sie sich für MQL5, wenn … | Entscheiden Sie sich für Python, wenn … |
Ihre Strategie erfordert extrem niedrige Latenz und Ausführung im Millisekundenbereich (z. B. intensives Scalping). | Sie möchten modernste KI-Modelle wie Claude nahtlos integrieren. |
| Sie den in MT5 integrierten Strategietester sofort und uneingeschränkt nutzen möchten. | Sie möchten Ihren Handel mit externen Apps (Telegram, Web-Dashboards, Datenbanken) verbinden. |
Sie möchten, dass Ihr automatisiertes System vollständig innerhalb einer einzigen Plattform läuft. | Sie benötigen fortschrittliche Datenvisualisierung, maschinelles Lernen und flexible Automatisierung. |
Erstellen Sie Ihren automatisierten Handelsbot.
Nachdem Sie nun verstanden haben, warum wir Python verwenden, ist es an der Zeit, Claude Code zu öffnen und mit der Entwicklung zu beginnen. Sie müssen sich keine Gedanken über die zugrunde liegende Syntax machen; Ihre einzige Aufgabe besteht darin, der KI Ihre Marktlogik klar zu erklären. Sie übernimmt dann die mühsame Arbeit, diese Konzepte in funktionsfähigen Code umzusetzen.
Im Folgenden wird der Ablauf in der Praxis erläutert.
Schritt 1: Definieren Sie Ihre Handelsregeln
Beginnen wir mit einer einfachen Regel. In diesem Artikel dient eine klassische Kreuzungsstrategie mit gleitenden Durchschnitten (MA) als Beispiel.
Unsere Handelsregeln:
- Instrument: USD/JPY
- Zeitrahmen: 1 Stunde (H1)
- Kaufsignal: Der 20-Perioden-MA kreuzt den 50-Perioden-MA von unten (Golden Cross).
- Verkaufssignal: Wenn der 20-Perioden-MA den 50-Perioden-MA nach unten kreuzt (Dead Cross)
- Positionsgröße: 0,01 Lots (Minimum)
- Ausstieg: Position beim gegenteiligen Signal schließen und umkehren.
Diese Regel dient ausschließlich als Lernbeispiel. Verwenden Sie für den tatsächlichen Handel eine Strategie, die auf Ihrer eigenen Analyse und Validierung basiert.
Schritt 2: KI schreibt den Code
Sobald die Regeln feststehen, teilen Sie Claude Code mit, was Sie benötigen.
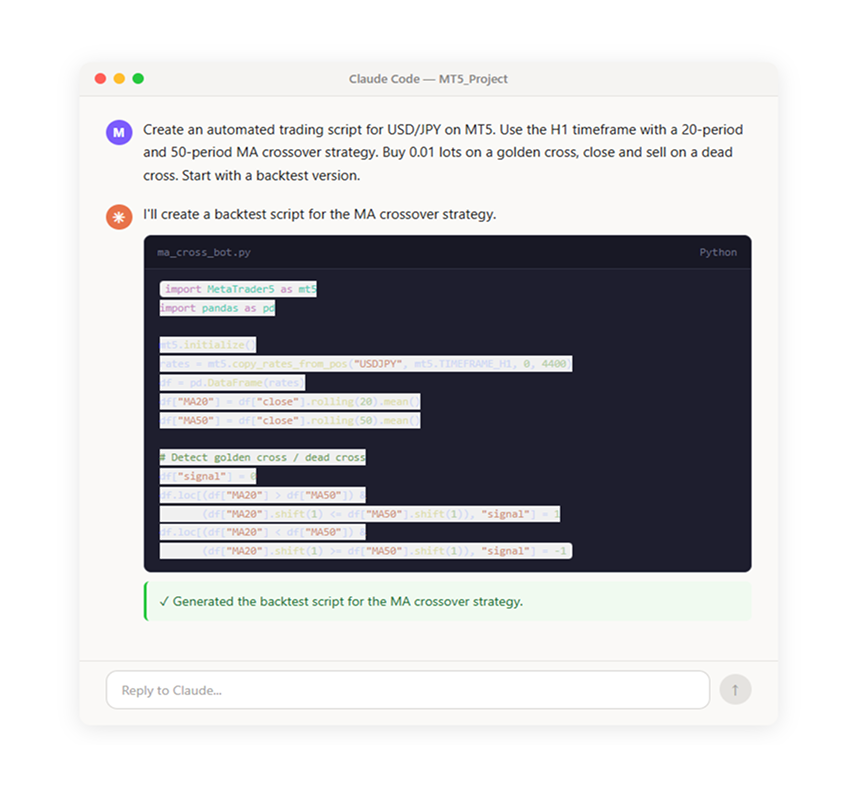
Ein vollständiges Verständnis jedes Details
ist nicht zwingend erforderlich; wichtig ist jedoch, dass der von der KI generierte Code mit den beabsichtigten Regeln übereinstimmt. Bei Unklarheiten genügt die Anfrage „Was macht dieser Teil?“, woraufhin Claude Code die Funktion in einfacher Sprache erläutert.
Schritt 3: Backtest und Validierung
Sobald der Code vorliegt, validieren wir die Strategie anhand historischer Daten. Das Backtesting ist ein entscheidender Schritt, der zeigt, wie sich die Strategie in der Vergangenheit entwickelt hätte – bevor Sie echtes Geld riskieren.
Zur Ausführung des Backtests weisen Sie Claude Code an, das Skript in der Projektumgebung zu starten.
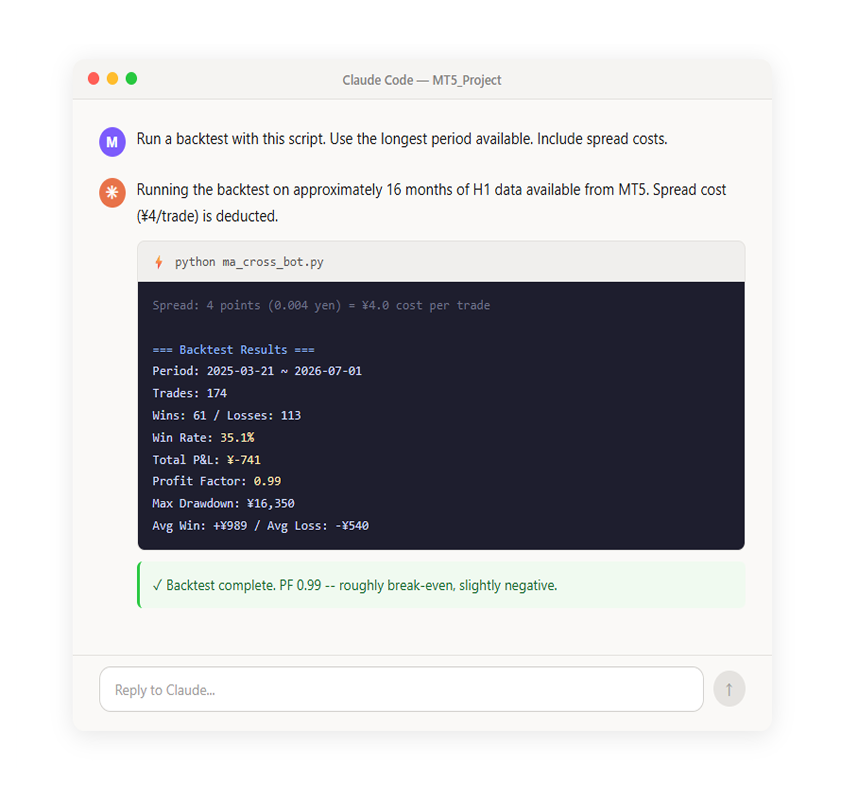
Nach Abschluss des Backtests genügen die nackten Zahlen häufig nicht, um die Strategie zu beurteilen. Betrachten Sie daher den zeitlichen Verlauf der Ergebnisse. Fordern Sie die KI auf, Trades und Kontostand visuell darzustellen:
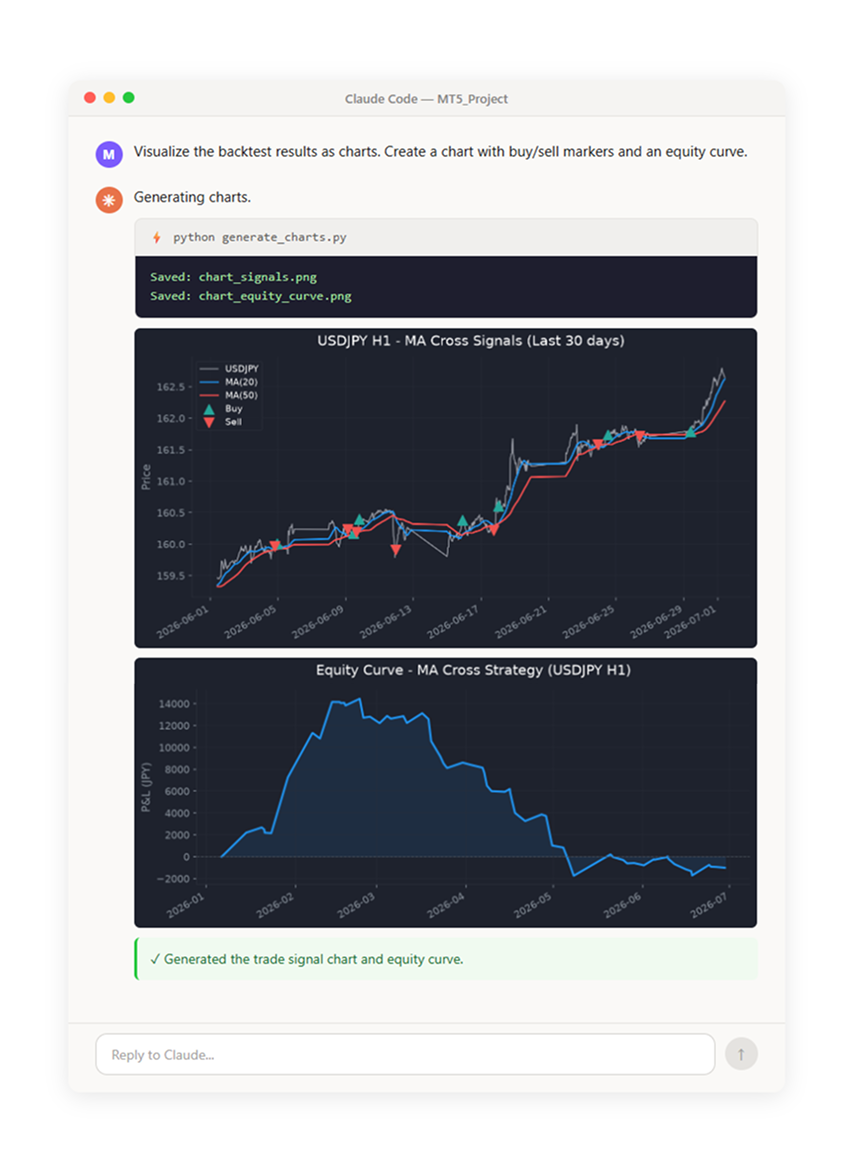
Ergeben Zahlen und Diagramme keine eindeutige Aussage, genügt die Aufforderung „Analysiere diese Ergebnisse und nenne mir die Stärken und Schwächen der Strategie“. Claude Code liefert dann Kommentare zu jeder Kennzahl sowie konkrete Verbesserungsvorschläge.
Wichtige Backtest-Kennzahlen:
- Gewinnquote – Der Prozentsatz der Trades, die mit Gewinn abgeschlossen wurden
- Profitfaktor (PF) – Gesamtgewinne geteilt durch Gesamtverluste. Ein Wert über 1,0 bedeutet Nettogewinn; im Allgemeinen gilt ein Wert von 1,5 oder höher als wünschenswert
- Maximaler Drawdown (DD) – Der größte Rückgang des Kontoguthabens vom Höchststand zum Tiefststand; ein Maß für das Risiko.
- Durchschnittlicher Gewinn/Durchschnittlicher Verlust – Das Verhältnis zwischen dem durchschnittlichen Gewinn und dem durchschnittlichen Verlust pro Trade. Auch als Risiko-Ertrags-Verhältnis bekannt
Strategieverbesserung
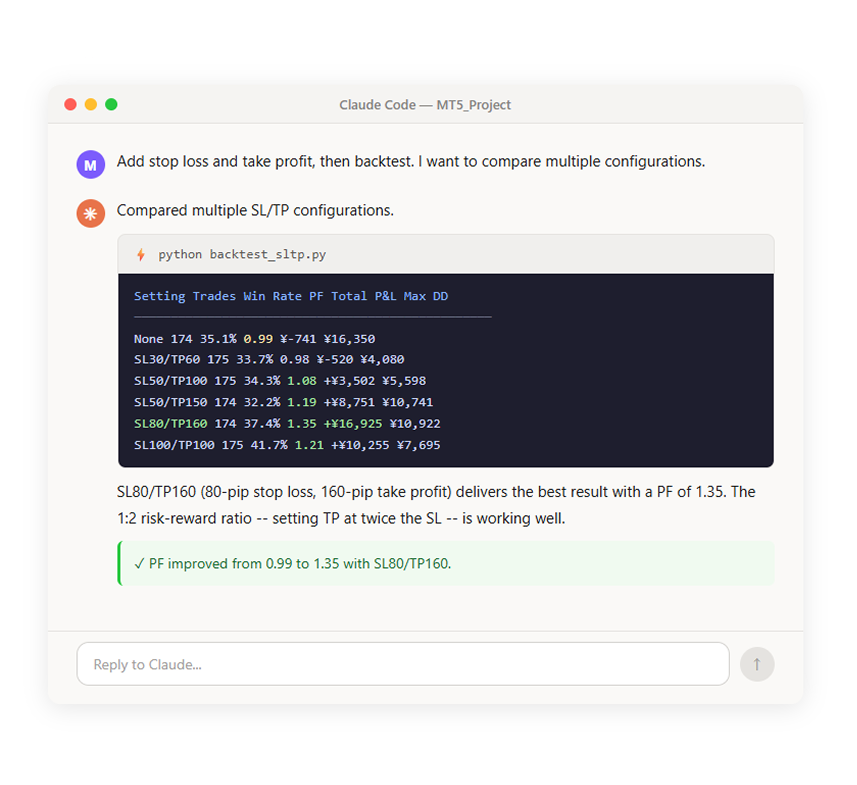
Ein Profitfaktor (PF) von 0,99 zeigt nach Abzug der Transaktionskosten ein ausgeglichenes Ergebnis. Mit Claude Code lässt sich das System schrittweise optimieren. Passen Sie die Regeln an. Führen Sie einen neuen Backtest durch. Überprüfen Sie anschließend die aktualisierten Kennzahlen.
Verbesserung 1: Stop-Loss und Take-Profit hinzufügen
Um dieses kostendeckende System in eine professionelle Strategie zu überführen, implementieren wir zunächst klassisches Risikomanagement. Dazu weisen wir die KI an, strenge Stop-Loss- (SL) und Take-Profit- (TP) Werte in Pips festzulegen. Auf diese Weise lassen sich mehrere Konfigurationen vergleichen:
Verbesserung 2: Optimierung der MA-Perioden
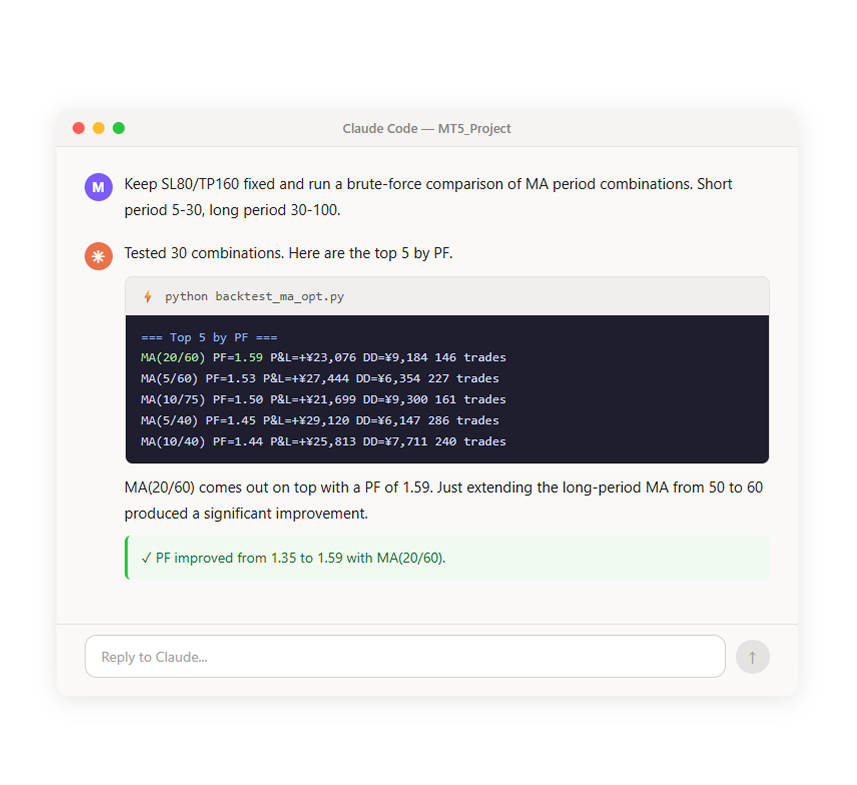
Anschließend prüfen wir, ob die MA-Perioden (20/50) wirklich optimal sind, indem wir alternative Kombinationen testen.
Verbesserung 3: Hinzufügen eines RSI-Filters
Abschließend wird ein RSI-Filter (Relative Strength Index) integriert. Er verhindert Einstiege, wenn der Markt überkauft oder überverkauft ist. Dadurch sinkt die Zahl der zu ungünstigen Zeitpunkten getätigten Trades.
Zusammenfassung der Verbesserungen
So hat sich die Strategie im Laufe von drei Optimierungsrunden weiterentwickelt.
| Schritt | Konfiguration | PF | Gesamt-Gewinn- und Verlustrechnung |
| Anfangs | MA(20/50), kein SL/TP | 0,99 | -612 £ |
| +SL/TP | Stop-Loss 80 Pips und Take-Profit 160 Pips hinzugefügt | 1,35 | +13.940 £ |
| +MA-Optimierung | Auf MA(20/60) geändert | 1,59 | +19.340 £ |
| +RSI-Filter | Kaufen bei RSI < 60; verkaufen bei RSI > 40. | 1,77 | +9.430 £ |
Der PF stieg von 0,99 auf 1,77; der maximale Drawdown sank von 13.480 £ auf 3.330 £. Es genügt, die gewünschte Verbesserungsrichtung in einfacher Sprache zu formulieren – die KI übernimmt die Codeanpassungen und das Backtesting.
Das ist die Stärke dieses Ansatzes.
Validierung mit Langzeitdaten
Eine Optimierung auf einen kurzen Zeitraum birgt jedoch das Risiko einer Überanpassung. Die MT5-API liefert rund acht Jahre H1-Daten, daher wird der Backtest verlängert und anschließend erneut bewertet.
Jeder Schritt bleibt über acht Jahre hinweg über 1,0; das bestätigt die Stichhaltigkeit der Richtung. Der Rückgang von 1,77 auf 1,21 deutet jedoch auf ein gewisses Überanpassen hin.
| Schritt | PF (16 Monate) | PF (8 Jahre) | Gesamt-P&L (8 Jahre) |
| Anfangs | 0,99 | 1,09 | +24.610 £ |
| +SL/TP | 1,35 | 1,17 | +38.860 £ |
| +MA-Optimierung | 1,59 | 1,16 | +34.050 £ |
| +RSI-Filter | 1,77 | 1,21 | -+15.470 £ |
Bitte beachten Sie: Backtests basieren auf historischen Daten und bieten keine Garantie für zukünftige Ergebnisse. Eine zu starke Anpassung an die Vergangenheit kann in realen Märkten fehlschlagen. Betrachten Sie diese Zahlen daher nur als Anhaltspunkt. Führen Sie vor dem Live-Einsatz stets einen Demo-Test durch.
Präzisere Tests mit Tickdaten
Ein-Stunden-Kerzen sind zwar für Backtests effizient; sie erzeugen jedoch einen blinden Fleck, weil sie verbergen, ob der Markt innerhalb dieser Stunde zuerst das Hoch oder das Tief erreicht hat. Tritt eine volatile Kursbewegung auf, kann sie zufällig sowohl Ihr Stop-Loss- als auch Ihr Take-Profit-Niveau innerhalb derselben Kerze auslösen. In diesem Fall sind Ihre Strategiekennzahlen möglicherweise ungenau.
Um diese Ungewissheit zu beseitigen, können Sie Claude Code anweisen, auf die in MT5 integrierte Tickdatenabfrage zurückzugreifen. Geben Sie dazu den Befehl: „Führe den Backtest mit Tickdaten durch.“
Bei einem Vergleich unserer umfangreichen Validierung mit 15,2 Millionen Ticks und den stündlichen Balkendaten stimmten die Ergebnisse für unsere Konfiguration mit breitem SL 80 / TP 160-Konfiguration stimmten exakt überein, da der Kurs selten beide Ziele innerhalb derselben Stunde erreichte. Bei einer Strategie mit engen Zielen von etwa 10 bis 20 Pips ist der Wechsel zur präzisen Überprüfung auf Tick-Ebene jedoch unerlässlich. Beachten Sie, dass die Tiefe der verfügbaren historischen Daten vollständig von den Serverbeschränkungen Ihres Brokers abhängt.
Schritt 4: Test auf einem Demokonto
Liefert das Backtesting vielversprechende Ergebnisse, sollte die Strategie anschließend auf einem Demokonto getestet werden.
„Algo-Trading“ in MT5 aktivieren
Um Aufträge von Python an MT5 zu senden, muss auf der MT5-Seite der Algo-Trading-Modus aktiviert werden. Klicken Sie dazu in der Symbolleiste von MT5 auf die Schaltfläche „Algo-Trading“ (grünes Wiedergabesymbol).
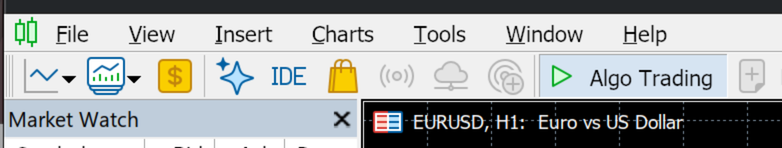
Bevor Sie die Strategie ausführen, aktivieren Sie den automatisierten Handel in den Einstellungen des MetaTrader-5-Terminals. Andernfalls lehnt MT5 alle von Python gesendeten Orderanfragen ab.
Führen Sie ein ungeprüftes Skript niemals direkt auf einem Live-Konto mit echtem Geld aus. Programmfehler, Netzwerkausfälle oder unerwartete Marktbedingungen können sonst unbeabsichtigte finanzielle Risiken auslösen. Zur sicheren Überprüfung des Systems lässt sich das Backtest-Skript in eine Live-Ausführungsversion überführen. Dazu weisen Sie Claude Code an: „Wandle dies in ein Live-Ausführungsskript um, das echte Orders über MT5 sendet. Überprüfe es bei jedem Schließen einer H1-Kerze; füge Protokollierung hinzu; mache es mit Strg+C stoppbar.“ Anschließend können Sie den neu generierten Code sofort auf einem sicheren Demokonto ausführen.
Ausführung auf einem Demokonto
Nach dem Start überprüft das Skript bei jedem Schließen eines H1-Balkens die aktuellen Daten. Wird ein Signal ausgelöst, platziert es automatisch eine Order. Sobald ein Trade ausgeführt wurde, erscheint die Position auf der Registerkarte „Trade“ in MT5.
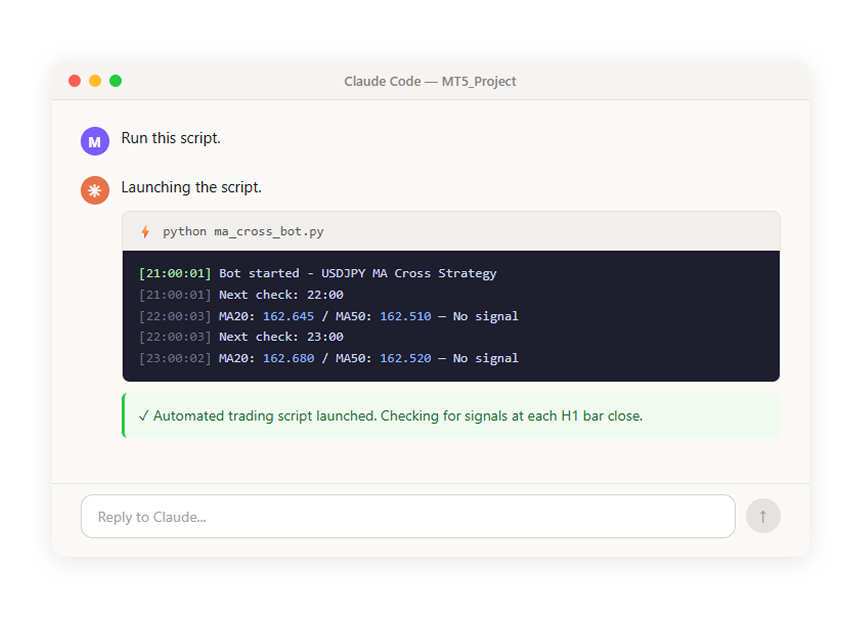
Ergebnisse nach der Ausführung über Nacht
Nach 14 Stunden im Demomodus wurde kein Trade ausgelöst. Golden Crosses und Dead Crosses im H1-Zeitrahmen treten nur alle paar Tage bis Wochen auf. Daher lässt sich das Platzieren einer Order durch den Bot nicht sofort beobachten.
Deshalb haben wir beschlossen, zusätzlich eine Strategie mit kürzerem Zeitrahmen und deutlich häufigeren Handelsgeschäften zu testen.
Test einer kurzfristigen Strategie
Diesmal testen wir die RSI-Mean-Reversion auf dem 15-Minuten-Chart (M15). Fällt der RSI unter 30, kaufen wir, da der Kurs als „überverkauft“ gilt. Steigt der RSI über 70, verkaufen wir, da der Kurs als „überkauft“ gilt. Im M15-Zeitrahmen erwarten wir mehrere Signale pro Tag.
Regeln für das Scalping mit RSI-Mean-Reversion:
- Instrument: USD/JPY
- Zeitrahmen: 15 Minuten (M15)
- Kaufsignal: RSI(14) fällt unter 30
- Verkaufseinstieg: RSI(14) steigt über 70
- Ausstieg: Position schließen; bei gegenteiligem Signal die Position umkehren.
Der Optimierungsprozess entspricht dem der MA-Kreuzungsstrategie: Hinzufügen von SL/TP, Integration von Filtern, langfristige Validierung.
Die Kombination aus SL20/TP20 und MA200-Filter liefert das beste Ergebnis: PF 1,26; maximaler Drawdown 1.752 ¥. Der MA200-Filter ergänzt die Bedingung „Kauf nur in Aufwärtstrends; Verkauf nur in Abwärtstrends“. Dadurch steigt die Genauigkeit der Mean-Reversion-Eintritte.
✓ Basis-PF 1,27 → mit SL/TP: 1,05 → mit MA-Filter: 1,26.
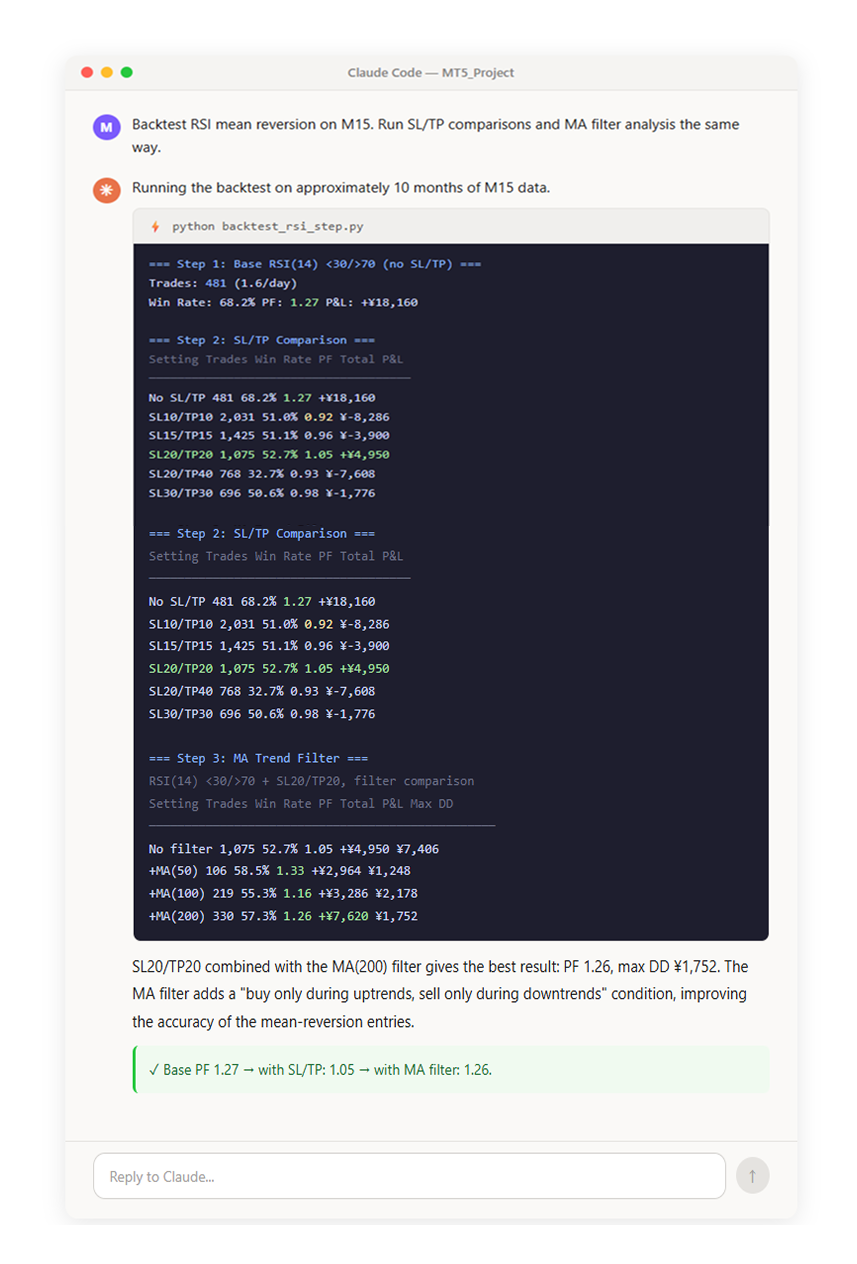
Zusammenfassung der
Verbesserungen
Das Hinzufügen von SL/TP senkt vorübergehend die PF, begrenzt jedoch den Verlust pro Trade – ein sinnvoller Schritt im Risikomanagement. Der MA-Filter stellt die PF wieder her; die Anzahl der Trades sinkt jedoch deutlich von 1.075 auf 330. Um auf dem Demokonto ausreichend Trades zu generieren, wählen wir bewusst die Konfiguration mit höherer Frequenz ohne Filter (nur SL20/TP20).
| Schritt | Konfiguration | PF | Trades |
| Basis | RSI(14) < 30 / > 70, kein SL/TP | 1,27 | 481 |
| +SL/TP | SL 20 Pips / TP 20 Pips hinzugefügt | 1,05 | 1,075 |
| +MA-Filter | SL 20 Pips / TP 20 Pips hinzugefügt | 1,26 | 330 |
Validierung mit Langzeitdaten
Wie bei der MA-Kreuzungsstrategie prüfen wir auf Überanpassung, indem wir die Strategie auf längerfristigen Daten laufen lassen.
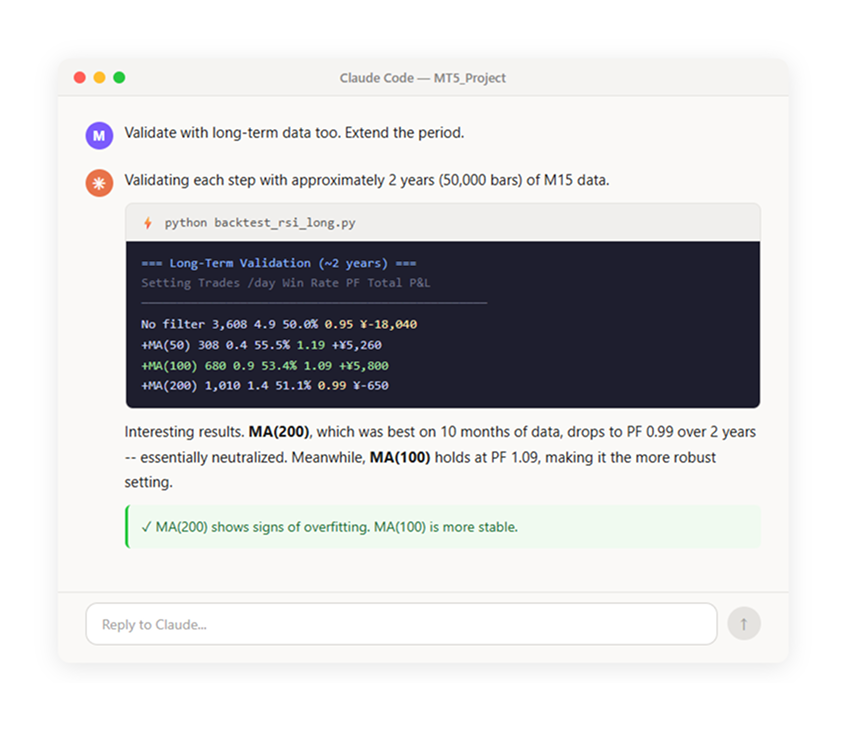
Anschließend wurde das Setup RSI(14) < 30/> 70 mit SL20/TP20 auf einem Live-Demokonto getestet.
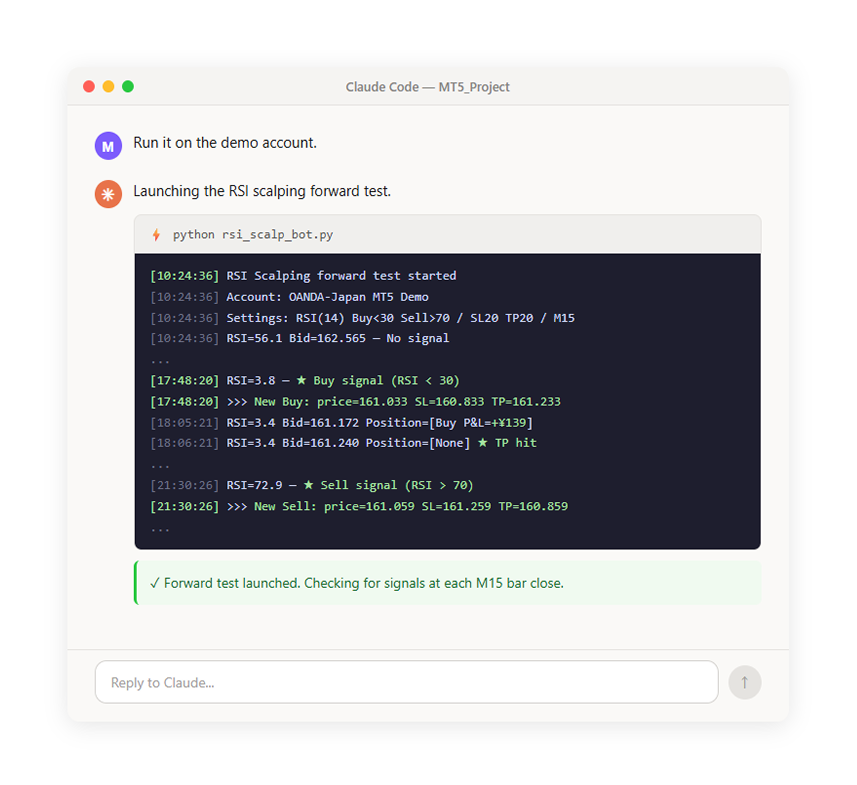
Hier sind die Ergebnisse nach vier Tagen Laufzeit auf dem Demokonto.
| # | Datum/Uhrzeit | Richtung | Kurs |
| 1 | 02.07. 09:21 | Kaufen | 0,84548 |
| 2 | 2.7. 13:00 | Kauf | 0,84461 |
| 3 | 2.7. 15:02 | Kauf | 0,84263 |
| 4 | 2.7. 15:47 | Kaufen | 0,84058 |
| 5 | 2.7. 16:00 | Kauf | 0,83863 |
| 6 | 2.7. 16:15 | Kauf | 0,83642 |
| 7 | 2.7. 16:44 | Kaufen | 0,83442 |
| 8 | 2.7. 17:06 | Kauf | 0,83234 |
| 9 | 2.7. 17:48 | Kaufen | 0,83033 |
| 10 | 2.7. 18:07 | Kauf | 0,83224 |
| 11 | 2.7. 19:23 | Kauf | 0,83426 |
| 12 | 2.7. 21:30 | Verkaufen | 0,83059 |
| 13 | 3.7. 04:15 | Verkaufen | 0,83080 |
| 14 | 3.7. 08:45 | Verkauf | 0,83343 |
| 15 | 3.7. 12:45 | Kauf | 0,83190 |
| 16 | 3.7. 14:30 | Kauf | 0,83060 |
| 17 | 3.7. 15:45 | Kauf | 0,82741 |
| 18 | 3,7 16:38 | Kauf | 0,82977 |
| 19 | 3.7. 19:45 | Verkaufen | 0,83131 |
| 20 | 4.7. 00:05 | Verkaufen | 0,83336 |
Ergebnisse des Forwardtests (4 Tage):
- Geschäfte: 20 (ca. 5 pro Tag)
- Gewinne/Verluste: 8 Gewinne, 12 Verluste (40 % Gewinnquote)
- Gesamt-Gewinn/-Verlust: -6,48 £
Die Ergebnisse entsprechen in etwa dem Backtest (PF 1,05) und schließen leicht im Minus. Während die MA-Crossover-Strategie über Nacht keine Trades generierte, erzeugte die M15-RSI-Mean-Reversion-Strategie 20 Trades über vier Tage. Damit ist bestätigt, dass das automatisierte Skript Orders über MT5 platziert und diese automatisch über SL/TP schließt.
Eine Bewertung der Strategie anhand von lediglich vier Tagen und 20 Trades ist nicht möglich. Die Validierung des Langzeit-Backtests hat bestätigt, dass die Aussichten für die Konfiguration ohne Filter langfristig schwierig bleiben. Für den produktiven Einsatz ist das Hinzufügen des MA-Filters erforderlich. Zudem sollten verschiedene Strategien getestet und fortlaufend validiert werden.
Möchten Sie weitere Tests durchführen?
Neben dem gleitenden Durchschnitts-Crossover kann die KI eine Vielzahl weiterer Strategien umsetzen. Hier einige Beispielanweisungen.
| Strategie | Beispielanweisung für Claude Code |
| Ausbruch | „Kaufen Sie, wenn der Kurs das Hoch der letzten 20 Balken überschreitet; verkaufen Sie, wenn er das Tief unterschreitet.“ |
| RSI-Bedeutungsumkehr | „Kaufen, wenn der RSI unter 30 fällt; verkaufen, wenn er über 70 steigt. Setzen Sie einen Stop-Loss von 30 Pips.“ |
| Bollinger-Bänder | „Kaufen Sie, wenn der Kurs das untere -2σ-Band berührt; verkaufen Sie, wenn er das obere +2σ-Band berührt.“ |
| Tageszeitfilter | „Handeln Sie nur während der Tokioter Handelssitzung (9:00–15:00 Uhr).“ |
| Mehrere Instrumente | „Wende dieselbe Strategie zusätzlich zu USD/JPY auch auf EUR/USD und Gold an – und zwar gleichzeitig.“ |
Lässt sich eine Handelsidee klar formulieren, kann sie automatisiert werden.
Zusammenfassung
In diesem Artikel haben wir:
- eine einfache Handelsregel definiert (MA-Crossover-Strategie)
- Lassen wir Claude Code die Regeln in Code umsetzen.
- Wir führten einen Backtest unter Berücksichtigung der Spanne durch. Die Ergebnisse visualisierten wir in Diagrammen.
- Die Performance (PF) stieg von 0,99 auf 1,77. Dazu wurden Stop-Loss/Take-Profit-Level eingeführt; die MA-Periode wurde optimiert; ein RSI-Filter wurde hinzugefügt.
- Wir führten einen achtjährigen Backtest durch, um das Risiko einer Überanpassung zu prüfen.
- Anschließend wurde die Genauigkeit von Tickdaten mit der von 1-Stunden-Balken verglichen.
- Die validierte Strategie wurde anschließend in einem Demokonto getestet. Da das MA-Crossover (H1) nur eine geringe Handelsfrequenz aufwies, wurde zusätzlich eine RSI-Mean-Reversion-Scalping-Strategie (M15) entwickelt und getestet; die Ausführung wurde im Live-Demohandel bestätigt.
Es wurde keine einzige Zeile Code geschrieben. Die Handelsregeln wurden in einfacher Sprache beschrieben. Zudem wurden Verbesserungsanweisungen wie „dies optimieren“ und „einen Filter hinzufügen“ erteilt. Der gesamte Zyklus von Backtesting über Optimierung und Validierung bis zur Live-Ausführung wurde abgeschlossen.
Dieser Artikel dient ausschließlich zu Informationszwecken und stellt weder eine Anlageberatung noch eine Empfehlung dar. CFDs sind komplexe Finanzinstrumente und bergen aufgrund der Hebelwirkung ein hohes Risiko eines raschen Kapitalverlusts. Bitte stellen Sie sicher, dass Sie die damit verbundenen Risiken verstehen. Die Wertentwicklung in der Vergangenheit ist kein Indikator für zukünftige Ergebnisse.
Neueste Blog-Beiträge:


Schnelle Kontoeröffnung und Sie können mit dem Investieren beginnen
Entdecken Sie, wie Sie der Konkurrenz davon eilen können
Eröffnen Sie ein Konto

